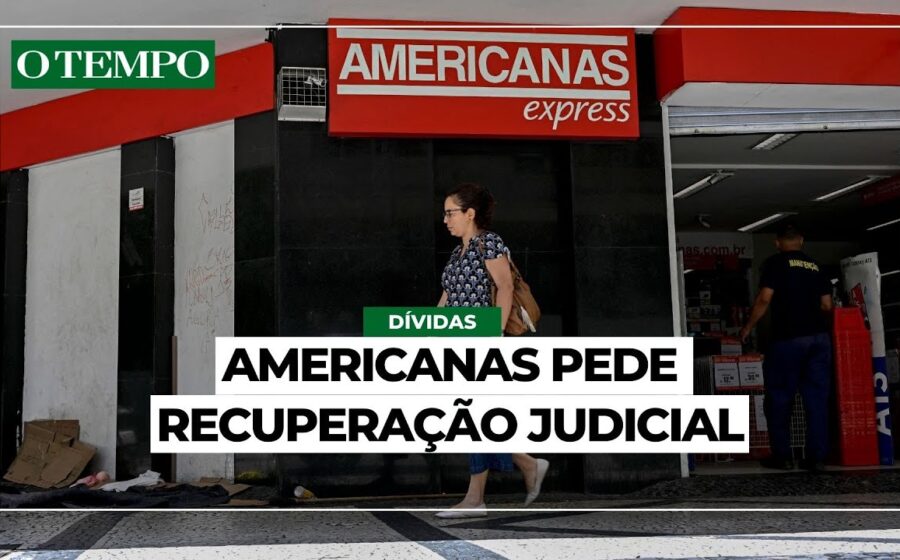
A Justiça do Rio de Janeiro decretou, nesta segunda-feira (19), o fim da recuperação judicial da Americanas, encerrando um ciclo de quase três anos iniciado com a revelação de um rombo contábil de R$ 20 bilhões. A decisão marca a saída formal da maior reestruturação de dívida do varejo nacional, mas deixa portas abertas para novos embates jurídicos.
O juiz Arthur Eduardo Magalhães Ferreira considerou cumpridas as obrigações do plano homologado em fevereiro de 2024. A administradora judicial e o Ministério Público do Rio concordaram com o encerramento, que abrange também as subsidiárias B2W, JSM Global e ST Importações. No entanto, a sentença alerta: credores insatisfeitos ainda podem pleitear a falência.
O entrave dos bondholders e a resposta do juiz
A principal resistência vem de detentores de títulos no exterior, os bondholders. Eles alegam que seus créditos em dólar foram convertidos para reais sem autorização, resultando em pagamentos menores. O magistrado rejeitou o argumento de forma contundente.
Segundo a decisão, esses credores aprovaram o plano em assembleia geral sem apresentar ressalvas na ocasião, assinando os termos de adesão à modalidade de pagamento. “Não se pode admitir que o credor se beneficie da modalidade e, depois de receber, conteste o critério que a viabilizou”, escreveu Ferreira.
Fornecedores menores, de segmentos como tintas e medicamentos, também reclamam de valores não recebidos ou falta de informação. Para o juiz, essas disputas seguem o rito normal do plano e não impedem o encerramento do processo principal.
Virada operacional: os números que o mercado celebrou
Em fato relevante, a Americanas classificou o momento como “marco importante” e inaugurou uma “nova etapa”. O CEO Fernando Soares apresentou indicadores que sustentam o otimismo da ação, que fechou o pregão a R$ 5,97 — alta de 6,99% no dia.
- Ganho operacional subiu R$ 500 milhões nos últimos dois anos.
- Crescimento de 9,3% no primeiro semestre de 2026.
- Receita bruta por m² avançou 10,3% no mesmo período.
Soares afirmou que a empresa “sai mais forte e com fôlego renovado para retomar a posição de relevância no varejo físico brasileiro”. A dívida líquida, que era de R$ 43 bilhões em janeiro de 2023, estava em R$ 1 bilhão em junho de 2026.
O fantasma da fraude e o destino dos acionistas
O pedido de recuperação expôs “inconsistências” de R$ 20 bilhões, levando à saída do então CEO Sérgio Rial. Investigções posteriores revelaram uma engenharia contábil complexa para maquiar balanços e manter linhas de crédito abertas.
Os principais mecanismos utilizados foram:
- Verba de Propaganda Cooperada (VPC): R$ 21,7 bilhões manipulados.
- Risco sacado: R$ 18,4 bilhões em operações de antecipação a fornecedores.
- Financiamento de capital de giro: R$ 2,2 bilhões.
Na semana passada, a Justiça aceitou denúncia do MPF e tornou réus 12 ex-executivos. O trio de bilionários da 3G Capital — Beto Sicupira, Jorge Paulo Lemann e Marcel Telles — não foi denunciado formalmente. Em junho, a PF cumpriu mandados contra Sicupira, Paulo Lemann (filho de Jorge Paulo) e Eduardo Saggioro (presidente do conselho), com bloqueio de bens de até R$ 54 bilhões. Procuradores do MPF, contudo, pediram o desbloqueio, argumentando não haver provas de ciência dos acionistas sobre as fraudes da diretoria liderada por Miguel Gutierrez.
Raio-X da companhia hoje (Agosto/2026)
| Indicador | Dado Atual | No Início da RJ (Jan/2023) |
|---|---|---|
| Lojas físicas | 1.446 | 1.880 |
| Funcionários (CLT) | 22.808 | — |
| Receita líquida (2º tri) | R$ 3,3 bilhões | — |
| Resultado (2º tri) | Prejuízo de R$ 274 milhões | — |
| Dívida líquida (junho) | R$ 1 bilhão | ~R$ 43 bilhões |
O que observar daqui para frente
O encerramento judicial remove o “guarda-chuva” legal que protegia a empresa de execuções individuais. Agora, qualquer credor que se sinta lesado pode acionar a Justiça comum ou pedir a falência com base em eventuais descumprimentos do plano já homologado.
O foco do investidor deve migrar para a sustentabilidade do caixa operacional. A empresa ainda reporta prejuízo líquido trimestral (R$ 274 milhões no 2º tri) e enfrenta concorrência feroz de atacarejos (Assaí, Atacadão) e *marketplaces* (Mercado Livre, Shopee, Shein). A capacidade de converter a receita por metro quadrado em lucro líquido real — e não apenas operacional — será o teste definitivo para validar a tese de “empresa mais forte” defendida pela gestão.