O mercado começa a precificar uma trajetória de juros mais agressiva no Brasil, mas a porta só se abre se o governo entregar um ajuste fiscal crível a partir de 2027. Essa é a leitura majoritária entre as principais casas de análise após o alívio nas taxas futuras longas nas últimas semanas.
A combinação de câmbio favorável, atividade econômica perdendo fôlego e a expectativa de mudança na política econômica criou uma janela de oportunidade. A dúvida — que vale milhões para quem aloca capital — é se a execução fiscal acompanhará a promessa.
O que moveu as taxas futuras nas últimas semanas
Segundo Elisa Machado, economista-chefe da KAT Investimentos, as taxas de vencimentos médios e longos recuaram mais de 100 pontos-base após o primeiro turno das eleições municipais. O movimento reflete a leitura de maior probabilidade de rigidez fiscal no próximo mandato presidencial.
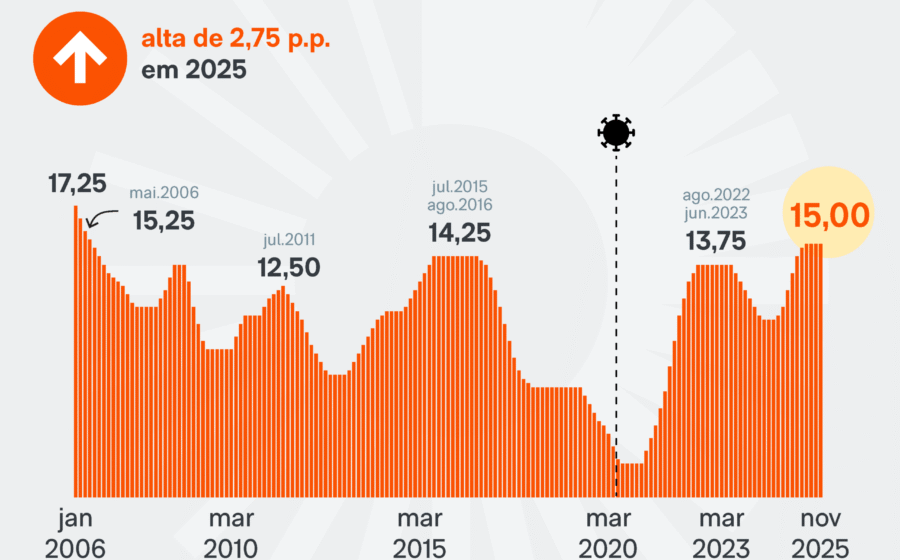
Hoje, a Selic está em 13,75% ao ano, após cinco cortes consecutivos de 0,25 ponto percentual. O Boletim Focus projeta a taxa a 13,25% no fim de 2026 — apenas mais dois cortes graduais. Para 2027, a mediana do mercado aponta 12%, mas os cenários البديلة (alternativos) já testam patamares bem mais baixos.
Três pilares para o Copom acelerar a mão
Especialistas convergem para uma “lista de verificação” que o Banco Central precisará conferir antes de aumentar o ritmo dos cortes para 0,50 ponto percentual:
- Inflação de serviços: Desaceleração clara nos segmentos sensíveis ao mercado de trabalho;
- Expectativas longas: Reancoragem consistente da inflação para 2027 e 2028 (hoje em 3,9% e 3,2%, respectivamente);
- Sinal fiscal: Medidas concretas de contenção de despesas, não apenas discursos.
Sem esse tripé, o risco é o Copom manter o “piloto automático” de 0,25 p.p. por reunião.
Onde as projeções divergem — e onde seu portfólio sente o impacto
A dispersão entre as casas para o fim de 2027 é relevante e dita o prêmio de risco da curva de juros:
- Morgan Stanley: Selic a 11,25% (cortes de 0,25 p.p. em todas as reuniões);
- ASA: Selic a 12% (cinco cortes de 0,25 p.p. no 1º semestre);
- Santander: Selic a 12,50% (flexibilização gradual);
- XP: Cenário mais ousado — cortes de 0,50 p.p. a partir de março/2027, levando a taxa a 11,50%.
A diferença de 100 pontos-base entre o mais otimista e o mais conservador representa um prêmio substancial em títulos prefixados e NTN-Bs longas. Quem apostar no cenário da XP e errar, paga o custo de marcação a mercado.
O freio invisível: inflação de setembro e núcleos acelerados
O IPCA de setembro subiu 0,82%, bem acima da mediana de 0,60%. O choque de energia elétrica explicou parte, mas os núcleos — que filtram volatilidade — também aceleraram. Para Elisa Machado, o dado “reduz o espaço para aceleração no curto prazo”.
Leandro Padulla, do ASA, reforça: a inflação de serviços segue resiliente e as expectativas longas melhoraram, mas de forma “tímida”. O Banco Central, no Relatório de Política Monetária de setembro, manteve a projeção para o 1º tri de 2028 em 3,2% — ainda acima da meta de 3%.
Atividade fraca ajuda, mas mercado de trabalho segura a demanda
Do lado da oferta, a desaceleração aparece nos números. O indicador de alta frequência da XP projeta PIB estável no 2º semestre de 2026: queda de 0,1% no 3º tri e alta de 0,1% no 4º tri (base trimestral). A projeção anual é de +1,7%.
Marco Antonio Caruso, do Santander, alerta para os efeitos defasados dos juros atuais sobre crédito, consumo e emprego. Ainda não justificam revisão de cenário, mas amplificam a assimetria de riscos para o crescimento.
O mercado de trabalho aquecido, contudo, impede uma queda mais brusca da demanda doméstica — e mantém a inflação de serviços pressionada.
O que observar daqui para frente
O próximo trimestre será decisivo. A ordem dos fatores importa: sinalização fiscal concreta → câmbio sustentado abaixo de R$ 5,50 → núcleo de inflação cedendo → Copom acelera. Qualquer elo quebrado trava o ciclo em 0,25 p.p.
Para o investidor, a estratégia de “carregar duration” em prefixados longos só faz sentido com hedge de câmbio ou posição tática em NTN-B 2035/2045, dado o risco de frustração fiscal. O prêmio está na curva, mas a realização depende de caneta do Ministério da Fazenda — não de comunicado do Copom.