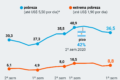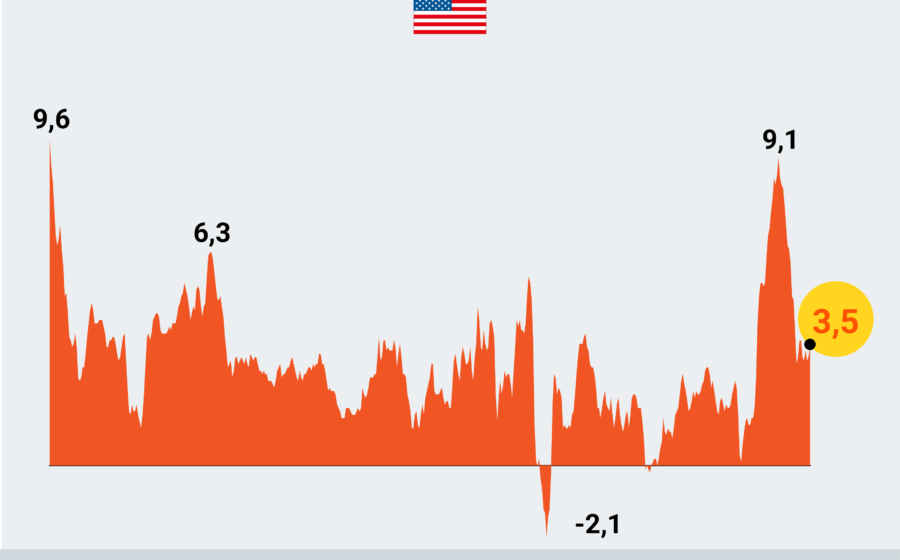
O índice de preços ao consumidor (CPI) dos Estados Unidos veio acima do consenso em setembro e reacendeu a possibilidade de um novo aperto monetário ainda este ano. A inflação anual de 3,7% pegou o mercado no contrapé, mas é a composição do dado que assusta os estrategistas.
O núcleo de serviços e habitação mostrou resistência, enquanto o petróleo acima de US$ 100 pressiona a cadeia de combustíveis. Para o economista Matheus Pizzani, do PicPay, a equação não fecha sem uma ação do Federal Reserve.
O que os números escondem por trás da manchete
A variação mensal de 0,6% dobrou o ritmo de agosto (0,4%), mas o destaque negativo fica por conta do núcleo (core), que exclui alimentos e energia. Dois pilares sustentarão a narrativa de juros altos por mais tempo:
- Bens industriais: automóveis usados voltaram a subir forte, revertendo a desinflação recente.
- Serviços: educação, saúde e serviços financeiros aceleraram acima das projeções.
O componente de habitação (shelter), equivalente ao aluguel no IPCA brasileiro, registrou o segundo mês consecutivo de aceleração. Como esse item tem peso巨大 no índice e defasagem natural, a leitura sugere pressão persistente no primeiro semestre de 2024.
Petróleo e geopolítica: o combustível extra
Não é apenas demanda interna. O barril acima de US$ 100, impulsionado pelo conflito no Oriente Médio, injeta custos em toda a logística americana. Pizzani ressalta que, diferentemente de outros ciclos, o choque de oferta chega quando a economia ainda roda com mercado de trabalho apertado.
Essa combinação — demanda resiliente + choque de oferta — tira do Fed o conforto de apenas “esperar para ver”.
Por que o payroll fraco não salva o dia
O relatório de emprego de setembro criou apenas 29 mil vagas, bem abaixo das 80 mil esperadas, com desemprego subindo a 4,2%. Em tese, isso daria argumento para pausa. Na prática, não funcionou.
A taxa de participação não caiu, os salários seguem crescendo acima da inflação e, crucialmente, as demissões não aumentaram. O mercado esfria por menor contratação, não por dispensa em massa.
Esse cenário de “pouso suave” do emprego dá ao comitê do Fed a licença necessária para priorizar o mandato de inflação — algo que a autoridade admite não cumprir há cinco anos.
O cenário para a próxima reunião
A leitura majoritária entre operadores migrou para alta de 25 pontos-base em novembro, com risco não desprezível de movimento já em outubro. A ata da última reunião já sinalizava “mais um aumento provável este ano”; o CPI de setembro transformou “provável” em “quase obrigatório”.
Se a inflação de outubro (divulgada em novembro) vier benigna, o Fed pode parar. Mas, com shelter e serviços indexados, a aposta conservadora é de manutenção do viés de alta até evidência clara de reversão.
O que observar daqui para frente
Três variáveis ditarão o ritmo nos próximos 60 dias:
- CPI de outubro (saída em 14/nov): confirmação ou alívio no núcleo de serviços.
- Payroll de outubro: se demissões subirem, o duplo mandato volta a travar o aperto.
- Petróleo: queda sustentada abaixo de US$ 85 alivia a pressão de custos na cadeia.
Para o investidor, a mensagem é clara: a janela de “juros no pico” fechou. Posicionamento em renda fixa indexada à inflação e exposição cambial voltam a fazer sentido tático enquanto o Fed não entregar o pivot prometido.