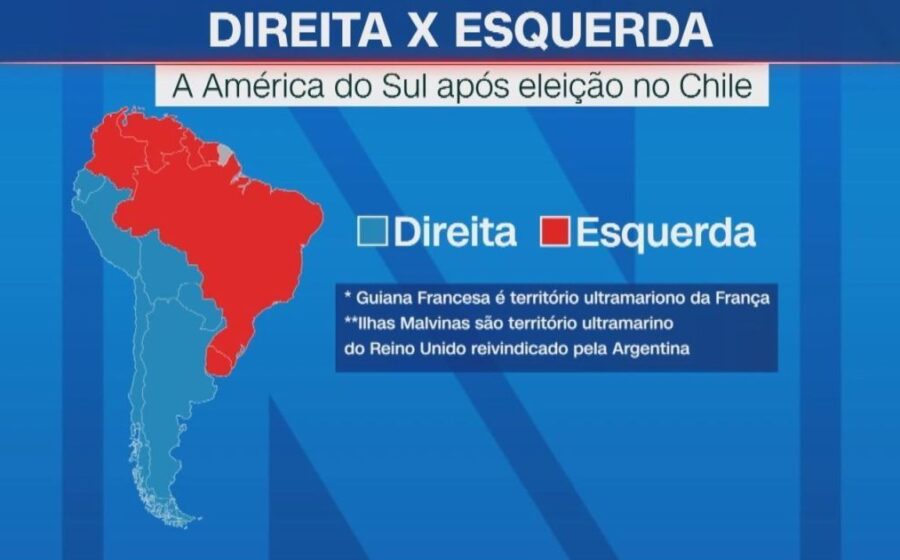
O otimismo que fez ativos latino-americanos subirem 70% em um ano está virando pó — e o Brasil pode ser o próximo a sentir o baque. Gestores globais já começaram a reduzir posições na região, apostando que a lua de mel entre mercados e novos governos de direita tem data para acabar.
O sinal mais claro veio de Londres: o fundo Frontier Road, que manteve visão “muito otimista” por 18 meses, zerou quase toda a exposição. A Fidelity International seguiu o mesmo caminho. A razão é simples: promessas de campanha estão esbarrando na realidade fiscal e política de cada país.
O efeito Colômbia: dois meses para o sonho acabar
Abelardo de la Espriella venceu o primeiro turno em maio. Em semanas, o peso disparou, yields desabaram e a bolsa subiu 20% das mínimas. Dois meses após a posse, os ganhos evaporaram. Seus assessores admitem a pior crise fiscal desde o século 19.
O padrão se repete. No Chile, a euforia com Jose Antonio Kast durou 11 meses até perder fôlego. No Equador, Daniel Noboa aprovou reformas fiscais e cortou o déficit — mas seu índice de aprovação despencou e subsídios de combustível voltaram após choque energético provocado pela guerra no Irã. Resultado: títulos em dólar caíram 3% em três meses.
Peru e Argentina: alertas vermelhos para quem aposta no Brasil
Keiko Fujimori viu popularidade derreter meses após assumir, pressionada por economia e criminalidade. Na Argentina, os yields soberanos voltaram à casa dos dois dígitos quase um ano antes da eleição presidencial, com investidores precificando o desgaste da austeridade de Milei sobre o eleitorado.
- MSCI América Latina: +70% desde início de 2023
- Títulos Equador/Peru (USD): -3% nos últimos 3 meses
- Bolsa Brasil: +20% desde meados de agosto
- Déficit fiscal Colômbia (meta): corte de 4 p.p. até 2030
Matthew Graves, da PPM America, resume: “Foram ‘eleições de mudança’, movidas pela rejeição ao status quo, não por apoio à austeridade fiscal.” Eamon Aghdasi, da GMO, reforça: não há evidências ainda de melhora fiscal nem estabilidade política duradoura.
O cenário brasileiro: Congresso favorável, mas execução incerta
Se Flávio Bolsonaro vencer, herdará Senado com mais de um terço controlado pelo PL a partir de 2027. Polina Kurdyavko, da RBC BlueBay, traça dois caminhos: foco em orçamento austero e articulação no Congresso pode render dois dígitos em 12 meses. Prioridades políticas diferentes? “A alta durará relativamente pouco.”
Eric Fine, da VanEck, mantém sobreponderação em títulos brasileiros em moeda local, mas admite: os ganhos adicionais serão limitados pelos desafios fiscais domésticos.
O que observar daqui para frente
A lição regional é clara: capital político se dissipa em meses, não anos. Para o investidor, três variáveis decidirão se o Brasil escapa do padrão: velocidade de aprovação de medidas fiscais concretas, coesão da base parlamentar no primeiro semestre de 2025 e reação dos mercados de trabalho e renda às eventuais reformas. O relógio começou a contar.