Metade das vítimas que levam bancos à Justiça por boletos falsos consegue ressarcimento total ou parcial. A outra metade perde a causa. A diferença não está no azar, mas em um detalhe técnico que poucos conhecem: a prova de que a falha partiu de dentro da instituição.
Um levantamento do Observatório Rosenbaum de Golpes e Fraudes Bancárias analisou 1.041 decisões do Tribunal de Justiça de São Paulo (TJ-SP) publicadas entre junho de 2025 e agosto de 2026. O resultado expõe um cenário de “meio a meio”: 50,3% dos julgamentos com desfecho definido foram favoráveis ao consumidor, contra 49,7% de improcedência.
O cenário muda fora de São Paulo
Em uma amostra complementar com 731 decisões de tribunais do Rio de Janeiro, Minas Gerais, Paraná, Rio Grande do Sul e Distrito Federal (março a agosto de 2026), o índice de vitória do consumidor cai para 36,9%. A discrepância sinaliza que a interpretação judicial sobre a responsabilidade do banco ainda varia significativamente conforme a jurisdição.
A Federação Brasileira de Bancos (Febraban) argumenta que a ocorrência do golpe, por si só, não deve gerar responsabilização automática. A entidade destaca os investimentos contínuos em segurança cibernética e monitoramento. Porém, a legislação e a jurisprudência superior traçam uma linha divisória clara: o banco responde quando a fraude explora um risco inerente à própria atividade bancária — o chamado fortuito interno.
O “segredo” que decide o processo: informação privilegiada
Não basta provar que pagou um boleto falso. O Supremo Tribunal de Justiça (STJ), na Súmula 479, fixou a responsabilidade objetiva para fraudes ligadas ao risco do negócio. Na prática, segundo o advogado Léo Rosenbaum, três situações concretas costumam virar o jogo a favor da vítima:
- Quando a vítima é direcionada ao golpista por funcionário ou canal oficial do banco;
- Quando criminosos usam dados sigilosos da relação contratual (saldo devedor, valor de parcelas, solicitação de quitação);
- Quando há falha na abertura da conta “laranja” que recebeu o dinheiro.
Nome e CPF vazados em bases públicas não bastam. O divisor de águas é o acesso a informações que só o banco e o cliente deveriam conhecer.
O precedente que mudou tudo: o caso da quitação antecipada
Em outubro de 2023, a Terceira Turma do STJ julgou o REsp 2.077.278/SP. Uma consumidora tentava quitar um financiamento e pediu os dados por e-mail oficial. Criminosos, municiados com detalhes exatos da operação e do pedido, enviaram um boleto fraudulento. Ela pagou, mas o banco se recusou a dar a dívida como paga.
O STJ entendeu que o uso indevido daquelas informações específicas caracterizava defeito na prestação do serviço. A decisão obrigou o banco a reconhecer a quitação e devolver parcelas cobradas indevidamente. Para a advogada Daniela Poli Vlavianos, a vítima não precisa descobrir como vazou; cabe ao banco provar que seus sistemas estavam íntegros, via inversão do ônus da prova (CDC).
Quando o banco sai ileso: a armadilha do “site falso no Google”
A Justiça afasta a responsabilidade quando não há nexo entre a fraude e a falha do serviço. Em junho de 2023 (REsp 2.046.026/RJ), o STJ inocentou o banco porque o boleto veio de e-mail estranho à instituição, sem vazamento de dados internos.
Em setembro de 2024, uma turma recursal do TJ-SP negou pedido de consumidor que achou site falso via buscador. O boleto tinha beneficiário diferente do credor real e não houve comprovação de vazamento. A corte aplicou o Enunciado 12 do TJ-SP: nesses casos, só há dever de indenizar se a vítima foi levada ao fraudador por canal oficial do banco.
O que você pode ganhar se provar a falha do banco
Com a responsabilidade reconhecida, o pacote de reparação costuma incluir:
- Reconhecimento da quitação da dívida original;
- Restituição dos valores pagos ao golpista;
- Danos materiais (juros, multas, prejuízos consequentes);
- Danos morais — especialmente se houver negativação indevida após a notificação da fraude;
- Devolução em dobro (Art. 42 do CDC) nos casos de cobrança indevida persistente;
- Tutela de urgência para suspender cobranças e limpar o nome imediatamente.
Checklist de provas: o que guardar hoje para não perder depois
A documentação é a diferença entre ganhar e perder. Especialistas orientam a reunir antes de acionar o banco:
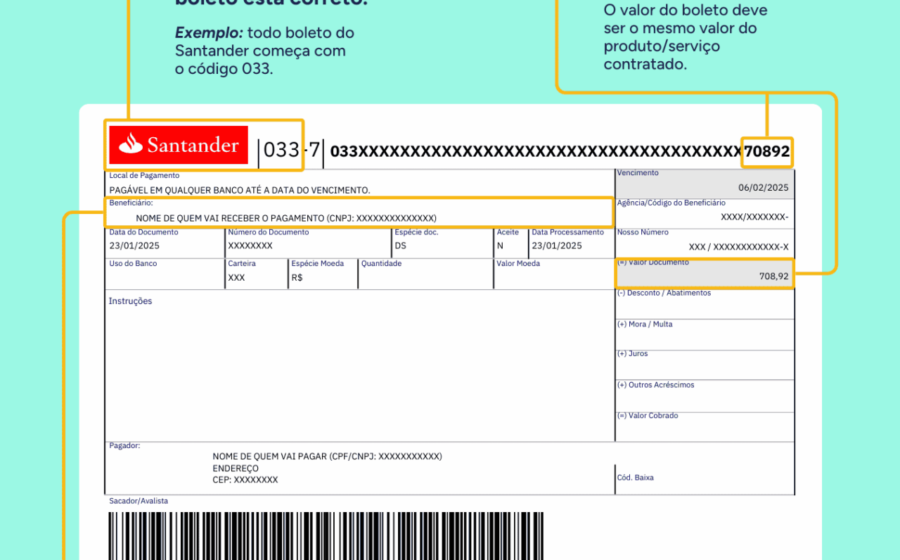
- Boleto e comprovante: arquivos originais (identificam o beneficiário real e o banco recebedor);
- Comunicações: prints de WhatsApp, e-mails, SMS com remetente, data, hora e conteúdo integral;
- Origem do contato: link do site, telefone, como chegou até lá (buscador, link enviado, app);
- Contrato e extratos: comprovam os dados que o golpista conhecia (valores, vencimentos, pedidos de quitação);
- Protocolos bancários: números de atendimento, respostas, negativas;
- Boletim de ocorrência: registro policial + eventuais cartas de cobrança ou alertas de negativação posteriores.
O que observar daqui para frente
As decisões de 2026 ainda cabem recurso, e a uniformização do entendimento entre tribunais segue em aberto. Para empresários e gestores financeiros, o recado prático é duplo: treine a equipe para validar beneficiários e canais oficiais antes de qualquer pagamento e, se o golpe ocorrer, documente tudo tecnicamente. A inversão do ônus da prova tem sido a arma mais forte do consumidor — mas só funciona para quem chega à Justiça com a “munição” organizada.