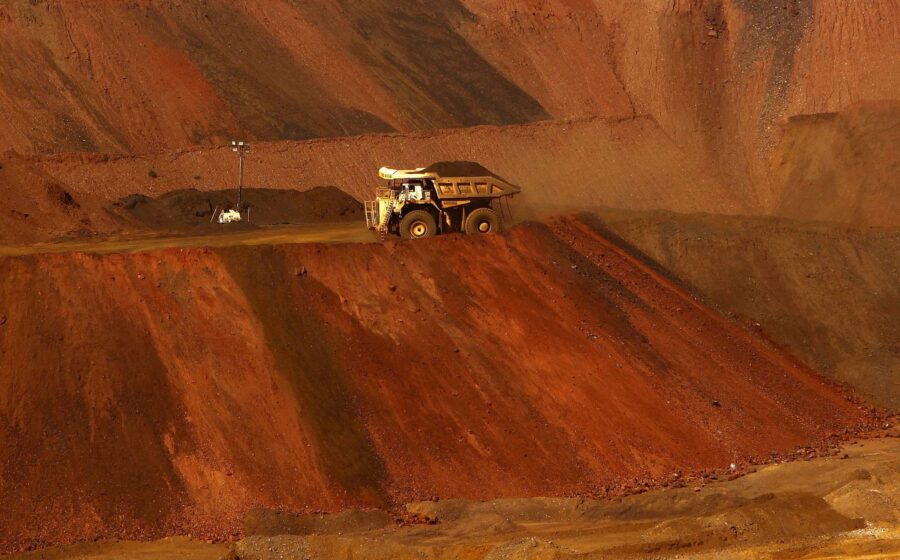
O minério de ferro voltou a operar abaixo de US$ 100 a tonelada na China, arrastando o frete marítimo para patamares acima de US$ 40. A combinação comprime margens no Brasil, mas o tamanho do estrago depende quase exclusivamente da estrutura logística de cada empresa.
Enquanto a Vale e pares de grande porte blindam custos com portos e ferrovias próprios, médias e pequenas mineradoras enfrentam uma conta que pode fechar as portas de municípios inteiros.
O abismo entre quem tem ferrovia e quem aluga navio
O contrato de janeiro na bolsa de Dalian (DCE) fechou a US$ 101,11, com mínimos intradiários rompendo o suporte psicológico dos três dígitos. Para quem controla a logística de ponta a ponta, o choque é absorvido no caixa. Para quem compra frete no mercado spot, a matemática fecha no vermelho.
Grandes players operam com contratos de longo prazo e ativos próprios — terminais, vagões, ferrovias. O custo marginal por tonelada permanece estável mesmo com o navio caro. Já as empresas de médio e pequeno porte disputam espaço em portos públicos e ferrovia concedida, pagando tarifas cheias em um momento de taxa de frete marítimo elevada.
Estratégias de sobrevivência já estão em curso
Parte do setor não esperou a tempestade passar. Movimentos recentes mostram mineradoras médias investindo em terminais logísticos privados no interior, antecipando o embarque e reduzindo a dependência do modal rodoviário até o porto. A jogada corta custos internos e melhora o poder de barganha no frete marítimo.
- Terminais privados: reduzem o custo “porta da mina até o navio”.
- Beneficiamento local: eleva o teor do minério, diluindo o frete por unidade de ferro.
- Contratos de affreightment: travam tarifas de navio por períodos longos, fugindo do spot.
Quem não tem escala para essas ações, no entanto, fica refém da volatilidade diária.
O efeito invisível nas prefeituras
A conta não para no balanço da mineradora. A CFEM — royalty do minério — cai junto com a produção e o preço. Em dezenas de municípios brasileiros, uma única operação de médio porte responde por mais de 50% da receita orçamentária. Se a mina para ou reduz turno, a prefeitura para.
Saúde, educação e folha de pagamento dependem direta da cotação em Dalian. A diversificação econômica nessas regiões — turismo, agronegócio, serviços — deixa de ser discurso de palanque e vira questão de sobrevivência fiscal imediata.
Minério de ferro e minerais críticos: mercados que não se misturam
Há quem confunda o ciclo do aço com a corrida dos metais para transição energética. São cadeias distintas. O cobre, carro-chefe dos minerais críticos, vive déficit estrutural de oferta; o Chile, maior produtor, luta para manter volumes. Isso mantém o apetite por novos projetos de cobre no Brasil aquecido, independente do preço do minério de ferro hoje.
Para o ferro, a leitura é de ajuste cíclico. Mineradoras capitalizadas usam o momento de baixa para avançar em licenciamento, expansão de capacidade e ganhos de eficiência — posicionando-se para o próximo superciclo. As menores, sem caixa para esperar, seguem expostas ao dia a dia do spot.
O que observar nas próximas semanas
Três variáveis ditam o rumo do curto prazo: a velocidade de recuperação da siderurgia chinesa pós-inverno, a entrada de nova oferta de grandes projetos na Austrália e no Brasil, e a taxa de frete Capesize. Se o minério estancar acima de US$ 95 e o frete recuar para a casa dos US$ 30, a pressão alivia. Caso contrário, a seleção natural no setor médio acelera — e a conta chega nos royalties municipais antes do que se imagina.