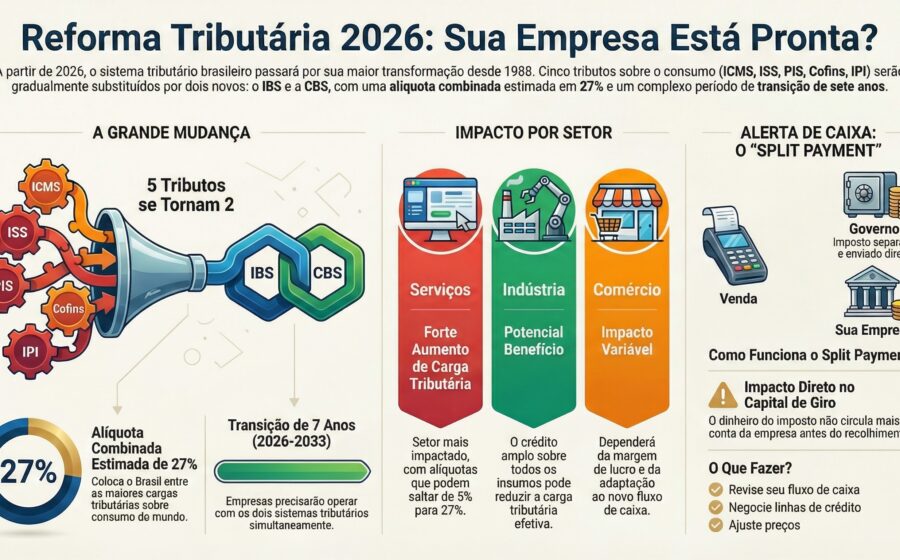
Um estudo do FMI acaba de confirmar: adiar a reforma tributária do consumo pode custar ao Brasil até 0,8% do PIB ao ano em ganhos de bem-estar perdidos. Mas o impacto real vai muito além desse número. O relatório aponta exatamente onde o sistema atual sangra a competitividade — e por que voltar atrás agora seria um erro estratégico.
O diagnóstico que ninguém esperava
O capítulo “Taxing better to boost growth” do novo Fiscal Monitor parte de uma constatação que se encaixa como luva no Brasil: com dívida alta e juros elevados, não há espaço para cortar impostos no curto prazo. A saída é arrecadar o mesmo valor com menos distorções. Para o Fundo, o modo de arrecadar importa tanto quanto o montante.
Tributar melhor, na definição técnica, significa obter a mesma receita interferindo menos nas decisões de produzir, investir, inovar e trabalhar. Um IVA que não permite recuperar todo o imposto pago nos insumos deixa de taxar o consumo e passa a taxar a produção, gerando custos em cascata pelas cadeias produtivas.
Os números que assustam (e animam)
O estudo traz dados concretos para economias emergentes e em desenvolvimento:
- Isenções e empresas fora do IVA adicionam até 9% ao custo dos insumos;
- Restaurar a neutralidade do imposto rende ganhos de bem-estar de até 0,8% do PIB ao ano;
- Eliminar o viés tributário contra o capital elevaria o PIB de longo prazo entre 2,1% e 2,7%;
- A diferença de produtividade entre empresas pequenas e grandes cai de 28% para 4% quando as regras são simplificadas.
Se onde já existe um IVA imperfeito o ganho potencial chega a 0,8% do PIB, não há razão para esperar menos no Brasil.
Por que o Brasil é o caso de escola
O diagnóstico do FMI descreve o sistema brasileiro com precisão cirúrgica. Hoje, o ISS e parte do PIS/Cofins são cumulativos; o ICMS restringe créditos; exportadores acumulam saldos que não conseguem reaver. A EC 132 segue o receituário: crédito amplo sobre aquisições, ressarcimento de saldos credores e desoneração plena das exportações.
No investimento, a cumulatividade onera bens de capital em 5% a 7%. Com IBS e CBS, o crédito sobre esses bens será integral e imediato. A complexidade de 27 legislações de ICMS e mais de 5.500 de ISS dá lugar a regras nacionais únicas, nota fiscal padronizada e split payment para devolução rápida de créditos.
O entrave político e a resposta técnica
O trecho mais pertinente ao debate eleitoral, porém, é outro. O FMI observa que reformas assim enfrentam resistência porque seus custos são imediatos e concentrados em quem perde benefícios, enquanto os ganhos são difusos e graduais. Para vencer, recomenda: objetivos claros, implementação crível, transição gradual e compensações focalizadas.
A EC 132 seguiu esse roteiro: transição até 2033 para empresas e famílias, fundo de compensação para quem perde incentivos de ICMS (até 2032) e cashback para famílias de baixa renda. Resta preservar a credibilidade da implementação.
O que observar daqui pra frente
Suspender a reforma a menos de três meses do início da cobrança da CBS — depois de empresas e fiscos investirem em sistemas — sinalizaria que as regras mudam a cada eleição. O relatório do FMI soa quase como uma defesa da EC 132. A reforma tem defeitos, e boa parte deles pode ser corrigida por lei complementar. Adiá-la ou revogá-la não os eliminaria; apenas condenaria o país a tributar mal por mais tempo. O sinal claro para investidores e gestores: a estabilidade das novas regras será o termômetro da confiança no ambiente de negócios nos próximos anos.