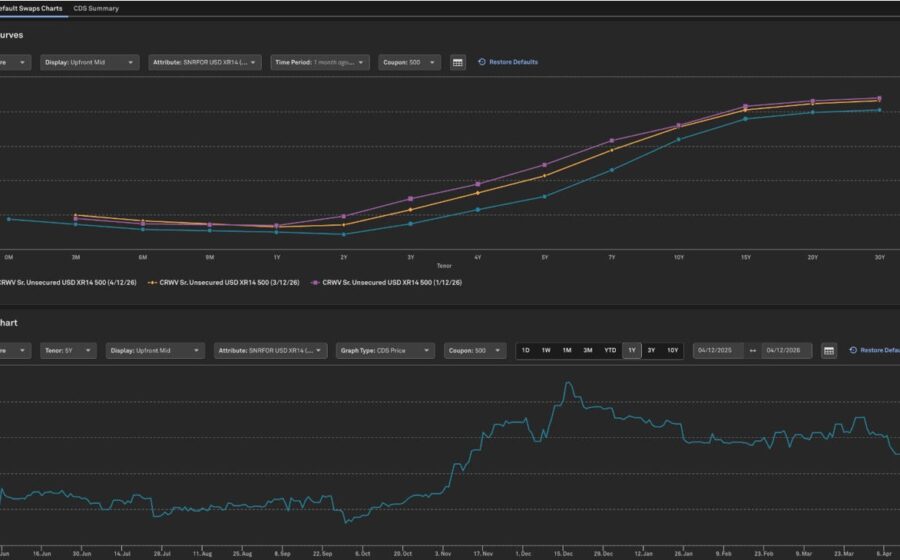
O custo de proteger a dívida da CoreWeave contra calote subiu vertiginosamente nas últimas sessões, acendendo um sinal de alerta que vai muito além de uma única empresa. O movimento revela uma fragilidade sistêmica: a cadeia de suprimentos da inteligência artificial pode estar crescendo mais rápido do que sua capacidade de se financiar.
Investidores que acompanham de perto o mercado de crédito privado já vinham notando tensão nos spreads de nomes ligados à infraestrutura de GPUs. O salto nos Credit Default Swaps da CoreWeave apenas confirmou o que muitos suspeitavam — mas poucos precificavam.
Por que a CoreWeave virou termômetro do setor
A empresa se tornou, nos últimos dois anos, o principal fornecedor de capacidade computacional sob demanda para startups e grandes modelos de linguagem. Seu modelo de negócio depende de alavancagem pesada: compra GPUs a prazo, financia data centers com dívida e aluga a capacidade por contratos de curto prazo.
Funciona enquanto a demanda explode e o custo de capital permanece comportado. Mas o cenário mudou.
- Taxas de juros reais ainda elevadas nas principais economias
- Ciclo de capex das big techs dando sinais de moderação
- Concorrência crescente de provedores de nuvem tradicionais
Esses três vetores pressionam simultaneamente a receita e o custo de funding da companhia.
O contágio já chegou aos fornecedores
Fabricantes de servidores, operadoras de data center e até locadores de imóveis industriais começam a rever termos contratuais. Clientes de menor porte relatam prazos de pagamento alongados e exigências de garantias adicionais — sintomas clássicos de estresse de capital de giro na cadeia.
Um gestor de fundo de crédito privado, sob condição de anonimato, resumiu: “O mercado está precificando não o risco da CoreWeave, mas o risco do modelo de negócio replicado por dezenas de players menores.”
O que os números de CDS realmente dizem
O CDS de 5 anos da empresa ultrapassou níveis vistos apenas em momentos de estresse agudo de setores inteiros. Para comparação, durante a crise de 2022 no setor de cripto, papéis de exchanges chegaram a patamares semelhantes — precedendo uma onda de reestruturações.
Não se trata de prever calote iminente. O mercado de CDS antecipa probabilidade de evento de crédito, não o evento em si. A mensagem, contudo, é clara: a margem de erro encolheu.
Cenários para os próximos trimestres
Três trajetórias plausíveis dividem analistas de crédito estruturado:
- Cenário base: Refinanciamento a custos mais altos, margens comprimidas, consolidação do setor
- Cenário adverso: Inadimplência de player relevante, reprecificação em cascata, restrição de crédito novo
- Cenário benigno: Queda de juros globais alivia funding, demanda por IA sustenta receitas, CDS recua
A variável decisiva não está no balanço de nenhuma empresa específica, mas na disposição dos comitês de investimento das big techs em manter o ritmo atual de encomendas de capacidade.
O que observar daqui para frente
Agendas de leilão de dívida de infraestrutura tecnológica, relatórios de utilização de capacidade de data centers hyperscale e — sobretudo — a evolução dos spreads de CDS de nomes secundários do setor. Se o contágio se alastrar para além da CoreWeave, o sinal deixa de ser idiossincrático e vira sistêmico.
Para quem aloca capital em private credit, venture debt ou ações de semicondutores, a leitura do CDS da CoreWeave virou indicador antecedente obrigatório. Não pelo que ele diz de uma empresa, mas pelo que revela sobre a arquitetura financeira por trás da revolução da IA.