
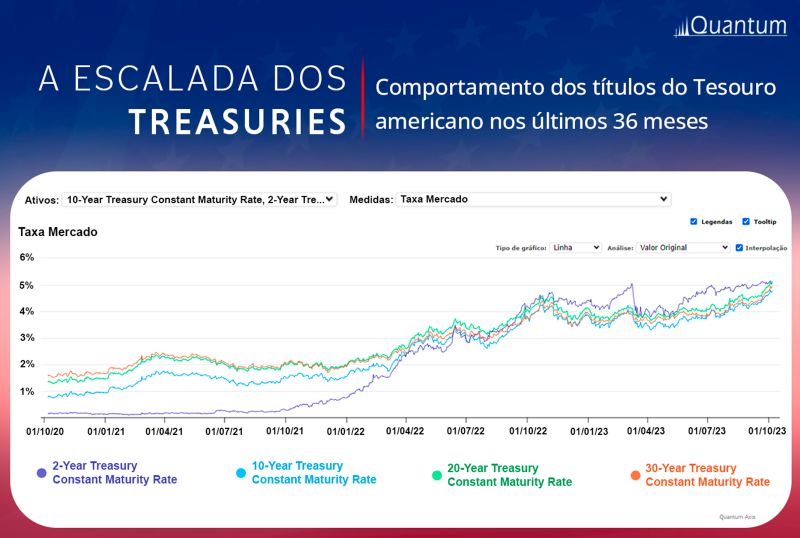
O Tesouro Prefixado 2029 paga 13% ao ano. Já o título do governo americano de 10 anos rende 5,29%. No papel, a escolha parece óbvia. Mas quem olha só para a taxa nominal está deixando dinheiro na mesa — e expondo o patrimônio a um risco invisível.
A diferença real não está no cupom. Está no que acontece com o seu poder de compra quando o dólar mexe, a inflação acelera ou o Federal Reserve muda de ideia. E o cenário para os próximos meses tem variáveis que poucos estão precificando.
Onde o ganho nominal esconde o prejuízo real
Um investidor que aplicou R$ 100 mil no Tesouro Prefixado 2029 no início de 2024 viu o papel valorizar. Mas, se precisar vender antes do vencimento, o preço de mercado oscila com a curva de juros futura. Uma alta de 1 ponto percentual nas taxas longas derruba o valor do título em cerca de 8%.
Nos Treasuries, a mecânica é parecida. O título de 10 anos a 5,29% perde valor se os juros subirem. A diferença: a moeda de denominação. Se o dólar cai 10% enquanto você segura o papel, o retorno em reais evapora — mesmo com o cupom em dia.
Nos últimos 12 meses, o real oscilou entre R$ 4,80 e R$ 5,70 por dólar. Quem comprou Treasuries no topo da moeda americana e vendeu no fundo perdeu cerca de 15% só no câmbio. O cupom de 5,29% levaria três anos só para cobrir esse buraco.
O que os gestores fazem (e você pode copiar)
Grandes fundos não escolhem um lado. Eles usam os dois — e mais uma camada. A estratégia padrão para proteção de patrimônio em reais costuma ter três pernas:
- Tesouro IPCA+ longo (vencimento 2035 ou 2045) para ancorar poder de compra
- Tesouro Prefixado curto/médio (2026 a 2029) para capturar prêmio de inclinação da curva
- Treasuries ou ETFs de títulos globais com hedge cambial parcial (30% a 50%)
O hedge parcial é o segredo. Protege parte do capital se o dólar dispara, mas deixa exposição residual para ganhar se a moeda americana se valorizar. Fundos como o Vanguard Total International Bond (BNDX) ou o iShares Core U.S. Aggregate Bond (AGG) já fazem isso internamente.
O cenário que muda tudo em 2025
O Federal Reserve iniciou o ciclo de cortes em setembro. O mercado precifica mais duas reduções de 0,25 ponto até o fim do ano. Se a inflação americana surpreender para cima — e o dado de serviços tem vindo forte —, os cortes param. Os Treasuries de longa duração caem. Quem está posicionado só no curto perde o prêmio de risco.
No Brasil, o Copom subiu a Selic para 11,25% em novembro e sinalizou mais duas altas de 1 ponto. O Tesouro Prefixado 2029 já reflete Selic a 13% no fim do ciclo. Se o Banco Central para antes, o papel valoriza forte. Se vai além, quem comprou no topo amarga prejuízo de marcação a mercado.
Mas o efeito mais relevante aparece em outro setor.
Corporate bonds americanos: o meio-termo ignorado
Títulos de dívida de empresas como Microsoft, Apple e Johnson & Johnson pagam spreads de 0,8% a 1,2% acima dos Treasuries. Em reais, com hedge, o carry fica entre 9% e 11% ao ano — entre o Prefixado brasileiro e o Treasury puro.
O risco de crédito é mínimo (rating AAA ou AA). A liquidez é alta. E a correlação com ações brasileiras é próxima de zero. Para quem tem 20% a 30% da carteira no exterior, essa classe de ativos costuma reduzir a volatilidade total do portfólio em 2 a 3 pontos percentuais ao ano, segundo dados da Anbima de 2023 a 2024.
ETFs como LQDR (iShares Investment Grade Corporate Bond com hedge) ou BNDX dão acesso imediato. A taxa de administração gira em torno de 0,15% a 0,20% ao ano.
O que observar daqui para frente
Três gatilhos definem a alocação ideal nos próximos trimestres: a velocidade dos cortes do Fed, a terminal da Selic no Brasil e a trajetória do dólar. Se o Fed para de cortar em janeiro e o Copom vai a 14%, o Prefixado 2029 vira a melhor opção em reais. Se o dólar cai para R$ 5,00 e os juros americanos caem mais, Treasuries com hedge brilham.
A regra prática: mantenha 40% a 50% em indexados à inflação brasileira (IPCA+), 20% a 30% em Prefixado curto/médio, e 20% a 30% em exposição externa com hedge parcial. Rebalanceie a cada seis meses. Não tente acertar o topo ou o fundo — a consistência vence a precisão.












