
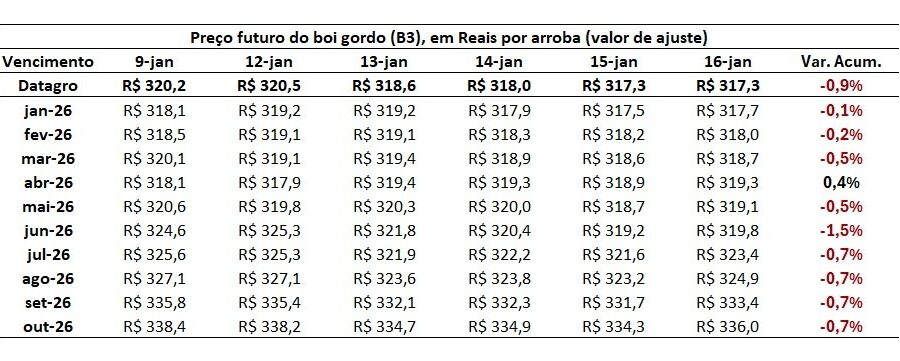
O mercado físico do boi gordo acelerou mais que os contratos futuros na primeira quinzena de outubro, comprimindo o prêmio do vencimento mais próximo para o menor nível em meses. A convergência, porém, esconde um detalhe crucial: a curva longa segue renovando máximas históricas, sinalizando que a firmeza de preços deve persistir bem além de 2026.
Entre 30 de setembro e 13 de outubro, a arroba no físico (referência Datagro) saltou de R$ 365,40 para R$ 378,30 — alta de 3,5%. No mesmo período, o contrato para outubro de 2026 na B3 avançou apenas 1,7%, de R$ 383,10 para R$ 389,50. O resultado imediato foi a erosão do ágio.
O que os números revelam na prática
O prêmio do contrato outubro/26 sobre o físico caiu de R$ 17,70 (4,8%) para R$ 11,20 (3,0%), uma redução de R$ 6,50 por arroba ou 1,8 ponto percentual. Para quem opera hedge ou trave de custos, a janela de proteção ficou mais barata, mas também mais estreita.
- Físico (Datagro): R$ 365,40 → R$ 378,30 (+3,5%)
- Futuro Out/26: R$ 383,10 → R$ 389,50 (+1,7%)
- Prêmio: 4,8% → 3,0% (queda de 1,8 p.p.)
Por que o prêmio encolheu — e por que não é sinal de fraqueza
A dinâmica é técnica e esperada: contratos no mês de vencimento tendem a convergir para o spot. O movimento reflete a valorização mais intensa do boi pronto para abate, puxada pela oferta restrita de animais terminados, e não uma perda de apetite dos players de risco.
Prova disso é que os vencimentos posteriores ignoraram a compressão do curto prazo e continuaram subindo. A curva a termo manteve estrutura altista, com todos os contratos negociados acima da referência física.
A curva futura desenha um cenário de preços sustentados
Olhando para frente, o prêmio volta a se alargar. Em 13 de outubro, os ajustes mostravam:
- Nov/26: R$ 397,80 — prêmio de 5,2% (R$ 19,50/@)
- Dez/26: R$ 395,70 — prêmio de 4,6% (R$ 17,40/@)
- Jan/27: R$ 394,80 — prêmio de 4,4% (R$ 16,50/@)
- Fev/27: R$ 394,70 — prêmio de ~4,3% (R$ 16,40/@)
- Mar/27: R$ 394,30 — prêmio de ~4,2% (R$ 16,00/@)
Todos os vencimentos renovaram máximas no período. A mensagem do mercado de derivativos é clara: a expectativa de escassez de boi gordo se estende por todo o primeiro semestre de 2027.
Sinais divergentes: bezerro e exportação
Dois indicadores laterais merecem atenção. O ágio do bezerro sobre o boi gordo (Cepea/MS) recuou levemente, de 42,1% para 41,1%, pois a arroba do boi subiu proporcionalmente mais que a do bezerro. Ainda assim, o patamar permanece acima de 2025, indicando que o pecuarista de cria continua valorizado.
Já as exportações de carne in natura decepcionaram na largada de outubro. A média diária dos sete primeiros dias úteis ficou em 8,76 mil toneladas — queda de quase 40% frente às 14,56 mil toneladas/dia de outubro de 2025. O ritmo lento de embarques pode limitar o suporte externo aos preços internos nas próximas semanas.
O que observar daqui para frente
A convergência entre físico e futuro no vencimento outubro/26 deve se completar nas próximas sessões, zerando o prêmio residual. O termômetro real estará nos contratos de novembro em diante: se mantiverem prêmios acima de 5%, a tese de preços firmes segue válida. Paralelamente, a recuperação do ritmo de exportações e a evolução da oferta de boi de confinamento ditarão se o físico continuará liderando a alta ou se o futuro reassumirá a dianteira. Para o gestor de risco, a lição é clara: a curva longa continua a oferecer proteção a patamares historicamente atrativos, mesmo com o achatamento do vencimento imediato.












