
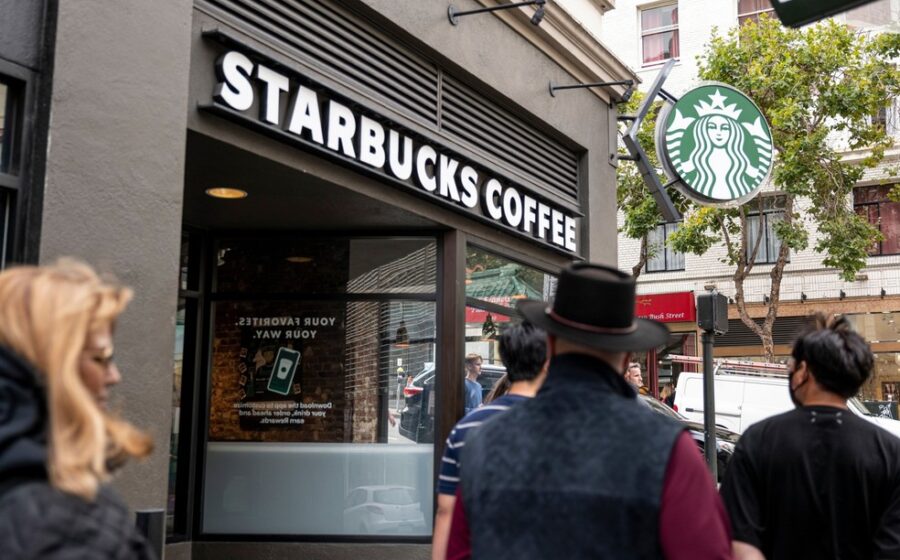
A Starbucks anuncia expansão agressiva no Brasil enquanto enxuga a operação nos Estados Unidos. O movimento inverso surpreende analistas e coloca o país no radar como prioridade global da rede. Entenda o que muda para o mercado e para o seu bolso.
O choque de realidades entre matriz e filial
Nos EUA, a gigante fechou centenas de unidades de baixo desempenho nos últimos meses. O corte atinge cerca de 1% do parque de 18 mil lojas americanas. Por aqui, o cenário é oposto: a marca mira 32 novas inaugurações até o fim de 2026.
A meta anterior era de 30 pontos. A revisão para cima sinaliza confiança rara no varejo atual. A operação brasileira, hoje com 130 lojas, responde por uma fatia pequena da receita global, mas carrega peso estratégico desproporcional.
Da recuperação judicial à ofensiva da Zamp
O “apagão” de 2023 ainda pesa na memória. A SouthRock, antiga operadora, entrou em recuperação judicial e fechou dezenas de portas. A virada veio com a Zamp, dona do Burger King no país, assumindo o controle.
Após reestruturar a base, a holding segurou a expansão até o segundo trimestre deste ano. Desde então, já abriu 20 unidades. O ritmo impressiona: quase uma loja nova a cada cinco dias úteis.
Onde está o dinheiro novo
A concentração histórica no Sudeste começa a se diluir. Belo Horizonte voltou ao mapa de crescimento, enquanto Rio e São Paulo recebem reforço. O passo seguinte, previsto para 2027, mira cidades e regiões ainda não atendidas.
Atualmente, a bandeira está em oito estados mais o Distrito Federal. A lista inclui:
- São Paulo e Rio de Janeiro (maior densidade)
- Minas Gerais, Rio Grande do Sul, Santa Catarina, Paraná
- Goiás, Bahia e Distrito Federal
A receita do “Back to Starbucks” funcionando
O plano global de Brian Niccol, CEO desde 2024, resgata rituais abandonados. Balcões de condimentos voltaram, assim como canecas de cerâmica com refil grátis para consumo no local. Baristas retomaram a escrita de mensagens nos copos.
A tecnologia também entrou na dança. Novos sistemas prometem agilizar o preparo e reduzir filas — dor crônica da operação brasileira. Contratações em massa completam o pacote de “hospitalidade”.
Resultados financeiros: venda alta, lucro pressionado
As ações acumulam alta de quase 15% em 12 meses. Vendas em mesmas lojas crescem trimestre a trimestre. Porém, a conta não fecha no lucro líquido.
A meta é cortar US$ 2 bilhões (cerca de R$ 10 bi) em custos anuais até 2028. Demissões em massa e fechamento de unidades deficitárias bancam a reforma. No Brasil, a Zamp não abre margens, mas garante que o caixa da operação local sustenta o plano sem aporte extra da matriz.
O que observar nos próximos trimestres
A expansão para fora do eixo Rio-SP-BH será o teste de fogo. Custos logísticos, perfil de consumo local e concorrência com cafés especiais independentes ditam o risco. Outro ponto: a integração do programa de fidelidade global, prometida para 2025, pode travar ou acelerar a retenção de clientes. Para investidores e franqueados, o sinal verde está dado — mas a execução regional será o termômetro real.












