
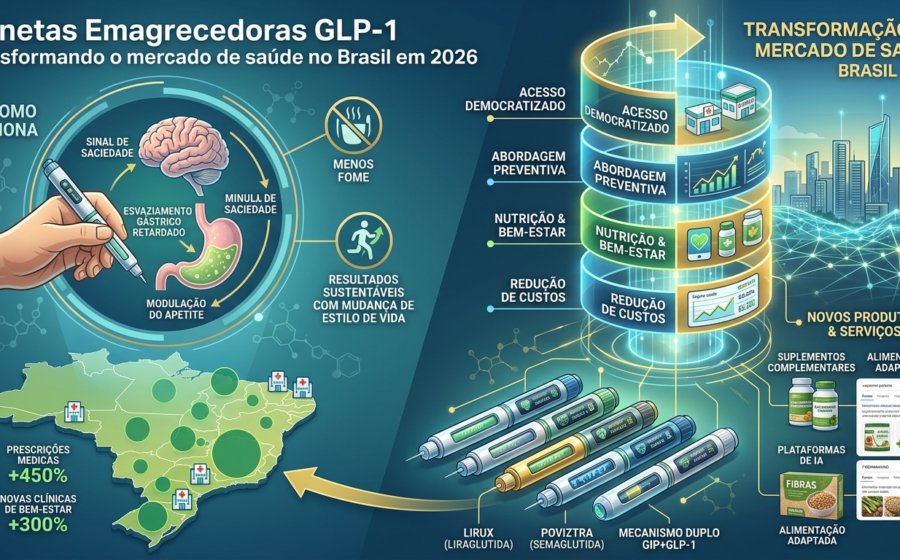
O Brasil aprovou 11 canetas injetáveis para tratamento de obesidade e diabetes tipo 2, mas a disputa real acontece fora dos consultórios: na cadeia de suprimentos, nas patentes e nas estratégias de precificação das farmacêuticas. Entender as diferenças entre cada princípio ativo deixou de ser apenas clínico — virou inteligência de mercado.
Semaglutida, liraglutida, tirzepatida e dulaglutida compõem o tabuleiro. Cada molécula carrega indicações distintas, esquemas de dosagem e, principalmente, barreiras regulatórias que ditam o ritmo de lançamento e a margem de lucro. O vencedor não será necessariamente o mais eficaz nos estudos, mas o que escalar produção e driblar a judicialização do acesso.
O mapa das 11 canetas: princípio ativo, indicação e status no Brasil
A lista abaixo resume o portfólio atualmente disponível ou em fase avançada de aprovação pela Anvisa. O critério de desempate para o prescritor — e para o analista de mercado — costuma ser a combinação entre perda de peso média reportada e frequência de aplicação.
- Ozempic (semaglutida 1 mg) – Diabetes tipo 2; uso off-label para obesidade.
- Wegovy (semaglutida 2,4 mg) – Obesidade; dose máxima dedicada.
- Rybelsus (semaglutida oral) – Diabetes tipo 2; única via oral da classe.
- Saxenda (liraglutida 3 mg) – Obesidade; aplicação diária.
- Victoza (liraglutida 1,8 mg) – Diabetes tipo 2; uso off-label para peso.
- Trulicity (dulaglutida) – Diabetes tipo 2; dose semanal.
- Mounjaro (tirzepatida) – Diabetes tipo 2; agonista dual GIP/GLP-1.
- Zepbound (tirzepatida) – Obesidade; mesmo princípio do Mounjaro, dose distinta.
- Byetta (exenatida) – Diabetes tipo 2; duas doses diárias.
- Bydureon (exenatida de liberação prolongada) – Diabetes tipo 2; semanal.
- Adlyxin (lixisenatida) – Diabetes tipo 2; dose diária.
Eficácia clínica versus viabilidade comercial
Estudos de fase 3 mostram que a tirzepatida (Mounjaro/Zepbound) entrega redução de peso superior a 20% em até 72 semanas, contra 15% a 17% da semaglutida em doses para obesidade. No entanto, a liraglutida (Saxenda) mantém fatia relevante por ter patente expirada em mercados-chave, abrindo espaço para biossimilares que pressionam o preço.
O gargalo atual não é a ciência, mas a capacidade de fabricação de peptídeos complexos. A Novo Nordisk e a Eli Lilly — donas das duas moléculas líderes — anunciaram investimentos bilionários em novas plantas, mas a entrada em operação leva de 18 a 36 meses. Enquanto isso, a distribuição no Brasil depende de cotas mensais negociadas com a CMED, o que cria volatilidade de estoque nas farmácias.
O impacto nos pequenos laboratórios e nas redes de varejo
Redes de farmácia relataram aumento de 300% na procura por canetas GLP-1 no último ano, mas a margem bruta encolheu devido ao teto de preço ao consumidor (PMC) e aos descontos progressivos exigidos por convênios. Pequenos fabricantes nacionais tentam emplacar versões genéricas da liraglutida, mas esbarram na exigência de estudos de comparabilidade clínica, não apenas bioequivalência.
Para o investidor, o sinal claro está na verticalização: quem controla a síntese do princípio ativo e a formulação final captura a maior fatia do valor. Parcerias com CDMOs (organizações de desenvolvimento e manufatura por contrato) tornaram-se ativos estratégicos mais valiosos que a própria marca comercial.
Cenários para os próximos 18 meses
A Anvisa deve publicar até o fim do semestre a nova RDC sobre medicamentos biológicos, simplificando o caminho para biossimilares de liraglutida e, futuramente, de semaglutida. Em paralelo, a quebra de patente da semaglutida nos EUA (prevista para 2032) já motiva movimentos de licenciamento voluntário em mercados emergentes.
Do lado da demanda, a inclusão da obesidade como critério de elegibilidade para cirurgia bariátrica pelo SUS — em discussão no CFM — pode redirecionar volume do varejo para o setor público, alterando a dinâmica de precificação. Já a chegada de formulações orais de nova geração (como o orforglipron, da Eli Lilly, em fase 3) ameaça tornar as canetas injetáveis obsoletas para parcela dos pacientes.
O que observar daqui para frente
Monitore três variáveis: (1) a velocidade de aprovação de biossimilares de liraglutida no Brasil; (2) a alocação de capital das big pharma em capacidade própria versus terceirização; (3) a judicialização do acesso off-label ao Ozempic, que ainda consome orçamento de planos de saúde sem previsão de reembolso regulado. Quem antecipar esses movimentos decide se entra no jogo como fabricante, distribuidor ou pagador — e em qual margem.












