
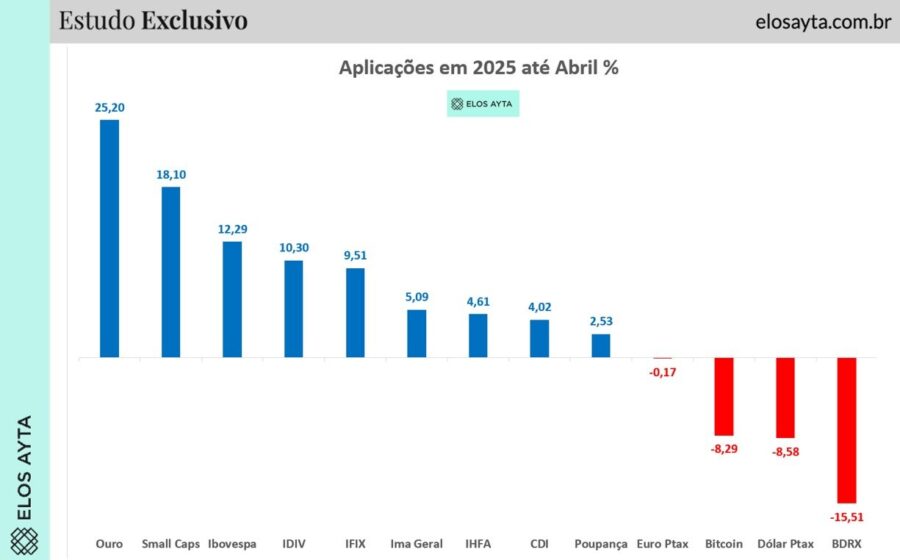
O Ibovespa renovou sua máxima histórica na sexta-feira (9), fechando aos 209.066 pontos, mas o verdadeiro protagonista da semana foi outro. O índice Small Caps disparou 20,14% em cinco pregões, mais que o dobro do ganho de 8,82% do índice principal, escancarando uma assimetria que pegou muitos investidores de surpresa.
Enquanto os holofotes miram o recorde nominal, a pergunta que fica é: trata-se de uma mudança estrutural de rotação de carteira ou apenas uma aposta concentrada no desfecho eleitoral? A resposta passa pela leitura de dois dos nomes mais ouvidos do mercado.
Tendência de alta ou armadilha lateral?
Para Alexandre Wolwacz, o Stormer, a direção está definida. “O cenário é uma tendência de alta estabelecida”, resume o trader da Liberta. Segundo ele, cada recuo tem servido de porta de entrada para quem ficou de fora do movimento recente, reforçando o fluxo comprador.
O cenário, contudo, tem uma data de validade provável. Stormer admite a chance de o mercado andar de lado até o segundo turno das eleições. A indefinição política funcionaria como um freio natural para a euforia atual, travando o índice em uma faixa de lateralização.
Do lado comprador, ele destaca um reforço importante: o ingresso crescente de capital estrangeiro, fator que costuma dar musculatura e longevidade aos ralis locais.
O “efeito juros” nas empresas menores
André Moraes, da Trade ao Vivo e BFR Investimentos, olha com lupa para o salto das small caps. Na leitura dele, o movimento reflete a precificação de um cenário de juros estruturalmente mais baixos.
“A maioria delas são empresas que dependem de juro baixo para se financiar, financiar crescimento, para que as dívidas fiquem mais saudáveis”, explica. Setores como construção civil e varejo são os principais beneficiários diretos. Magazine Luiza (MGLU3) é citada nominalmente como case duplo: ganha com o custo da dívida caindo e com o consumo reagindo ao crédito mais barato.
A continuidade desse ímpeto, porém, está atrelada às pesquisas eleitorais. “Essa tendência, na minha opinião, é de continuar a depender das pesquisas”, condiciona Moraes.
As campeãs que deixaram a MM200 para trás
O levantamento da Nelogica mostra o grau de estiramento dos vencedores. A distância em relação à média móvel de 200 períodos (MM200) — referência de longo prazo — revela nomes em território de “sobrecompra” técnica extrema.
| Ação | Fechamento | MM200 | Distância | Alta na Semana |
|---|---|---|---|---|
| JSL (JSLG3) | R$ 12,84 | R$ 6,64 | +93,48% | +53,04% |
| Vamos (VAMO3) | R$ 6,86 | R$ 3,59 | +91,18% | +44,73% |
| Movida (MOVI3) | R$ 18,94 | R$ 10,45 | +81,32% | +74,56% |
| Lojas Quero-Quero (LJQQ3) | R$ 2,93 | R$ 1,71 | +71,08% | +90,26% |
| Magazine Luiza (MGLU3) | R$ 12,22 | R$ 7,17 | +70,54% | +60,58% |
O Índice de Força Relativa (IFR) confirma a temperatura elevada: Vamos marca 94,29 e Magalu, 90,46. Leituras acima de 70 já indicam sobrecompra; acima de 90 sugerem exaustão de curto prazo, embora não garantam reversão imediata — movimentos fortes podem manter o indicador esticado por semanas.
O outro lado do recorde: quem não subiu
A festa não foi generalizada. Pesos-pesados do Ibovespa seguem abaixo da MM200, mostrando que a alta do índice mascara uma recuperação seletiva.
- Vale (VALE3): -12,49% vs MM200 (queda de 5,83% na semana)
- TIM (TIMS3): -19,60% vs MM200 (queda de 2,43% na semana)
- Natura (NATU3): -14,97% vs MM200
- Hapvida (HAPV3): -16,49% vs MM200 (mas sobe 13,97% na semana)
O caso da Hapvida ilustra a nuance: mesmo com forte alta semanal, a ação ainda não recuperou o referencial de longo prazo. Permanecer abaixo da MM200 não sinaliza compra automática; exige análise da estrutura gráfica individual.
O que observar daqui para frente
Com o Small Caps em sua terceira semana consecutiva de alta e o Ibovespa na segunda, o foco migra para a reação dos preços nos primeiros testes de suporte. Se os recuos forem rasos e de baixo volume, a tese de rotação para small caps ganha força.
Dois gatilhos ditam o ritmo imediato: a divulgação de novas pesquisas eleitorais — que validam ou destroem a tese de juros baixos precificada por Moraes — e a manutenção do fluxo estrangeiro citado por Stormer. Para o gestor exposto a varejo e logística, o desafio agora é gerenciar o risco de posições esticadas tecnicamente sem sair cedo de um movimento que pode ter perna longa.












