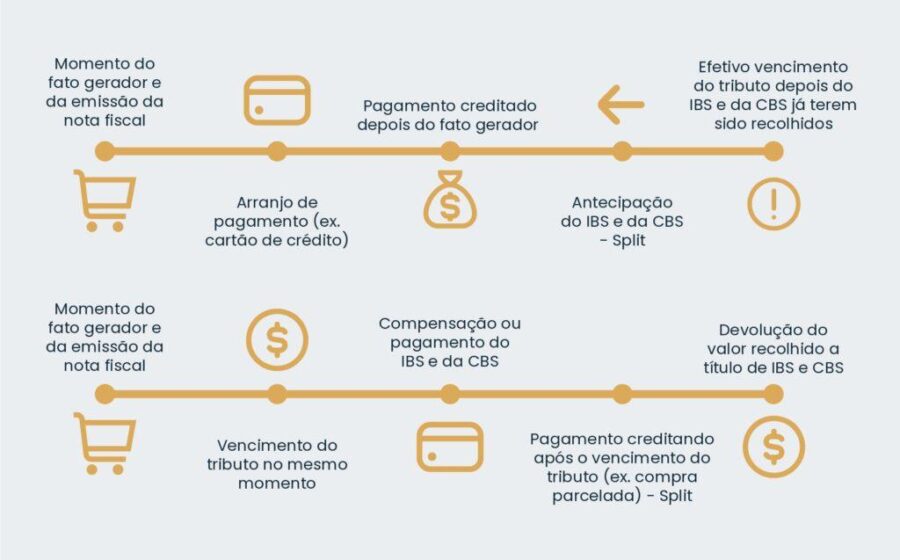
O split payment vai retirar do caixa das empresas o intervalo de 30 a 90 dias que hoje existe entre a venda e o recolhimento dos tributos. A mudança, prevista para começar em 2027, transfere o imposto ao governo no exato momento do pagamento — e o setor produtivo já calcula o impacto no capital de giro.
Mas a conta não fecha só no fluxo de caixa. O custo da adaptação tecnológica e a Selic a 13,75% desenham um cenário de crédito mais caro justamente para quem mais depende dele.
O que muda na prática a partir de 2027
Hoje, o comerciante recebe o valor cheio da venda, apura os impostos mensal ou trimestralmente e só depois repassa ao Fisco. Esse “empréstimo involuntário” do governo financia estoque, folha e fornecedores. Com o split payment, a parcela do tributo é destacada e enviada à Receita automaticamente na liquidação da transação.
A implementação será faseada: opcional no segundo semestre de 2027, restrita a operações B2B. A obrigatoriedade geral deve ficar para 2028, prazo dado para que bancos, adquirentes e arranjos de pagamento adaptem seus sistemas.
O choque no capital de giro das PMEs
Para Fábio Pina, assessor econômico da FecomércioSP, o mecanismo cria um “mega problema”. Em cadeias com prazos comerciais alongados — como atacado e varejo —, o imposto embutido no preço funciona como oxigênio de caixa por até três meses. A retirada imediata força a busca por crédito bancário num momento de juros restritivos.
Halley Henares Neto, presidente da Abat, estima que pequenas e médias empresas percam cerca de 40 a 45 dias de fôlego entre o recebimento e o fato gerador do tributo. “Obviamente vão repassar esse custo para o contribuinte”, afirma, referindo-se às tarifas de implementação cobradas pelas instituições financeiras.
- Prazo atual de recolhimento: 30 a 90 dias (apuração mensal/trimestral)
- Com split payment: recolhimento instantâneo no ato do pagamento
- Início opcional (B2B): segundo semestre de 2027
- Obrigatório geral: previsão para 2028
- Selic atual: 13,75% ao ano
O debate político e a defesa do governo
A coordenadora econômica da campanha de Flávio Bolsonaro, Daniella Marques, classificou o instrumento como asfixiante para o capital de giro do pequeno empresário. O senador voltou ao tema na quinta-feira (8), alegando que a ferramenta “inviabiliza o capital de giro para as empresas”.
Do outro lado, o ministro da Fazenda, Dario Durigan, rebateu: ser contra o split payment é “favorecer quem frauda”. O argumento central é que o mecanismo fecha o cerco contra empresas noteiras e reduz a sonegação, viabilizando o modelo de crédito financeiro do novo IVA.
O deputado Luiz Carlos Hauly (Podemos-PR), um dos arquitetos da reforma, relativizou a possibilidade de revogação. Segundo ele, a preocupação da campanha estaria focada no B2C, enquanto a prioridade da implementação é o B2B.
Riscos tecnológicos e custos ocultos
Além do impacto financeiro, especialistas apontam a complexidade operacional. Henares Neto cita experiências internacionais onde a adoção exigiu revisões sucessivas. “Não é um sistema de fácil implementação”, resume. Bancos e adquirentes terão de construir a infraestrutura de segregação e envio em tempo real — custos que, inevitavelmente, migrarão para a ponta.
Igor Barenboin, economista-chefe da Reach Capital, alerta para o efeito cascata: ao retirar capital de giro das empresas, o mecanismo tende a encarecer o crédito, sobretudo para companhias menores e mais dependentes de financiamento bancário de curto prazo.
O que observar nos próximos meses
O governo sinalizou abertura para ajustes no instrumento e discussão de prazos, mas não indicou intenção de abandonar a proposta. A janela até 2027 será decisiva para três frentes: a definição técnica dos prazos de implementação, a negociação de custos operacionais com o sistema financeiro e a eventual criação de linhas de crédito compensatórias para mitigar o choque de liquidez nas PMEs. Quem depende de capital de giro para girar o negócio deve acompanhar cada movimento — a regra do jogo está mudando, e o relógio já corre.