A safra de leite entra em expansão no Brasil e a consultoria StoneX projeta pressão bajista sobre os derivados até dezembro. O movimento inverte a firmeza vista no meio do ano e exige atenção redobrada de quem negocia contratos futuros.
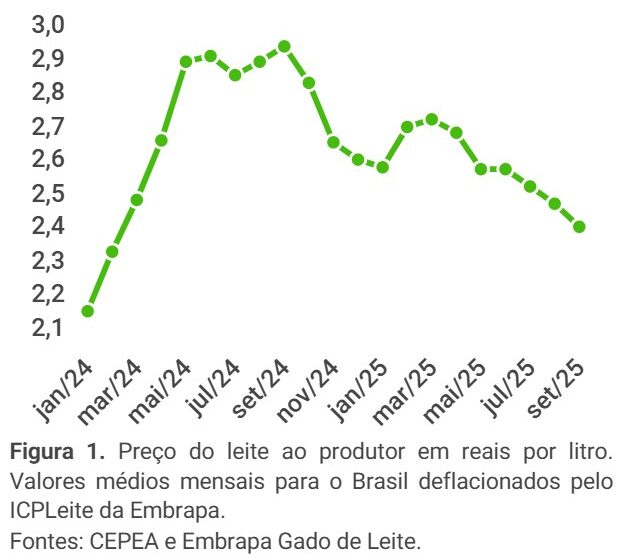
Em julho e agosto, o preço ao produtor beirava R$ 2,88 por litro, acima de 2025. A virada veio em setembro: mais matéria-prima no mercado spot enfraqueceu UHT, muçarela e leite em pó. A tendência deve chegar ao campo nas próximas semanas.
Por que a oferta acelerou justamente agora
O último trimestre costuma concentrar a recuperação sazonal da produção nacional. O Sul já vinha crescendo desde o terceiro trimestre, enquanto o retorno das chuvas no Centro-Oeste e Sudeste recuperou pastagens e reservatórios de forragem.
O inverno chuvoso acima da média em várias regiões funcionou como combustível extra para a disponibilidade de volumoso nos meses finais do ano.
O crescimento é real, mas mais fraco que em 2025
Não se trata de uma repetição do boom anterior. A captação no segundo trimestre subiu apenas 1,0% na comparação anual, contra 10,2% no mesmo intervalo de 2025. Para a StoneX, o balanço de oferta está “menos confortável” que no ciclo passado.
- Alta Q2/2026 vs Q2/2025: +1,0%
- Alta Q2/2025 vs Q2/2024: +10,2%
- Preço médio ao produtor (jul/ago): ~R$ 2,88/litro
Esse ajuste mais apertado significa que qualquer desvio climático ou logístico tem potencial para amplificar a volatilidade — para cima ou para baixo.
Demanda absorveu o excedente, mas macro pesa
O lado positivo: mesmo com a safra cheia de 2025, os derivados sustentaram patamares remuneradores na maior parte de 2026. Sinal de que o mercado digeriu o volume extra. A desaceleração da inflação geral dá fôlego ao consumo doméstico.
Por outro lado, juros altos e câmbio instável mantêm o cenário macroeconômico como variável de risco para a renda das famílias e, consequentemente, para a absorção de lácteos de maior valor agregado.
Clima: o fator que pode quebrar a previsão
A StoneX alerta para assimetrias regionais que complicam a leitura única do mercado:
- Nordeste e Centro-Sudeste: tempo seco e calor reduzem produção de leite e comprometem forragens suplementares.
- Sul: excesso de umidade beneficia pastagens, mas eleva risco de eventos extremos que interrompem captação, danificam infraestrutura e atrapalham a colheita de silagem.
Essa dicotomia climática impede apostas lineares. Uma quebra pontual no Sul ou uma seca prolongada no Nordeste pode reverter a tendência de queda em dias.
O que observar daqui para frente
A intensidade do recuo nos preços dependerá da velocidade com que a demanda acompanha a oferta sazonal. Com estoques ajustados, o mercado ficou sensível a choques de curto prazo. Produtores e indústrias devem monitorar semanalmente os dados de captação das principais bacias leiteiras e o comportamento do contrato futuro na B3 — a liquidez crescente do derivado financeiro já funciona como termômetro antecipado de reversões de tendência.