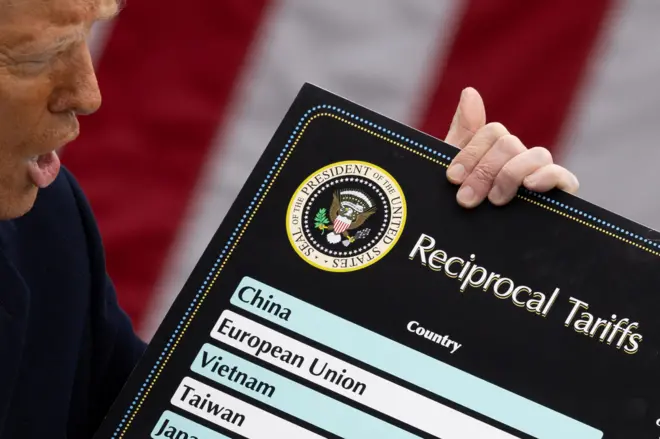
As novas tarifas americanas já elevaram a inflação nos EUA em 2,9 pontos percentuais até fevereiro de 2026, segundo o Federal Reserve de Nova York. O contra-ataque brasileiro, no entanto, não acontece nas prateleiras dos supermercados, mas nas linhas de produção e nos quadros de funcionários. Entender onde o golpe realmente dói é o primeiro passo para proteger seu negócio.
O efeito pinça que sufoca a indústria calçadista
O setor de calçados ilustra o drama com números crus. Os EUA são o principal mercado externo, mas as exportações desabaram: queda de 7,5% no volume e 16,8% na receita entre janeiro e agosto, na comparação com 2025. São os piores números desde o ano da pandemia.
O preço médio do par vendido aos americanos despencou 35,4% apenas em agosto, batendo US$ 17,20. A Abicalçados aponta mudança no mix de produtos e retração nos itens de couro, de maior valor. Simultaneamente, as importações no Brasil saltaram 9,6% no volume, criando um cerco: perde-se lá fora, compete-se com produto barato aqui dentro.
Haroldo Ferreira, presidente da entidade, resume o cenário como um “efeito pinça”. A projeção assusta: mais de 5 mil empregos diretos em risco no segundo semestre se as tarifas persistirem. Até julho, o saldo anual ainda era positivo em 1.740 vagas, mas julho sozinho já fechou no vermelho com 387 postos a menos.
Da fábrica de Franca à renegociação forçada
A Rafarillo, de Franca (SP), com 150 funcionários, viveu o choque na prática. Contratos com compradores americanos tiveram de ser reabertos. A empresa redesenhou linhas de produção, trocou fornecedores e buscou matérias-primas alternativas sem cair na qualidade.
Pedidos menores entraram na pauta e a redução de quadro tornou-se realidade. A estratégia de sobrevivência agora passa por diversificar destinos: América Latina, Europa, África e Ásia. O caso expõe como a tarifa força uma reestruturação cara e arriscada em tempo real.
Açúcar e etanol: barreiras antigas, novo capítulo
No sucroenergético, a dinâmica muda. O açúcar leva sobretaxa extra de 25%, somando-se a cotas tarifárias que já limitavam o acesso. O etanol vive disputa à parte na OMC. Para o consumidor brasileiro, não há alta automática: se o volume exportado cai, a oferta interna pode até pressionar preços para baixo — desde que câmbio e demanda colaborem.
O risco real está na ponta da cadeia: usinas com receita menor cortam investimentos. O efeito ricocheteia em transportadoras, fornecedores de insumos e prestadores de serviço.
Máquinas: o inimigo interno pesa mais que a tarifa
A Abimaq traz um contraponto vital. No primeiro semestre, faturamento total caiu 13,6% e mercado interno recuou 17%. Exportações, porém, cresceram 12,7%. José Velloso, presidente da entidade, é direto: juros altos e investimento zero no Brasil demitem mais que o tarifaço.
Segmentos dependentes do mercado doméstico sangram mais: máquinas agrícolas caíram 25% e colheitadeiras, 40%. Fábricas fecharam. Dos US$ 3,2 bilhões vendidos aos EUA em 2025, a queda futura existe, mas o buraco interno é mais fundo.
O efeito cascata que atinge quem não exporta
Uma fabricante que perde pedido americano compra menos aço, componentes e serviços nacionais. Reduz frete. O choque atravessa a cadeia e atinge empresas que nunca viram um dólar de exportação. Medir quantas demissões vêm da tarifa versus juros altos é, hoje, tecnicamente impossível — os dados não separam.
Por que o seu bolso não sente (ainda)
A tarifa é paga pelo importador nos EUA. O exportador brasileiro pode absorver o custo cortando margem, redirecionar estoque para o mercado interno (aumentando oferta e baixando preço) ou encolher a produção. Nenhum dos três dispara inflação imediata aqui.
O canal perigoso é o câmbio. Se o risco-país sobe, o dólar valoriza. Combustíveis, fertilizantes e insumos importados ficam caros. Aí, sim, a inflação bate à porta.
- Curto prazo: Impacto neutro ou leve queda de preços no varejo nacional.
- Médio prazo: Desemprego setorial e redução de investimentos nas regiões exportadoras.
- Gatilho oculto: Dólar alto repassando custos importados para o IPCA.
O veredito dos números: juro freia mais que tarifa
Para André Matos, CEO da MA7 Capital, o choque é setorial e regional. Os EUA responderam por 10,8% das exportações em 2025; caiu para 9,6% em 2026. Parte da perda já foi compensada na Ásia. “Se eu ordenar os freios do crescimento, juro vem primeiro, com folga, e tarifa vem depois”, afirma.
Recuperar mercado perdido nos EUA leva anos, mesmo se as regras mudarem amanhã. A cicatriz na relação comercial é longa.
O que observar daqui para frente
Monitore três variáveis: taxa de câmbio (o verdadeiro vetor de preços), dados de emprego nas polos calçadistas e de máquinas (Franca, Vale do Sinos, ABC paulista) e a capacidade das empresas de substituir o destino EUA por novos compradores. O tarifaço não é uma onda única; é uma maré que sobe devagar, mas arrasta a areia de quem vive da exportação. Quem tem caixa e diversificação passa. Quem depende de um só mercado, sente o chão sumir.