A partir de dezembro de 2026, uma parcela dos locadores será obrigada a emitir Nota Fiscal de Serviço Eletrônica (NFS-e) para cada aluguel recebido. A regra não vale para todos, mas quem se enquadra e ignora a mudança corre risco de autuação.
O critério para pessoas físicas é duplo e simultâneo: faturamento anual acima de R$ 240 mil (corrigido pelo IPCA) e operação com mais de três imóveis distintos. Falta um dos dois? Você continua fora. Mas há um detalhe: se a receita saltar 20% acima do teto no ano vigente, a obrigação nasce ali mesmo.
Quem cai na obrigação (e quem escapa)
Pessoas jurídicas contribuintes do IBS e da CBS entram automaticamente. Para pessoas físicas, a régua é alta propositalmente: mira investidores profissionais, não o proprietário de um ou dois imóveis. O limite de R$ 240 mil refere-se à receita bruta de locação, cessão onerosa ou arrendamento do ano anterior.
- Critério 1: Receita > R$ 240 mil/ano (atualizado pelo IPCA).
- Critério 2: Mais de 3 imóveis alugados simultaneamente.
- Gatilho extra: Crescimento de 20% sobre o teto no ano corrente.
Quem não atinge ambos os pilares em 2025, por exemplo, só emite NFS-e em 2026 se estourar o gatilho de 20% durante o exercício.
O papel da imobiliária: mitos e verdades
Contratar administradora não transfere a obrigação do aluguel. São fatos geradores distintos: o locador responde pela disponibilização do bem; a imobiliária, pela intermediação ou gestão. Cada um emite a própria nota sobre sua receita.
A exceção exige procuração formal e sistema preparado para emissão por terceiros. Sem isso, a imobiliária emite apenas a nota da comissão. O locador obrigado segue responsável pela NFS-e do aluguel.
Contratos antigos: o perigo invisível
Contratos em vigor não precisam ser rasgados, mas exigem revisão urgente. Dois movimentos são essenciais: organizar o histórico de pagamentos, reajustes e inadimplência para alimentar a NFS-e futura; e simular a nova carga tributária (IBS + CBS) para ver se o fluxo de caixa suporta o impacto.
Especialistas alertam: a simples continuidade do contrato não blindará o locador da sistemática nova. A emissão passa a ser obrigatória a partir da data de vigência nacional, independentemente da assinatura do contrato.
A opção de 3,65% que pode salvar dinheiro
Existe um regime opcional para contratos por prazo determinado firmados antes da Lei Complementar nº 214/2025. O contribuinte pode optar por recolher IBS e CBS à alíquota fixa de 3,65% sobre a receita bruta, abandonando o regime regular.
- Não residenciais: Válido até o fim do prazo original do contrato.
- Residenciais: Válido até o fim do prazo ou 31/12/2028 (o que vier primeiro).
A adesão exige comprovação documental rigorosa da data e formalização do contrato. É uma janela de planejamento que fecha rápido.
Como se preparar para dezembro de 2026
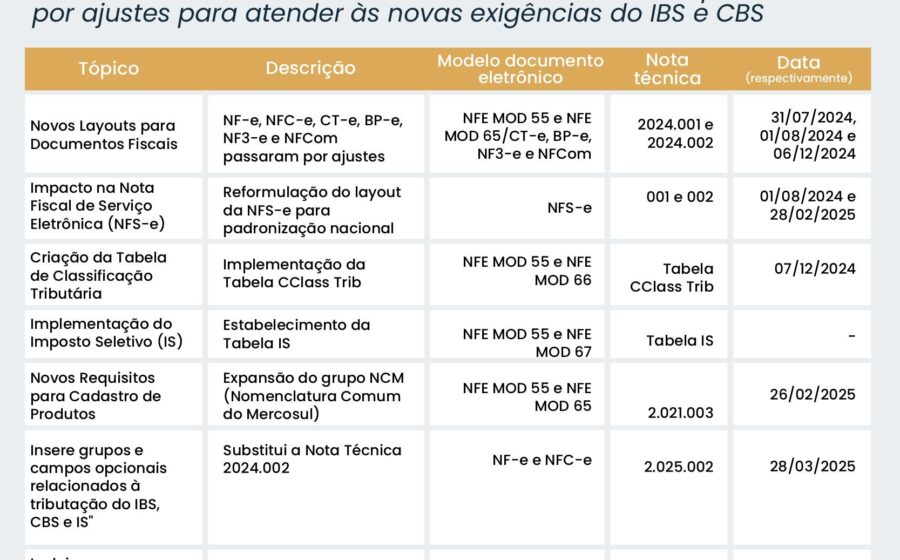
A NFS-e nacional já prevê código específico para locação, com campos para identificação do imóvel (matrícula, endereço), locador e locatário. Sistemas de gestão imobiliária e ERPs precisam ser atualizados antes da data de corte. Não haverá prorrogação para quem deixar para a véspera.
Outro ponto crítico: a emissão da NFS-e não transforma aluguel em serviço sujeito ao ISS. Juridicamente, continua sendo disponibilização de bem. A nota serve apenas para documentar a operação no novo dual IVA (IBS/CBS). Confundir isso pode gerar recolhimento indevido de tributo municipal.
O que observar daqui para frente
Monitore a regulamentação do Comitê Gestor do IBS para detalhes de leiaute e prazos de contingência. Revise sua carteira de imóveis agora: conte unidades, some receitas e projete 2025. Se você passa da régua, inicie a homologação do emissor de NFS-e ainda este semestre. Quem sair na frente evita multa e ganha tempo para negociar reajustes contratuais que absorvam o novo custo tributário.