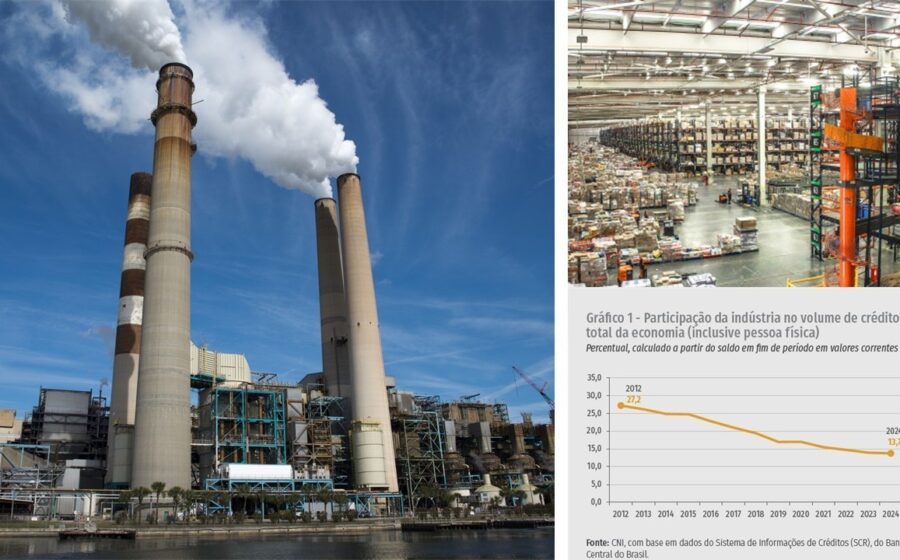
O faturamento da indústria de transformação despencou 3,5% em agosto, marcando o segundo mês seguido de queda e acendendo um alerta para o terceiro trimestre. O tombo vem acompanhado de redução nas horas trabalhadas e no uso das fábricas, sinais de que a perda de tração não é pontual. O que os números não dizem de imediato é onde essa desaceleração vai doer mais nos próximos meses.
O retrato duro dos indicadores de agosto
A Confederação Nacional da Indústria (CNI) divulgou nesta quarta-feira (7) o pacote de Indicadores Industriais. A receita bruta do setor recuou 3,5% no mês, após já ter caído 2,2% em julho. No acumulado de janeiro a agosto, o faturamento acumula retração de 0,2% frente ao mesmo período de 2025.
As horas trabalhadas na produção encolheram 1% em agosto e 0,8% no ano. A utilização da capacidade instalada (UCI) deslizou de 77,5% para 76,9%, queda de 0,6 ponto percentual. Apesar do recuo mensal, a média dos oito primeiros meses ainda fica 1,5% acima de 2025.
Emprego estável, mas renda sobe — por enquanto
O nível de emprego industrial ficou estável em agosto, mantendo o padrão dos meses anteriores. No ano, porém, há queda de 0,5% na comparação com janeiro-agosto de 2025. O contraponto vem da massa salarial e do rendimento médio, ambos em alta:
- Massa salarial: +0,5% no mês e +0,9% no acumulado do ano
- Rendimento médio: +0,5% no mês e +1,5% no acumulado do ano
Esse descolamento — produção caindo, mas renda subindo — costuma ser insustentável por longos períodos. Empresas comprimem margens para reter talentos, mas há um limite.
O que está pressionando o setor
A CNI aponta três vetores principais que vêm corroendo o desempenho industrial de forma prolongada: carga tributária elevada, custo de insumos e matérias-primas, e juros altos. Segundo a entidade, esses fatores atingem simultaneamente a demanda por produtos industriais e o endividamento das famílias.
Não é coincidência que a produção industrial medida pelo IBGE também tenha recuado 0,6% de julho para agosto. Os dois termômetros apontam na mesma direção.
Por que isso importa para seu negócio agora
A combinação de faturamento em queda, capacidade ociosa crescente e custos pressionados cria um cenário de decisões difíceis para gestores. Investimentos em expansão tendem a ser postergados. Negociações com fornecedores ficam mais tensas. E a retenção de mão de obra qualificada — que já custa mais caro — vira prioridade estratégica.
Setores mais sensíveis a crédito (máquinas, veículos, materiais de construção) costumam sentir primeiro. Os mais defensivos (alimentos, higiene) ganham tempo, mas não imunidade.
O que observar daqui para frente
Três variáveis vão ditar o ritmo dos próximos meses: a trajetória da Selic nas próximas reuniões do Copom, o desenho da reforma tributária na prática e o comportamento do câmbio frente ao dólar. Uma eventual melhora nas condições de financiamento ao consumo pode reativar a demanda reprimida. Sem isso, a tendência é de mais meses de ajustes silenciosos — cortes de turnos, renegociação de contratos e postergação de CAPEX.
Para quem toma decisão, a leitura não é de pânico, mas de realismo: o ciclo de baixa começou e ainda não mostrou fundo.