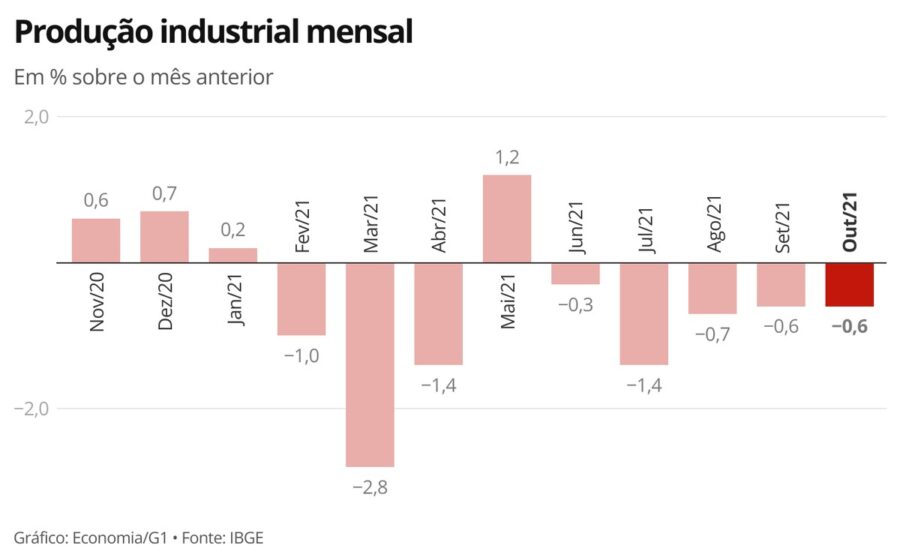
A produção industrial brasileira encolheu 0,6% em agosto na comparação com julho, segundo o IBGE, e já soma queda de 3,1% nos últimos quatro meses — apagando grande parte do fôlego do início do ano. O dado acende um alerta para quem acompanha de perto o ritmo da economia real.
Em julho, o setor tinha mostrado alta tímida de 0,1%, mas maio (-1%) e junho (-1,6%) já sinalizavam perda de tração. O resultado de agosto confirma: o segundo quadrimestre devolveu ao chão o que o primeiro quadrimestre construiu.
O peso dos juros nas decisões de fábrica
Para o pesquisador André Macedo, a taxa Selic ainda elevada — mesmo após o ciclo de cortes — segue travando a engrenagem. Juros altos encarecem o capital de giro, elevam a inadimplência de empresas e famílias e reduzem a renda disponível para consumo.
Com o custo do dinheiro pressionando dois lados ao mesmo tempo, o efeito é duplo: famílias compram menos e empresas adiam expansão. Mesmo com mercado de trabalho aquecido e massa de rendimentos em alta, o comprometimento da renda com dívidas neutraliza o ímpeto de demanda.
Setores que puxaram a queda — e os que resistiram
Dos 25 ramos pesquisados, 16 recuaram em agosto. Os tombos mais fortes:
- Produtos do fumo: -23,4%
- Farmoquímicos e farmacêuticos: -5,5%
- Indústrias extrativas: -0,7%
Do lado positivo, quatro atividades seguraram parte do tombo:
- Produtos diversos: +8,4%
- Produtos alimentícios: +1,0%
- Produtos químicos: +0,9%
- Metalurgia: +0,8%
Todas as grandes categorias no vermelho
A retração foi generalizada nas quatro categorias econômicas:
- Bens de consumo semi e não duráveis: -1,7%
- Bens de consumo duráveis: -1,0%
- Bens de capital (máquinas e equipamentos): -0,6%
- Bens intermediários (insumos): -0,2%
O recuo nos bens de capital é sinal claro: o investimento produtivo segue contido. Quando a indústria para de comprar máquinas, o crescimento futuro já fica comprometido.
Onde a indústria está no longo prazo
Apesar do tropeço recente, a produção está 1,3% acima do nível pré-pandemia (fevereiro de 2020). Mas a distância para o pico histórico — maio de 2011 — continua abissal: 15,6% abaixo. Em doze meses, o setor ainda acumula alta de 0,6%, e no ano, de 0,8%. O saldo positivo resiste, mas o viés é de desaceleração.
O que observar nos próximos meses
A combinação de juros ainda restritivos, endividamento das famílias em patamar recorde e investimento empresarial contido desenha um cenário de crescimento modesto ou estagnação para o fechamento do ano. Dois gatilhos podem mudar a trajetória: nova rodada de cortes na Selic com impacto real no crédito ou melhora súbita na confiança do empresariado — o que, por ora, não aparece nos indicadores antecedentes. Acompanhar a evolução da inadimplência corporativa e a intenção de investimento da CNI será decisivo para calibrar expectativas para 2027.