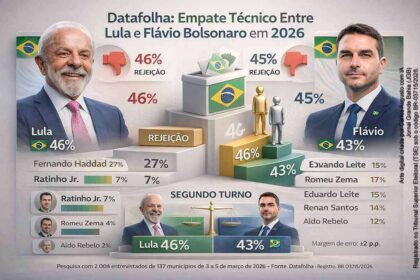
A eleição presidencial de 2026 não termina no dia 25 de outubro. Para a gestora Kinea, o verdadeiro divisor de águas para a economia brasileira será o momento em que o vencedor — seja Luiz Inácio Lula da Silva ou Flávio Bolsonaro — apresentar, com números, o plano para estabilizar a dívida pública.
Essa é a tese central da carta mensal “Highlander, o guerreiro imortal”. O mercado já precificou a incerteza eleitoral; agora, a atenção migra para a viabilidade de um ajuste fiscal que hoje parece matematicamente indispensável.
O tamanho do buraco em 2027
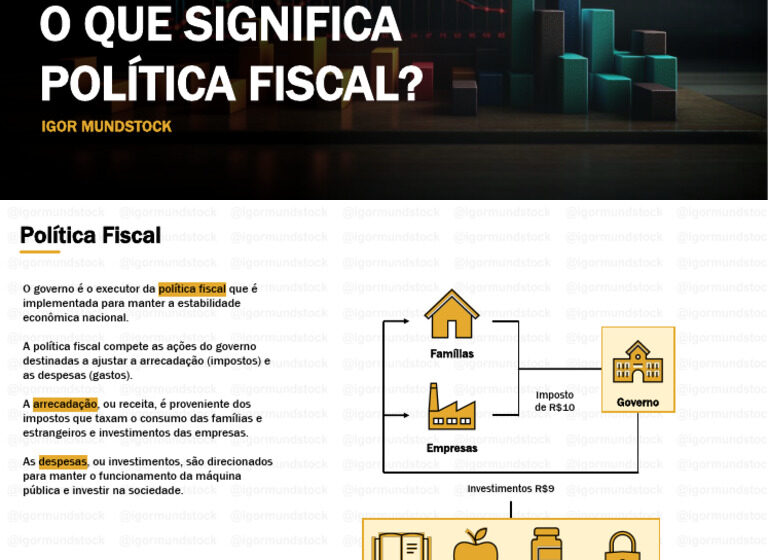
O Orçamento enviado ao Congresso prevê apenas um superávit primário simbólico para o ano que vem. Enquanto isso, a dívida bruta permanece nos patamares mais elevados fora do período pandêmico. Nas contas da Kinea, seriam necessários cerca de 2% do PIB em resultado primário apenas para estancar a trajetória de alta da dívida e abrir espaço para uma queda mais consistente dos juros reais.
O entrave não é apenas o volume do ajuste. A gestora destaca que a maior parte das despesas discricionárias já está sob controle do Congresso, o que tira do Executivo a caneta para cortar gastos sem negociação política.
“O Executivo herda a responsabilidade pelo resultado sem herdar o controle sobre a despesa.”
Como as medidas de 2027 precisam ser aprovadas ainda no primeiro semestre para surtir efeito, a articulação entre o futuro presidente e o Legislativo terá de começar antes mesmo da posse.
Cenário-base e o risco da inação
No cenário central da Kinea, o novo governo anuncia logo no início do mandato um pacote fiscal equivalente a 1,5% do PIB. Sob essa hipótese, as projeções para 2027 são:
- Crescimento do PIB: 1%
- Inflação: 4,7%
- Selic no fim do ano: 12,5%
A economia desaceleraria, mas evitaria uma deterioração mais grave. O risco, contudo, está na ausência de anúncio robusto ou na adoção de medidas populistas. Nesse caso, a percepção de risco subiria, dificultando a continuidade dos cortes de juros e pressionando ativos locais.
O exterior que não espera: Fed, juros e dólar
Enquanto o Brasil debate o fiscal, o Federal Reserve reagiu a sinais que o mercado de renda fixa americano já emitia: dados fortes de emprego, inflação acima do esperado e petróleo em alta. O resultado foi a primeira alta de juros desde 2023, decisão unânime, levando o rendimento dos Treasuries de 10 anos para acima de 5% — patamar não visto em quase duas décadas.
Diante da resiliência americana frente ao crescimento fraco da Europa, a Kinea mantém viés favorável ao dólar contra moedas europeias.
Inteligência artificial: a conta do entusiasmo
Mesmo com juros mais altos, ações de tecnologia sustentaram o mercado em setembro. O alerta da gestora, porém, é claro: o setor de IA precisa transformar narrativas em receita auditada.
Os principais laboratórios teriam de elevar o faturamento anualizado de US$ 150 bilhões para US$ 450 bilhões até o fim de 2027. Isso exigiria crescimento sequencial próximo de 25% por cinco trimestres consecutivos. Até que balanços confirmem esse ritmo, a exposição segue cautelosa.
Brasil, diesel e a estratégia de quatro pilares
No mercado local, a Kinea montou posição tática comprada via EWZ (ETF de ações brasileiras), apostando na maior probabilidade de vitória de um candidato percebido como mais comprometido com o ajuste.
No front de commodities, o diesel segue em destaque. Ataques a refinarias russas, restrições de exportação e gargalos logísticos no Estreito de Ormuz apertaram a oferta global. Como o combustível permeia toda a cadeia de transporte de mercadorias, seu preço tem impacto disseminado sobre a inflação e a atividade.
A gestora vê, contudo, que o aumento gradual do fluxo de petróleo por Ormuz reduz a chance de um choque extremo.
O que observar daqui para frente
A estratégia da casa para atravessar o período de incerteza repousa em quatro pilares:
- Exposição tática ao Brasil condicionada ao avanço do ajuste fiscal
- Posições em juros onde identifica distorções de preço
- Cautela seletiva em inteligência artificial
- Cesta de proteção com agrícolas, petróleo, ouro e cobre
Os próximos meses dirão se o vencedor das urnas conseguirá transformar capital político em superávit primário. O calendário é curto: as negociações precisam começar em janeiro, a aprovação deve ocorrer no primeiro semestre e os efeitos só aparecerão no fechamento de 2027. Para o investidor, o sinal a monitorar não é a posse, mas o anúncio — com números, prazos e base de apoio no Congresso — do pacote fiscal. Sem ele, a Selic a 12,5% pode ser o cenário otimista.