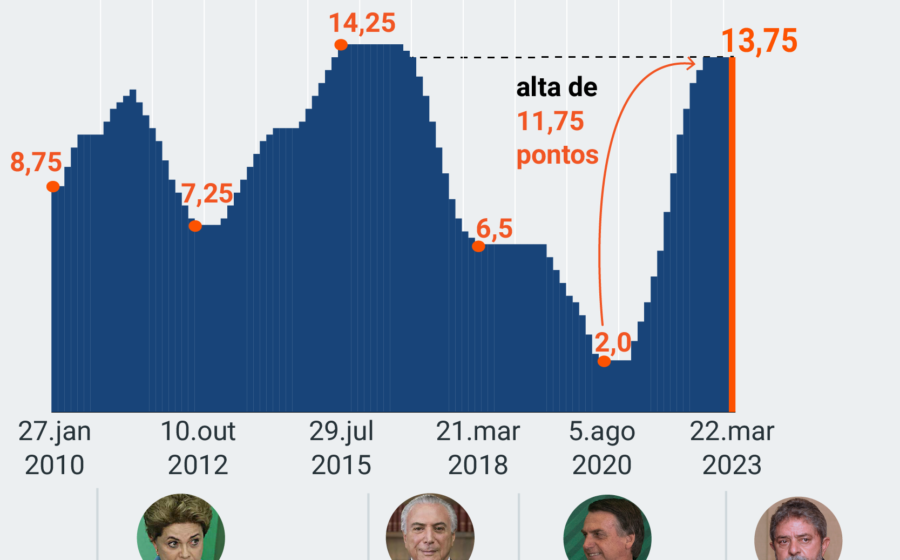
O Banco Central manteve a Selic em 13,75% ao ano enquanto o Federal Reserve sinaliza juros altos nos EUA até 2029. A combinação cria um cenário raro: renda fixa brasileira pagando prêmio real histórico e dólar pressionado por fora.
Para quem tem capital alocado, a dúvida não é mais se vale a pena ficar no conservador — é onde dentro do conservador o retorno líquido supera a inflação sem correr risco desnecessário.
O que mudou na conta do investidor
Com a taxa real acima de 6% ao ano, títulos públicos atrelados ao IPCA (Tesouro IPCA+ 2035, 2045) voltaram a oferecer rentabilidade real positiva mesmo no vencimento longo. O prêmio embutido na curva cobre o risco de duração e ainda deixa margem de segurança.
Já os prefixados (Tesouro Prefixado 2026, 2029) exigem convicção de que a Selic começa a cair no segundo semestre de 2024. Quem erra o timing paga o preço na marcação a mercado.
CDBs e LCIs: o varejo paga mais que o governo
Bancos médios e fintechs ainda ofertam CDBs a 115% a 120% do CDI para prazos de 2 a 3 anos. Como o CDI acompanha a Selic, o retorno bruto chega a 16,5% ao ano — líquido de IR (15% no prazo longo) fica em torno de 14% a.a.
LCIs e LCAs mantêm isenção de IR para pessoa física. Emissões recentes de bancos como Inter, C6 e XP pagam 92% a 96% do CDI com liquidez no vencimento (2 a 5 anos). Na prática, rendimento líquido equivalente a 12,7% a 13,2% ao ano.
- Tesouro Selic: 13,75% a.a. bruto — reserva de emergência, liquidez diária
- Tesouro IPCA+ 2035: IPCA + 5,8% a.a. — proteção inflação longa
- CDB 120% CDI (3 anos): ~16,5% a.a. bruto — melhor risco/retorno bancário
- LCI/LCA 95% CDI (3 anos): ~13% a.a. líquido — isenção IR, vencimento único
O fator dólar: hedge ou especulação?
O Fed projeta juros terminais em 5,1% e corte apenas em 2024. Isso mantém o diferencial de juros favorável ao real no curto prazo, mas eleva o custo de carregar posições vendidas em dólar.
Fundos cambiais simples (dólar futuro) rendem a variação do câmbio menos a taxa de rolagem — hoje negativa em ~4% a.a. Para proteger carteira, a alocação sugerida em moeda forte segue entre 5% e 10%, via ETFs de treasuries (TLT, SHY) ou BDRs de fundos globais.
Bolsa: valuation atrativo, gatilho incerto
O Ibovespa negocia a 7,5x lucro forward, desconto de 35% frente à média histórica. Setores sensíveis a juros (varejo, construção, utilities) já precificam Selic alta por mais tempo. O gatilho de re-rating depende de dois dados: inflação de serviços caindo consistentemente e sinalização clara do Copom sobre início do ciclo de cortes.
Enquanto isso, dividendos de petroleiras, bancos e elétricas seguem pagando 10% a 14% ao ano em yield — competitivo com renda fixa, mas com risco de preço.
Estratégia prática por perfil
Conservador (até 2 anos): 60% Tesouro Selic / CDB 100% CDI liquidez diária + 30% LCI/LCA 95% CDI 2 anos + 10% dólar (ETF internacional).
Moderado (3 a 5 anos): 40% Tesouro IPCA+ 2035 + 30% CDB 115% CDI 3 anos + 20% FIIs tijolo (vacância baixa, contratos atípicos) + 10% ações high yield.
Arrojado (5+ anos): 30% Tesouro IPCA+ 2045 + 25% small caps setoriais (energia, saneamento) + 25% fundos multimercados macro + 20% exterior (S&P 500 + treasuries longos).
O que observar daqui para frente
A próxima reunião do Copom (março/2024) e o CPI americano de janeiro ditam o ritmo. Se a inflação de serviços no Brasil ceder para abaixo de 0,4% ao mês por dois meses consecutivos, a porta para cortes de 0,50 p.p. se abre — e quem travou prefixado longo antecipa ganho de marcação. Caso contrário, a renda fixa atrelada à Selic e ao IPCA continua sendo o jogo mais assimétrico do mercado.