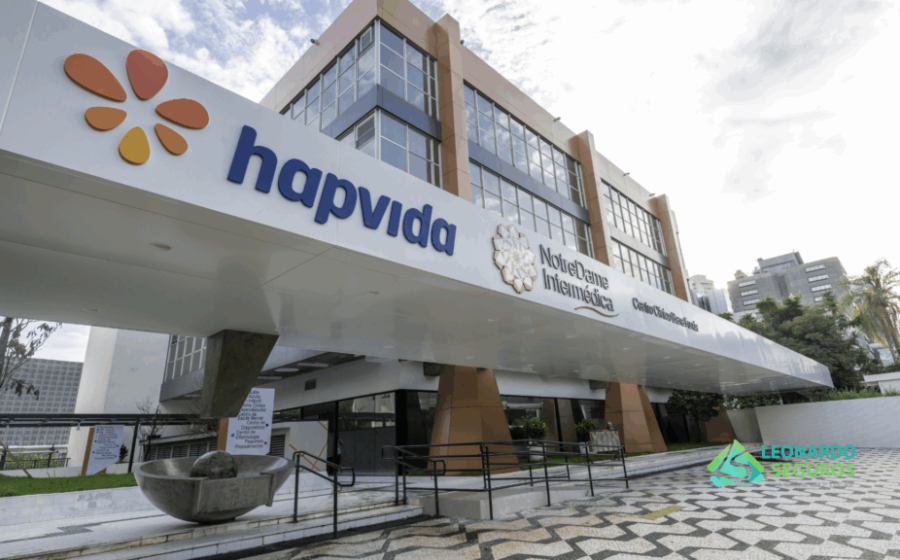
A Hapvida contratou BTG Pactual e XP para estruturar uma operação de sale-leaseback que pode injetar até R$ 1,5 bilhão no caixa da companhia. A movimentação expõe a urgência da operadora em reduzir a alavancagem — mas o modelo escolhido carrega riscos que o mercado ainda precifica mal.
Na prática, a empresa vende imóveis hospitalares a investidores e continua operando neles mediante contratos de aluguel de longo prazo. A dúvida central: quanto desse aluguel futuro vai comprimir a geração de caixa operacional nos próximos anos?
O gatilho: dívida/Ebitda saltou 97% em um ano
O indicador de alavancagem da Hapvida fechou o segundo trimestre de 2026 em 2,49 vezes, ante 1,26 vez no mesmo período de 2025. O salto reflete a combinação de expansão agressiva com a integração da Notre Dame Intermédica — e acende o sinal vermelho para credores e acionistas.
A empresa não possui dívida no exterior; todo o endividamento está concentrado em papéis locais. Isso limita opções de alongamento de perfil e aumenta a dependência de operações estruturadas no mercado doméstico.
Por que sale-leaseback e não emissão de ações ou dívida?
Três fatores explicam a preferência pela venda de ativos imobiliários:
- Preservação da operação: a rede mantém hospitais, clínicas e centros de diagnóstico funcionando sem interrupção.
- Sem diluição: acionistas atuais não perdem participação, diferentemente de um follow-on.
- Custo de capital: em cenário de juros altos, alugar pode sair mais barato que emitir debêntures indexadas ao CDI.
Mas a conta não fecha sozinha. O aluguel de longo prazo vira despesa fixa recorrente — e, em contratos atípicos, costuma ser corrigido por IGP-M ou IPCA mais spread, o que pressiona margens em cenários inflacionários.
O que já está em andamento e o que ainda é incerto
As conversas estão em estágio inicial. BTG e XP — mesmos assessores da venda das operações no Sul do Brasil — ainda não definiram quais unidades entram no pacote, nem a estrutura societária dos veículos compradores. Não há garantia de que a transação saia nos termos atuais.
Enquanto isso, a venda das operações sulistas segue em negociação com potenciais compradores. As duas frentes caminham em paralelo: uma para gerar caixa imediato, outra para simplificar o portfólio geográfico.
O que observar daqui para frente
Três variáveis vão ditar se a estratégia fortalece ou fragiliza o balanço:
- Cap rate da transação: quanto menor a taxa de capitalização aceita pelos compradores, maior o caixa levantado — mas maior o aluguel futuro.
- Prazo e indexadores dos contratos: prazos acima de 15 anos com correção inflacionária cheia transferem risco de custo para a operadora.
- Destino dos recursos: se 100% for para amortização de dívida cara, a alavancagem cai. Se parte financiar capex ou aquisições, o benefício líquido diminui.
A Hapvida mantém discurso de foco em eficiência operacional, mas o mercado cobra execução. O próximo relatório trimestral — e eventuais comunicados sobre a estruturação do sale-leaseback — serão o termômetro real da capacidade da gestão de transformar ativos imobiliários em lastro financeiro sustentável.