O cenário para os próximos leilões de infraestrutura no Brasil mudou de feição — e não a favor dos grandes operadores. A combinação entre Selic elevada e uma carteira de projetos com menos ativos “premium” tende a reduzir a disputa nas concessões vindouras, segundo o comando da Motiva.
Miguel Setas, CEO da companhia, admite que o setor ainda opera com taxas de rentabilidade atrativas. O alerta, porém, está no que vem pela frente: a escassez de projetos AAA deve alterar a dinâmica competitiva que marcou os últimos certames.
O fim da era dos ativos “AAA” fáceis
Nos últimos ciclos, concessionárias de porte disputaram a dedo rodovias de alto tráfego no Centro-Sul e terminais aeroportuários de grande fluxo. Esses ativos — classificados internamente como “premium” — garantem previsibilidade de receita e alavancagem confortável.
Setas foi direto: a pipeline governamental dos próximos meses traz perfis diferentes. Menos estradas troncais, mais projetos regionais; menos hubs aéreos, mais terminais secundários. A rentabilidade continua existindo, mas o prêmio de risco sobe.
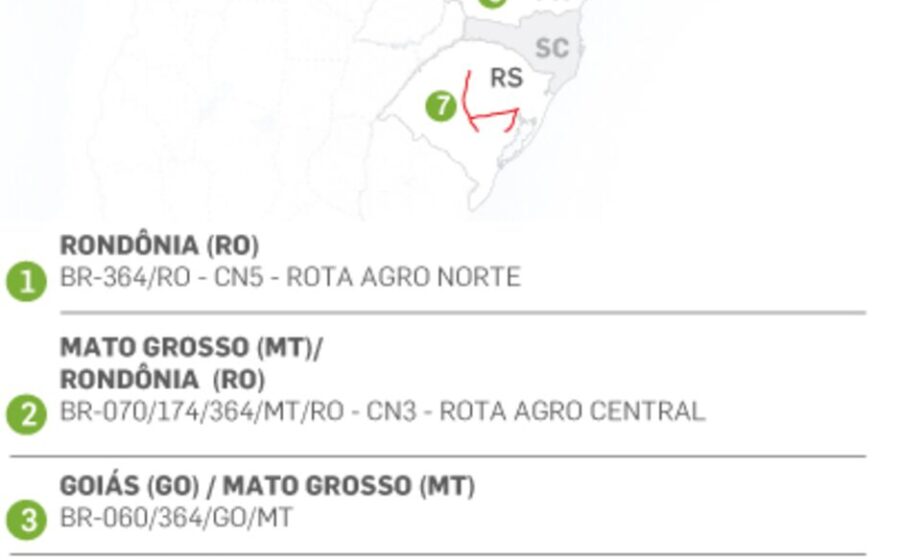
- Rodovias: foco migra para trechos com tráfego menos denso e maior dependência de reequilíbrio tarifário.
- Aeroportos: a Motiva já zerou exposição — vendeu 20 terminais à mexicana Asur por R$ 11,5 bilhões (R$ 5 bi em equity + R$ 6,5 bi de dívida líquida).
- Ferrovias e portos: ganham peso na agenda, mas exigem capital intensivo e prazos de maturação longos.
Para players com balanço robusto, a seletividade aumenta. Para fundos de infraestrutura com mandato de alocação, o dilema é aceitar retornos menores ou ficar de fora.
Custo de capital: o inimigo invisível
Não é só a qualidade do ativo. A Selic em dois dígitos eleva o custo de financiamento de longo prazo — justamente o horizonte das concessões. Cada ponto percentual a mais na curva de juros reais corrói o VPL (Valor Presente Líquido) dos projetos e aperta o spread sobre o custo de equity.
O CFO Rodrigo Araújo adiciona outra variável: o preço do asfalto. A escalada do petróleo, turbinada pelo conflito no Irã, pressiona o crack spread do diesel e, por tabela, o insumo asfáltico. Concessionárias rodoviárias repassam parte via reajuste contratual, mas a defasagem temporal e os gatilhos de reequilíbrio criam volatilidade no caixa.
“A duração da guerra e o patamar do crack spread são pontos de atenção constantes”, resumiu Araújo. A exposição cambial da dívida das concessionárias amplifica o efeito.
Jornada de trabalho: conta ainda aberta
Outra incógnita no radar da Motiva é a emenda constitucional que extingue a escala 6×1. O setor de infraestrutura opera em turnos contínuos — obras, operação, manutenção. A adaptação exigirá contratações adicionais ou pagamento de horas extras, impactando diretamente o Capex.
Araújo não crava números: “Há muitas exceções e excepcionalidades em discussão no nosso setor. Não temos o número de impacto para dar ainda.” A incerteza, por si só, já entra no hurdle rate dos novos projetos.
Resultado do 3º trimestre: lucro sobe, mas base de comparação muda
No balanço mais recente, a Motiva reportou lucro líquido ajustado de R$ 750 milhões no terceiro trimestre — alta de 9,8% ante igual período de 2024. O número reflete o ciclo ainda favorável dos ativos rodoviários de grande fluxo que compõem o portfólio atual.
O detalhe está na composição: a venda da plataforma aeroportuária à Asur, concluída em 2025, removeu uma linha de receita (e de dívida) relevante. O comparativo dos próximos trimestres será sobre uma base diferente — mais concentrada, menos diversificada.
O que observar daqui para frente
Três variáveis ditarão o ritmo dos leilões em 2025 e 2026: a trajetória da Selic, a disposição do BNDES em alongar prazos e equalizar taxas, e a modelagem dos editais — se trouxerem mitigações de risco (teto de capex, gatilhos de reequilíbrio automático, outorgas variáveis).
Empresas com caixa forte e expertise em estruturação financeira criativa tendem a levar vantagem. Fundos que precisam deployar capital podem aceitar retornos comprimidos. O investidor atento deve monitorar: taxa interna de retorno implícita nos lances vencedores, alavancagem média das novas concessões e a participação de players internacionais nos consórcios.
O jogo não acabou — apenas trocou de tabuleiro.