O economista John Cochrane, da Hoover Institution em Stanford, é direto: o Brasil não precisa apenas ajustar a Selic, precisa repensar a estrutura inteira dos gastos obrigatórios. A taxa real de 9% ao ano não é um erro de cálculo do Banco Central; é o prêmio de risco que o mercado cobra para emprestar a um país que não convence ninguém de que pagará a conta no longo prazo.
Em entrevista exclusiva à BBC News Brasil, o autor da “Teoria Fiscal do Nível de Preços” disseca a proposta de André Lara Resende e avisa: criar um conselho fiscal-monetário sem superávits primários permanentes é “perigoso”. A seguir, o que todo investidor e empresário precisa entender sobre o abismo fiscal brasileiro.
Por que a Selic a 13,75% não assusta mais ninguém
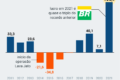
O déficit nominal — aquele que inclui os juros da dívida — fechou os 12 meses até setembro de 2024 em 9,51% do PIB. O primário, que ignora os juros, ficou negativo em 0,52%. O último superávit primário mensal aconteceu em maio de 2024: magros 0,15% do PIB.
Cochrane resume o dilema: “Se o Banco Central baixar a taxa de juros, será suficiente para levar o país à sustentabilidade fiscal? Ele pode resolver o problema sozinho? É aí que eu sou um pouco cético”. A lógica é simples: sem ajuste fiscal estrutural, juros menores apenas estimulam o governo a gastar mais, minando qualquer ganho inicial.
A armadilha do “múltiplo equilíbrio” e o exemplo argentino
O economista usa a teoria do múltiplo equilíbrio para explicar o Brasil. O país está em um “mau equilíbrio”: juro alto, dívida crescente, desconfiança. Pular para o “bom equilíbrio” (juros baixos, confiança) exige que o novo ponto seja autossustentável — o que hoje não é.
O contraponto é a Argentina de Javier Milei. Ao transformar um déficit primário de 5% do PIB em superávit “praticamente da noite para o dia” com cortes profundos (a “motosserra”), a inflação mensal caiu de 25% para 2% e os juros reais recuaram para 6%. A lição: o ajuste fiscal veio primeiro; a queda dos juros foi consequência.
- Argentina (2023): Déficit 5% PIB → Superávit imediato → Inflação 2%/mês → Juro real 6%.
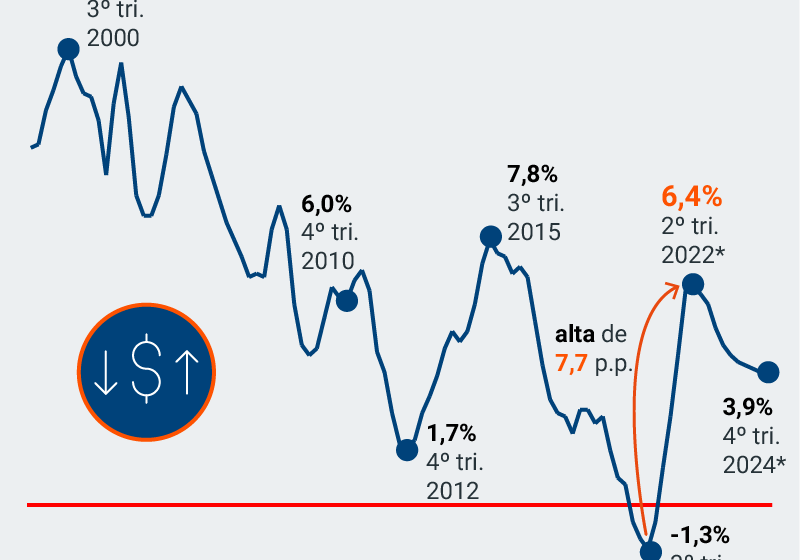
- Brasil (atual): Déficit nominal 9,5% PIB → Juro real 9% → Prêmio de risco embutido.
O “salário mínimo” que não é salário e o custo invisível
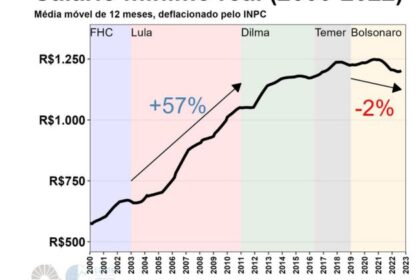
A declaração mais contundente da entrevista mira uma vaca sagrada da política brasileira. Para Cochrane, a indexação do salário mínimo ao INPC mais crescimento do PIB de dois anos atrás é um mecanismo automático que quebra o orçamento sem proteger os mais pobres.
“Não aumentem o salário mínimo. Livrem-se dele. O salário mínimo, caracteristicamente, gera uma grande falta de emprego, especialmente entre os mais vulneráveis.”
O argumento é microeconômico: ao elevar o custo da contratação formal acima da produtividade do trabalhador inexperiente, o mínimo empurra mães solteiras, jovens e imigrantes para a informalidade. A sugestão técnica: desacelerar a taxa de reajuste dos benefícios (congelar a regra de correção) em vez de cortar valores nominais. “Não é dizer para a vovó que ela vai viver com metade. Tem muita coisa para fazer sem ser cruel.”
Repressão financeira: o filme que o Brasil já viu
Cochrane alerta para o risco de “repressão financeira” — forçar juros baixos artificialmente para baratear a dívida. Cita os EUA na 2ª Guerra (juros fixados em 2,5% até 1951, seguidos de inflação alta) e o próprio histórico brasileiro. “Não consigo lembrar o tanto de vezes que o Brasil tentou resolver problemas fiscais contendo taxas de juros e o resultado foi esse: explodir.”
O juro real de 9% hoje não atrai capital de longo prazo porque carrega um “prêmio de seguro” contra calote, inflação alta ou controles de capital. Se o risco não se materializa, o governo paga um seguro caro à toa. Se materializa, a conta explode.
O que observar daqui para frente: três gatilhos decisivos
Para o empresário e o investidor, o cenário não é binário. Três variáveis definirão se o Brasil consegue migrar para o “bom equilíbrio” sem uma crise prévia:
- Credibilidade do arcabouço fiscal: O mercado precifica a continuidade dos superávits primários “pequenos e confiáveis” por décadas, não apenas em 2025 ou 2026.
- Reforma dos gatilhos obrigatórios: A capacidade política de alterar regras de correção de aposentadorias, BPC e salário mínimo sem “ser cruel”, mas quebrando a indexação automática.
- Independência real do Banco Central: Resistência a pressões para cortar a Selic antes da ancoragem das expectativas de inflação longa.
Cochrane encerra com um recado que soa como alerta global: “O mundo inteiro está enfrentando esse dilema. O Brasil está apenas um passo na frente.” Quem antecipar a resolução desse passo — seja por ajuste duro à la Milei ou por consenso reformista — capturará o prêmio de risco hoje embutido nos ativos brasileiros. O resto é ruído.