As principais corretoras do país viraram a chave para fundos de crédito imobiliário em novembro, e o Kinea Rendimentos (KNCR11) virou o nome da vez ao aparecer em seis das sete carteiras recomendadas. A guinada não foi por acaso: ela nasceu do choque entre a queda livre do IFIX e a interrupção dos cortes da Selic.
Mas a preferência por “papel” esconde uma dúvida crucial: estamos diante de uma proteção temporária ou de uma mudança estrutural de alocação?
O gatilho: eleição, juros e o tombo histórico do IFIX
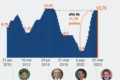
Outubro fechou com o IFIX caindo 2,89%, mas o estrago real aconteceu no dia 26. No primeiro pregão após o segundo turno, o índice desabou 5,68% — a terceira pior sessão da história — puxado pela disparada dos juros futuros.
A pressão não aliviou em novembro. No dia 3, nova queda de 3,33% reflexo da revisão do Boletim Focus, que elevou a Selic projetada para o fim de 2027 de 11,75% para 12,50%. No dia seguinte, o Copom confirmou o freio de arrumação: manteve a taxa em 13,75% e enterrou a sequência de cinco cortes.
A resposta do mercado: crédito high grade vira prioridade
Cinco das sete casas consultadas aumentaram a exposição a fundos de recebíveis (CRIs) ou elevaram o peso dos que já possuíam. O BTG Pactual resumiu a lógica: cenário “estruturalmente mais desafiador” exige priorizar crédito high grade.
A XP seguiu o mesmo roteiro, trocando fundos de “tijolo” com menor carrego por ativos como Maxi Renda (MXRF11) e Mauá Capital (MCCI11). O Santander elegeu os recebíveis como o segmento mais resiliente do momento, enquanto o Itaú BBA, projetando Selic a 13,75% no fim de 2027, manteve a aposta exclusiva em ativos financeiros.
Os 5 fundos que concentram as fichas das grandes mesas
O domínio do KNCR11 é absoluto, mas a lista revela uma carteira equilibrada entre papel, logística, shoppings e multimercado:
- KNCR11 (Recebíveis): 6 recomendações | DY 12m: 13,82%
- BTLG11 (Logística): 4 recomendações | DY 12m: 9,55%
- HSML11 (Shoppings): 4 recomendações | DY 12m: 9,75%
- KNHF11 (Multiestratégia): 4 recomendações | DY 12m: 12,77%
- XPML11 (Shoppings): 4 recomendações | DY 12m: 10,60%
Por que o KNCR11 virou “queridinho” unânime?
O fundo da Kinea carrega cerca de R$ 11 bilhões em patrimônio e tem 100% da carteira indexada ao CDI — o santo graal num cenário de juros altos por mais tempo. A remuneração média gira em torno de CDI + 2% ao ano, com prazo médio de 3,2 anos.
O BB Investimentos trocou o RZTR11 pelo KNCR11 na carteira de renda, aceitando o ágio de 2% sobre o VP pela qualidade do crédito. O Santander vê a 13ª emissão em andamento como combustível para novos CRIs e estima yield de 13,2% para os próximos 12 meses. Em outubro, o fundo pagou R$ 1,13 por cota.
O “tijolo” que sobreviveu ao filtro: logística e shoppings premium
Único logístico na lista, o BTLG11 ostenta 35 imóveis com 99% de ocupação e 70% dos contratos vencendo só após 2028. Inquilinos como Assaí, Amazon, DHL e Unilever dão o tom da qualidade de crédito. O desconto de 9% sobre o VP e a possível compra de três galpões AAA para e-commerce completam a tese. Rendimento de outubro: R$ 0,81.
Nos shoppings, HSML11 e XPML11 dividem as atenções. O primeiro aposta no controle majoritário de oito ativos, desalavancagem recente e desconto patrimonial. O segundo, principal aposta do Santander no setor, recicla portfólio vendendo ativos com ganho de capital e comprando participação em empreendimentos de média/alta renda — como o São Bernardo Plaza, adquirido em outubro. Yields estimados: 11,2% (XPML11) e próximo de 10% (HSML11).
A carta na manga: o fundo híbrido que mistura mundos
O KNHF11 (Kinea Hedge Fund) aparece em quatro carteiras pela capacidade de navegar entre 57% em CRIs, imóveis próprios, cotas de FIIs e ações. Dois prédios corporativos em São Paulo estão 100% ocupados, com 84% dos contratos revisando aluguel até 2027 — janela de reajuste num mercado de escritórios aquecido.
No crédito, 70% atrelado ao IPCA e 30% ao CDI, sem eventos negativos até aqui. O Santander projeta yield perto de 13% em 12 meses. Em outubro, distribuiu R$ 1,00 por cota.
A visão contrária: por que o BB ainda vê valor no “tijolo” barato
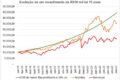
Nem todos jogaram a toalha nos imóveis físicos. O BB Investimentos aponta que o P/VP do IFIX e o spread sobre a NTN-B de 10 anos estão em níveis atrativos frente à média de cinco anos — patamares que, historicamente, antecederam valorizações. A escolha entre papel e tijolo, hoje, passa menos por “certo ou errado” e mais por apetite a risco e horizonte de liquidez.
O que observar daqui para frente
O próximo encontro do Copom, a tramitação do arcabouço fiscal e a capacidade dos gestores de originar CRIs com spread real positivo ditam o ritmo. Se a Selic estacionar em 13,75% por período prolongado, fundos 100% CDI como KNCR11 e KNUQ11 tendem a manter o protagonismo. Já a recuperação do “tijolo” depende de sinais claros de queda estrutural da curva de juros reais. Acompanhe a rolagem das dívidas dos fundos de shopping e a taxa de ocupação dos galpões logísticos: são os termômetros que separam promessa de resultado.