A taxa de investimento do Brasil não ultrapassa 20% do PIB desde o segundo trimestre de 2014 — um travamento que já dura uma década inteira. O dado mais recente do IBGE mostra 16,1% no segundo trimestre de 2024. A pergunta que fica: o que impede a retomada sustentada dos aportes produtivos?
O presidente Lula voltou a defender a meta de levar o indicador acima de 20% em parceria com o setor privado. Analistas, porém, apontam uma combinação dura de fatores que não se resolve apenas com discursos.
Dois freios que ninguém consegue soltar
O diagnóstico dos economistas converge em dois pontos centrais. De um lado, a Selic elevada encarece o custo de capital para empresas que precisam financiar expansão. Do outro, o Orçamento público mal consegue pagar despesas obrigatórias, sobrando quase zero para investimento em infraestrutura.
“O investimento que expande capacidade produtiva cria base para crescimento futuro”, explica Rodolpho Sartori, da Buysidebrazil. “Crescimento puxado só por consumo e renda se esgota mais rápido — é parte do que vemos hoje.”
Francisco Pessoa Faria, da Logos Economia e FGV Ibre, resume: “Há restrição do lado privado com juros altos, e o setor público investe pouco frente à média mundial porque não sobra dinheiro.”
Os números que desenham o cenário
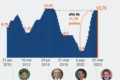
A série histórica do IBGE revela a amplitude do problema:
- Recorde histórico: 21,53% (3º tri/2010, governo Lula 2)
- Mínima da série: 14,3% (2º tri/2017, governo Temer)
- 2024 (anual até aqui): 16,8%
- Média mundial 2022: 26,2%
- América Latina sem Brasil 2022: 21%
No recorte anual, o Brasil está abaixo de 20% desde 2014. O pico anual foi 20,9% em 2013; o fundo do poço, 14,6% em 2017.
Por que isso afeta seu bolso e seu negócio
Investimento baixo não é apenas uma estatística macroeconômica. Significa menos máquinas, equipamentos, softwares e infraestrutura logística disponíveis para elevar a produtividade do trabalho. Em um país com envelhecimento populacional acelerado, ganhos de produtividade deixam de ser opção e viram condição de sobrevivência econômica.
Faria usa uma analogia agrícola: um trabalhador com enxada produz menos que outro com trator e tecnologia. A diferença não está no esforço — está no capital fixo que potencializa esse esforço.
O que o governo promete e onde estão as dúvidas
O plano do quarto mandato prevê ampliar aportes em infraestrutura logística e social, além de incentivar investimento privado na indústria com foco em inovação. O documento condiciona a redução sustentada dos juros a “inflação controlada e política fiscal responsável”.
Analistas veem incerteza na execução fiscal. O arcabouço atual ainda não convenceu o mercado de que haverá espaço orçamentário consistente para investimento público sem pressão inflacionária — o que manteria os juros altos por mais tempo.
O que observar daqui para frente
Três variáveis vão ditar se o Brasil rompe o teto dos 16-17% nos próximos trimestres: a trajetória da Selic nas próximas reuniões do Copom, a execução do PAC e de concessões de infraestrutura, e a credibilidade do novo arcabouço fiscal diante das metas de resultado primário. Se duas dessas três engrenagens travarem, a taxa de investimento tende a seguir estacionada — e o crescimento potencial, comprimido.