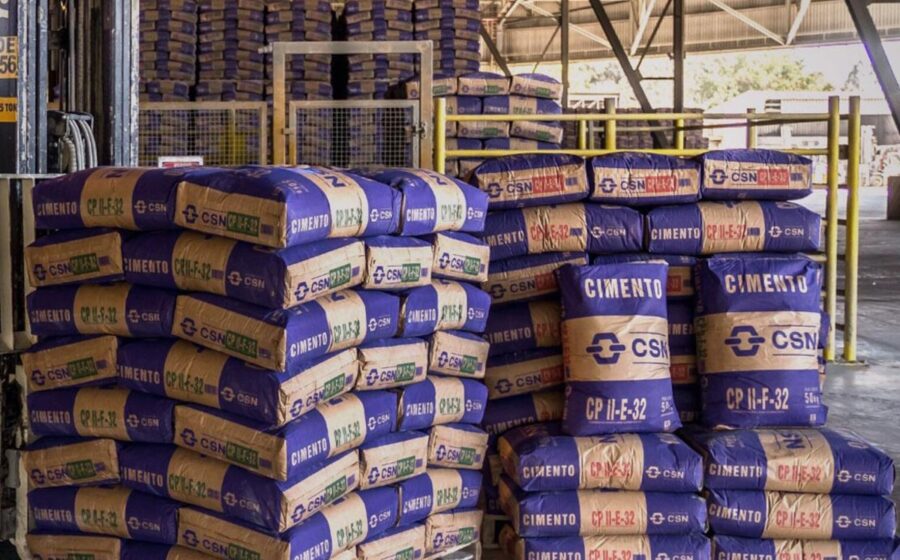
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, movimentando uma das maiores transações do setor de materiais de construção no Brasil nos últimos anos. O negócio reposiciona forças em um mercado concentrado e sinaliza o apetite asiático por ativos infraestruturais no país. Mas o valor da operação é apenas a ponta do iceberg.
Por que a Huaxin pagou esse prêmio
A CSN Cimentos detém capacidade instalada de aproximadamente 13 milhões de toneladas por ano, distribuída em fábricas estratégicas no Sudeste e no Nordeste. A planta de Arcos (MG), uma das mais eficientes do país, e a de Primavera (PA), com acesso logístico ao Arco Norte, estão no pacote. Para a Huaxin, terceira maior cimenteira da China, a compra encurta a rota para o mercado brasileiro sem precisar construir do zero.
O múltiplo implícito da transação gira em torno de 8 a 9 vezes o EBITDA estimado — acima da média histórica do setor, que costuma oscilar entre 6 e 7 vezes. Analistas atribuem o prêmio à escassez de ativos de escala à venda e à posição logística diferenciada do portfólio.
O efeito direto na concentração de mercado
Com a operação, o mercado brasileiro de cimento passa a ter três grandes grupos controlando mais de 75% da capacidade: Votorantim Cimentos, InterCement (agora com participação relevante da Mover) e a nova Huaxin Brasil. A CSN Cimentos respondia por cerca de 12% da capacidade nacional. A fatia muda de dono, mas a estrutura oligopolística permanece.
Para o consumidor final — construtoras, redes varejistas e grandes obras —, a troca de controle não altera a dinâmica de preços no curto prazo. Contratos anuais e indexadores de insumos (petcoke, energia, frete) continuam ditando a formação de custo. O que pode mudar é a disposição para investimentos em expansão ou modernização de fornos.
O que a CSN ganha com a saída
Para a Companhia Siderúrgica Nacional, a venda cumpre dois objetivos declarados: redução de alavancagem e foco no core business de aço e mineração. Os R$ 12,7 bilhões entram no caixa em um momento em que a relação dívida líquida/EBITDA da CSN pressiona os covenants de debêntures. Parte do recurso deve ser destinada a amortizações de curto prazo; o restante, a projetos de expansão na siderurgia.
- Desalavancagem imediata: impacto positivo nos indicadores de crédito
- Foco operacional: saída de um negócio cíclico e capital intensivo
- Sinal ao mercado: disciplina de portfólio reconhecida por agências de rating
Riscos regulatórios e próximos passos
A operação ainda depende de aprovação do CADE. Embora não haja sobreposição geográfica direta entre Huaxin e CSN Cimentos — a chinesa não tinha ativos no Brasil —, o Conselho costuma analisar efeitos de coordenação em mercados concentrados. O prazo padrão de análise varia de 60 a 120 dias, podendo ser estendido se houver exigência de remédios estruturais ou comportamentais.
Outro ponto de atenção: a transação envolve ativos de mineração (reservas de calcário) anexos às fábricas. A ANM (Agência Nacional de Mineração) precisará anuir a transferência das concessões, processo que costuma ser burocrático, mas sem histórico de bloqueios em vendas entre grandes grupos.
Cenários para o setor daqui para frente
Com a definição do novo controlador, três vetores merecem monitoramento:
- Investimentos em descarbonização: a Huaxin tem metas agressivas de redução de CO₂ na China; a replicação no Brasil dependerá de incentivos regulatórios (ex: mercado de carbono, RenovaBio).
- Logística de exportação: a fábrica do Pará pode servir como hub de escoamento de clinker para América do Norte e Caribe, aproveitando a rota do Arco Norte.
- Movimentação de ativos remanescentes: a InterCement ainda carrega passivo relevante; a Mover (ex-Camargo Corrêa) pode buscar sócios ou IPO para a fatia que detém.
O que observar nos próximos trimestres
A integração operacional costuma levar 12 a 18 meses. Nesse período, watchdogs do setor acompanharão: (1) manutenção ou substituição da diretoria executiva da CSN Cimentos; (2) anúncios de capex para modernização de fornos ou expansão de moagem; (3) eventuais alienações de ativos não-core que a Huaxin julgue dispensáveis. O primeiro balanço consolidado sob novo controle — provavelmente no 2º trimestre de 2025 — trará as primeiras respostas concretas.