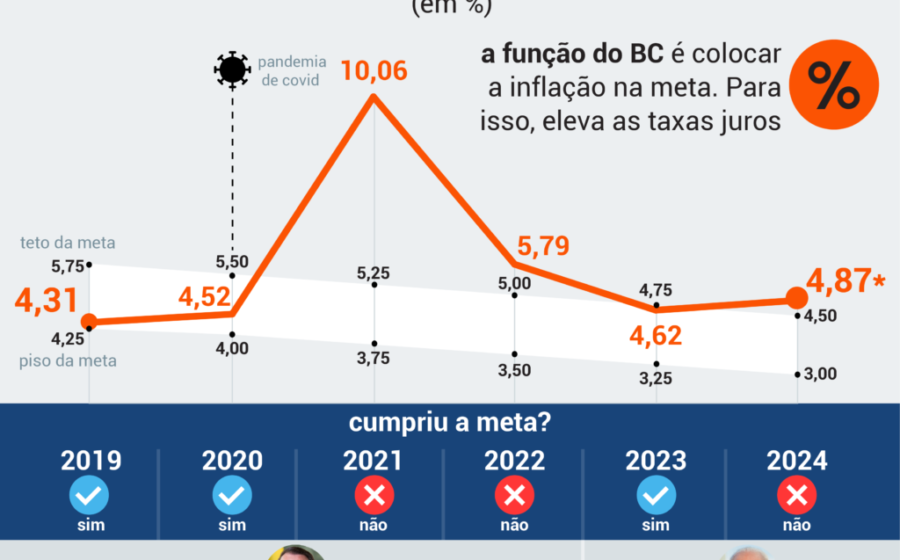
O Banco Central manteve a Selic em 13,75% na semana passada, mas o verdadeiro teste chega em 2027: a autoridade monetária terá de escolher entre perseguir a meta de inflação ou evitar um colapso no setor produtivo. A decisão não será técnica — será de sobrevivência econômica.
Projeções de casas como o BTG Pactual já colocam o IPCA do próximo ano na casa de 5,9%. A inflação, na prática, ganhou contornos de 6% ao ano.
O termômetro da atividade já aponta contração
O PMI de serviços despencou para 44,5 pontos em outubro, ante 49,2 em setembro. Qualquer leitura abaixo de 50 sinaliza retração. O setor que vinha sustentando o crescimento começou a recuar.
Empresas e famílias carregam cicatrizes profundas. A onda de recuperações judiciais e a inadimplência recorde não são estatísticas abstratas — são o reflexo direto de juros reais elevados por tempo prolongado. O comprometimento de renda das famílias atingiu máximas históricas, mesmo com mercado de trabalho aquecido.
De onde vem a pressão inflacionária
Quatro vetores convergem para manter os preços pressionados:
- Câmbio: novo patamar da moeda americana repassa custos à cadeia produtiva.
- Reforma trabalhista: mudança de escala e jornada eleva o custo unitário de mão de obra.
- Clima: o super-El Niño ameaça safras e pressiona alimentos.
- Reforma tributária: a transição do novo sistema traz incertezas de precificação — embora seja, reconhecidamente, a reforma estrutural mais relevante desde o Plano Real.
O dilema fiscal e o limite do setor real
O gasto primário avançou 21% frente a uma expansão econômica de 11%. Com a economia operando no teto da capacidade, o crescimento da despesa pública acima do PIB pressiona a base material do país — e, com ela, os juros.
A teoria monetária ensina que existe a “dominância fiscal”: quando a dívida pública é tão alta e de prazo tão curto que os juros perdem eficácia no controle da demanda. Não estamos lá.
Mas emerge outro fenômeno: a dominância do setor real. Um novo ciclo de aperto pode gerar uma onda de falências e recuperações judiciais tão intensa que se torne politicamente e socialmente inviável. Nesse cenário, o BC assiste passivamente à reinflação — não por impotência técnica, mas por constrangimento real.
O que observar daqui para frente
O cenário-base aponta para um Banco Central que, diante da escolha entre dois males, opta pelo menor dano imediato: tolerar inflação acima da meta para preservar a estrutura produtiva. Para o investidor e o empresário, a leitura prática é clara — planejar custos e contratos com inflação real próxima de 6% deixa de ser hipótese pessimista e vira premissa de trabalho.
Os próximos comunicados do Copom e a evolução do PMI de serviços dirão se a autoridade monetária inicia o ciclo de alta ou confirma, na prática, a aceitação da reinflação lenta.