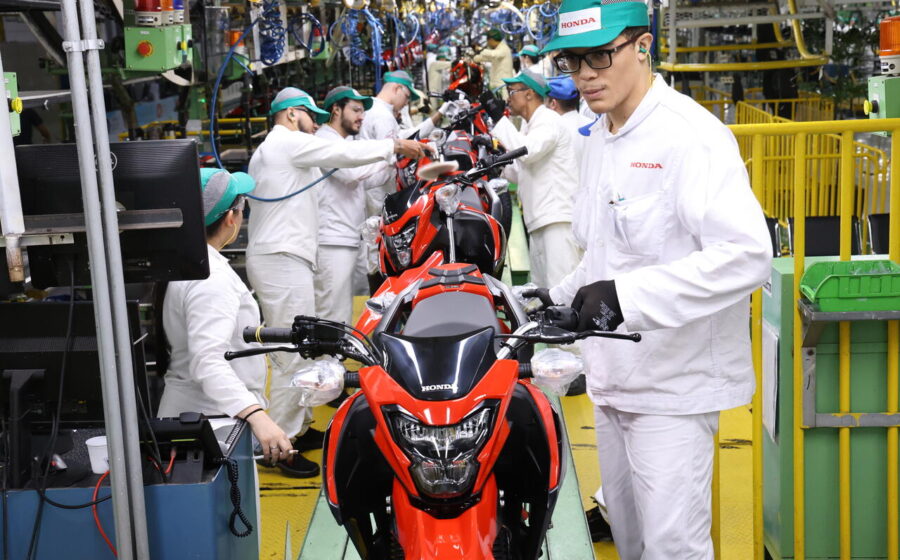
O mercado de motocicletas caminha para fechar 2026 com 2,35 milhões de unidades vendidas, novo pico histórico que supera os 2,19 milhões emplacados este ano. O volume esperado quebra o recorde anterior, de 2011, quando 1,9 milhão de veículos deixaram as fábricas. Mas o que sustenta essa escalada não é apenas volume: é uma transformação profunda no jeito de trabalhar e se mover nas cidades brasileiras.
Por que a moto virou o novo “carro popular”
Enquanto modelos de entrada de automóveis ultrapassam a barreira dos R$ 70 mil, a motocicleta ocupa o vazio deixado pelos antigos populares. Modelos de 110 cc a 125 cc saem por cerca de R$ 11 mil; as mais procuradas, de 150 cc a 160 cc, custam na casa dos R$ 20 mil.
O financiamento de baixa burocracia acelera o acesso. Consórcios respondem por um terço das transações, e programas recentes eliminaram a exigência de entrada. Some-se a isso a explosão dos aplicativos de entrega — responsáveis por 22% das vendas do setor — e tem-se a receita do crescimento contínuo.
O mapa da disputa: Honda larga na frente, mas rivais avançam
A Honda detém 65,6% do mercado (jan-out/2026), seguida pela Yamaha com 13,8%. A chinesa Shineray aparece com 6% e a brasileira Mottu, parceira da indiana TVS, com 4,8%. A liderança japonesa, porém, não impede novos movimentos:
- Honda: R$ 3,3 bilhões até 2030 para expandir a fábrica de Manaus de 1,6 mi para 2,3 mi unidades/ano e criar 2 mil vagas.
- Watts (grupo Multi): aposta em elétricos (W125) e “autopropelidos” — scooters até 32 km/h sem exigência de CNH, emplacamento ou IPVA.
- 99 e Keeta: capital chinês disputa espaço no delivery contra o iFood, que prevê R$ 24 bilhões em investimentos até março de 2027.
O efeito Manaus e a trava logística
Mais de 90% da produção nacional concentra-se no Polo Industrial de Manaus. Em 2025, o setor de duas rodas faturou R$ 44,8 bilhões, segunda maior receita da Zona Franca, atrás apenas de informática. A cadeia de fornecedores consolidada na região dificulta qualquer migração de fábricas, apesar dos gargalos logísticos conhecidos.
Sergio Oliveira, diretor-executivo da Abraciclo, admite os desafios, mas ressalta que o principal incentivo — o IPI — é revertido em preço final ao consumidor. A ociosidade ainda existe: a Watts, por exemplo, usa menos da metade de sua capacidade de 100 mil unidades/ano e passa a montar modelos da Royal Enfield para ocupar a linha.
O lado invisível: risco, precarização e a briga por direitos
Para o economista Marcelo Neri (FGV Social), a moto é “porta de entrada” de jovens excluídos do mercado formal, mas o custo é alto. Entregadores não têm seguro-desemprego nem proteção de saúde, e a taxa de acidentes é alarmante. Um projeto de lei em tramitação propõe piso de R$ 8,50 por entrega; as plataformas resistem, alegando repasse ao consumidor.
O governo federal lançou o Move Brasil, com financiamento de 100% do veículo em 48 meses sem entrada. Em outubro, o programa já havia emplacado 21 mil motos para entregadores e motoristas de app. Paralelamente, iFood e 99 criam fundos e parcerias para eletrificar frotas e subsidiar a CNH categoria A — a meta do iFood é formar 2 mil condutores em 2027, sendo 40% mulheres.
O que observar nos próximos trimestres
A convergência entre crédito barato, expansão do delivery e transição para elétricos define o ritmo da indústria. Três variáveis merecem atenção:
- Regulação do trabalho por app: aprovação ou rejeição do piso por entrega muda a economia do setor.
- Escala dos elétricos: fundos como o da YvY Capital (meta de 600 mil unidades até 2035) testam viabilidade econômica fora de nichos corporativos.
- Capacidade ociosa: parcerias de montagem (ex: Watts/Royal Enfield) sinalizam se a indústria consegue absorver a demanda projetada sem novos investimentos pesados em infraestrutura.
O recorde de 2026 já está desenhado no papel. O teste real será manter a roda girando quando o ciclo de crédito abrir, a concorrência chinesa amadurecer e a conta da precarização chegar ao legislador.