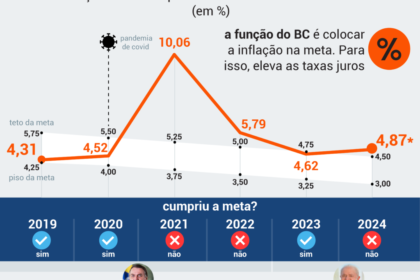
O Banco Central manteve a Selic em 13,75% e, com isso, expôs um dilema sem saída fácil: subir os juros para perseguir a meta de inflação ou segurá-los para evitar o colapso da atividade real. A projeção de IPCA a 5,9% para 2027, calculada por casas como o BTG, sinaliza que o piso inflacionário subiu.
Não é apenas um número. É a admissão de que a economia brasileira pode ter entrado em uma zona de “dominância do setor real”, onde o remédio amargo dos juros altos mata o paciente antes de curar a doença.
O choque que vem da ponta da oferta
Três vetores pressionam os preços simultaneamente, e nenhum deles cede a política monetária:
- Câmbio: o real desvalorizado repassa custo imediato a insumos e combustíveis.
- Reforma trabalhista: a discussão sobre escala e jornada eleva o custo unitário de mão de obra.
- Clima: o super-El Niño ameaça safras e energia, com impacto direto no IPCA.
Some-se a isso a incerteza da implementação da reforma tributária — a maior mudança estrutural desde o Plano Real — e o cenário fica turvo para qualquer modelagem de expectativas.
Atividade já dá sinais de exaustão
O PMI de serviços caiu para 44,5 em outubro, bem abaixo dos 49,2 de setembro. Qualquer leitura abaixo de 50 indica contração. O setor que sustentava o crescimento deixou de expandir.
Ao mesmo tempo, o comprometimento de renda das famílias atinge máximas históricas, mesmo com emprego e salários em alta. O resultado prático: onda de recuperações judiciais e inadimplência que não para de crescer.
A armadilha do gasto público
Desde novembro de 2022, o ciclo político inverteu a prioridade da despesa. O gasto primário avançou 21% ante uma expansão de 11% do PIB. Em economia à plena capacidade, isso pressiona juros e câmbio — e anula parte do efeito contracionista da Selic alta.
O BC, portanto, aperta de um lado enquanto o fiscal afrouxa do outro. A taxa de 13,75% hoje é a mesma de janeiro de 2023. Duas anos de juros reais elevados deixaram cicatrizes no balanço de empresas e no orçamento das famílias.
Quando subir juros vira risco sistêmico
O conceito de dominância fiscal — quando a dívida pública tira do BC o controle da inflação — ainda não se materializa. O prazo médio e o tamanho da dívida não chegaram lá.
Mas surge uma variável nova: a dominância do setor real. Se um novo ciclo de alta provocar uma avalanche de falências e desemprego, o custo social e político de manter a meta de inflação torna-se insustentável. O BC pode, racionalmente, optar por tolerar uma inflação mais alta — a “reinflação lenta” — em nome da estabilidade financeira e do emprego.
O que observar nos próximos trimestres
Três indicadores dirão se o cenário de 6% se consolida ou se abre espaço para convergência:
- Trajetória do PMI de serviços e indústria — reversão acima de 50 muda o jogo.
- Evolução do endividamento das famílias e taxa de recuperação judicial.
- Ritmo de execução do gasto primário frente à regra fiscal.
Se a atividade não reagir e o fiscal não ceder, a ata do Copom de março será o termômetro: o BC sinaliza tolerância temporária ou dobra a aposta nos juros? A resposta ditará o custo de capital para 2025 e além.