André Lara Resende, um dos arquitetos do Plano Real, afirma que o déficit fiscal brasileiro não nasce do gasto público, mas dos juros da dívida — uma transferência direta de renda para os mais ricos. A proposta dele para quebrar esse ciclo envolve um novo conselho coordenador e uma Selic perto de 7,5% em até um ano. O mercado reagiu com desconfiança, mas os números apresentados pelo economista desafiam o consenso da Faria Lima.
Em entrevista exclusiva, Resende nega qualquer aproximação com o governo Lula e classifica a especulação sobre seu nome para a Fazenda como “plantio” para queimar a ideia. “Entrei como Judas no Pai Nosso numa briga interna”, resume. O que está em jogo, porém, vai muito além de nomes: é a redefinição de como o Brasil gere sua dívida de R$ 7,5 trilhões.
O diagnóstico: juros altos fabricam o próprio déficit
O economista sustenta que o rombo nas contas públicas é, em essência, uma conta de juros. Em 2024, o déficit nominal ficou em 0,48% do PIB, segundo o Tesouro. Já o déficit primário — que exclui o serviço da dívida — rodou na casa de 0,5% a 0,7% do PIB nos últimos anos, exceto na pandemia. “É um dos menores do mundo”, diz Resende, citando dados do FMI.
Enquanto isso, a taxa real de juros brasileira lidera o ranking global com 8,77%, frente a 7,77% da Turquia, segunda colocada, segundo a consultoria Moneyou. A dívida pública equivale a cerca de 80% do PIB — alta, mas não fora do padrão internacional. O custo dela, porém, é “extraordinário”.
- Dívida/PIB: ~80%
- Juros reais: 8,77% (maior do mundo)
- Déficit primário histórico: 0,5%–0,7% do PIB
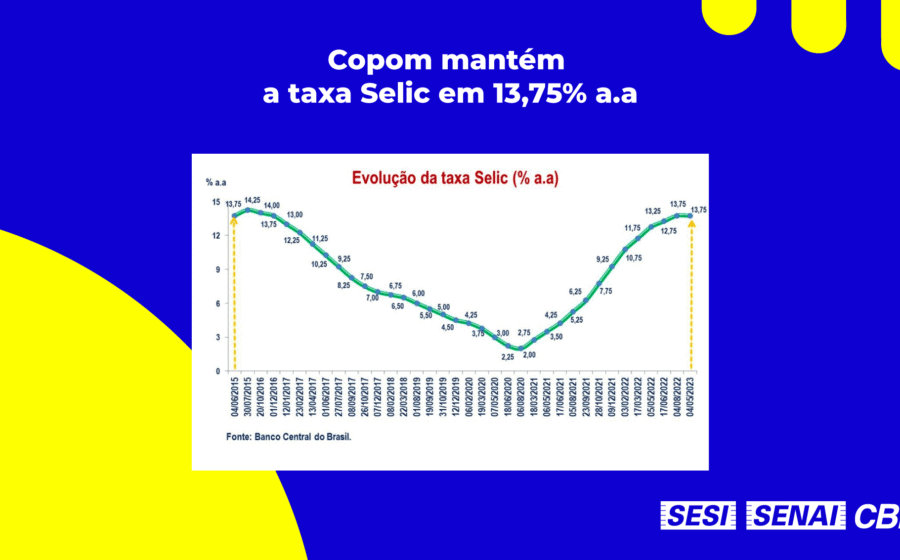
- Selic atual: 13,75% a.a.
Para Resende, o juro alto funciona como uma “bolsa-rentista”: paga-se ao detentor de títulos públicos — a fatia mais rica da população — uma remuneração que concentra renda e riqueza. Não é opinião; é aritmética.
A proposta: Conselho Fiscal e Monetário Nacional (CFMN)
O núcleo da solução, diz ele, é institucional. Resende propõe a criação do CFMN, órgão que definiria metas de longo prazo (acima de 5 anos) para a política fiscal — com foco em investimentos — e para a taxa básica de juros. O Banco Central manteria autonomia operacional para implementar as diretrizes, mas atuaria sob uma “coordenação de expectativas” de horizonte alongado.
A meta indicativa para a Selic seria uma faixa cujo piso seria a meta de inflação e o teto, o crescimento nominal do PIB, acrescido de um “prêmio de prudência” transitório de 2% a 3%. Na prática, isso levaria a taxa para algo próximo de 7,5% em 12 meses — números que Resende insiste serem apenas ilustrativos.
Por que o mercado teme a ideia
Três argumentos centrais sustentam a resistência:
- Risco de desancoragem das expectativas de inflação e fuga de capitais.
- Perda de autonomia prática do Banco Central.
- Ausência de precedentes históricos bem-sucedidos.
John Cochrane, economista de Stanford citado por Resende, classificou a proposta como “sofisticada”, mas alertou: baseia-se mais em teoria do que em prática comprovada. No Brasil, a comparação imediata foi com a experiência turca de Recep Erdogan — um paralelo que Resende rejeita com veemência: “Voluntarismo político de um ditador não tem nada a ver com aperfeiçoamento institucional debatido tecnicamente”.
O contra-argumento: Brasil não tem dívida externa
Resende aponta para uma diferença estrutural ignorada pelos críticos. O Brasil não deve em moeda estrangeira: a dívida é interna, denominada em reais, carregada por residentes. O país acumula US$ 370 bilhões em reservas, superávit comercial robusto e contas externas equilibradas. “Não há transferência real de recursos para o exterior. É redistribuição doméstica”, argumenta.
Além disso, a dívida de curto prazo (LFTs) tornaria o eventual repique inflacionário da queda de juros “muito fraco”. O câmbio, admite, é o canal a monitorar — por isso o CFMN faria forward guidance tanto da Selic quanto da taxa de câmbio.
Gastos: o problema é a qualidade, não a quantidade
Resende não nega que o gasto público seja “patrimonialista, demagógico e populista”. Mas distingue: custeio e transferências devem ser cobertos por arrecadação; investimentos, não. “Dizer que empresa só investe com recursos próprios impede crescimento. O mundo hoje é de teoria do crédito, não de renda”, afirma. A carga tributária, confusa e distorciva, seria o outro lado da moeda.
O que observar daqui para frente
A proposta exige aprovação do Congresso — não pode nascer de ato do BC. Resende admite que a credibilidade institucional está baixa e que um plano fiscal crível facilitaria a transição. “Só os tolos seriam contra coordenação de políticas”, disse um colega a ele. O risco, porém, é a bolha financeira global: a hipertrofia do endividamento público, alerta, tende a estourar “de surpresa” quando a confiança se esgota. O Brasil, com sua Selic nas alturas, estaria na linha de frente.
Fique atento: qualquer sinal de avanço legislativo para o CFMN ou mudança na comunicação do Copom sobre horizonte de longo prazo pode antecipar uma reprecificação forte de ativos brasileiros — especialmente no mercado de juros futuros e no câmbio.