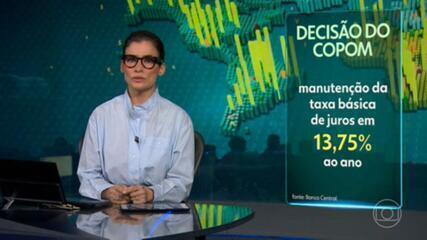
O Banco Central manteve a Selic em 13,75% na reunião desta quarta-feira (4), mas a decisão mal arranhou a superfície da tensão. Com o presidente Lula prestes a discursar em rede nacional, a dúvida que permanece é se haverá fôlego para sustentar esse patamar até a Sexta-feira Santa de 2027.
O medo heterodoxo e a armadilha do comunicado
O clima azedou nas últimas semanas. O temor de que o governo nomeasse uma diretoria “heterodoxa” no BC, em contraponto a Gabriel Galípolo, acendeu o alerta nos mercados. O resultado imediato: taxas de juros longas voltaram aos níveis de pânico de janeiro de 2025.
No comunicado, a autoridade monetária admitiu um “aumento significativo das incertezas em torno do cenário base”. Em português claro: o BC não sabe quanto a economia vai frear, nem como o fiscal vai se comportar, nem o que farão os juros lá fora.
Condições financeiras: o aperto que não alivia
Para quem toma crédito — seja pessoa, empresa ou governo —, a conta fechou. As condições financeiras estão apertadas e devem permanecer assim por semanas, talvez meses. Qualquer alívio será “lento, gradual e inseguro”, nas palavras do próprio relatório.
O que compõe esse sufoco? A lista é longa:
- Selic em nível de arrocho (13,75%);
- Dólar pressionado pela dúvida fiscal;
- Risk-país subindo com a incerteza política;
- Juros globais ainda sem rumo definido;
- Petróleo volátil empurrando a inflação.
Se o BC cortasse a Selic “à matroca” para agradar o Planalto, o efeito seria inverso: juros longos explodiriam, o câmbio dispararia e a inflação voltaria a morder.
Fiscal: remendo ou solução estrutural?
O alívio real depende de um programa fiscal crível, executado com competência e aprovado no Congresso. O diagnóstico, porém, é desanimador: o “Lula 4” não deve fazer loucuras, mas também não deve mudar a rota do “Lula 3”.
O remendo em discussão pode até funcionar no curto prazo, mas não tem força para descomprimir as condições financeiras de modo relevante. Some-se a isso a ausência de reformas institucionais capazes de acelerar o crescimento. O cenário base é de mediocridade prolongada.
O bode expiatório já foi escolhido
Se a economia desacelerar mais que o previsto — seja por juros, fiscal ou externo —, o BC será o Judas da vez. A cobrança por cortes nas três próximas reuniões até março de 2027 será intensa, independentemente de a autoridade ter margem de manobra.
Grandes bancos já projetam Selic estável até o fim de 2025. O presidente do BC, Roberto Campos Neto, virou passageiro de uma agonia macroeconômica que começou no fim de 2024 e, agora, está “no mato sem cachorro”.
O que observar daqui para frente
Três variáveis ditam o ritmo dos próximos meses: a execução do ajuste fiscal prometido, a reação do Congresso às medidas de receita e o comportamento das expectativas de inflação no boletim Focus. Enquanto o prêmio de risco embutido nos títulos longos não ceder, o custo de capital para o setor produtivo seguirá proibitivo. Para o empresário e o investidor, a ordem é gerenciar caixa com a certeza de que dinheiro barato não volta tão cedo.