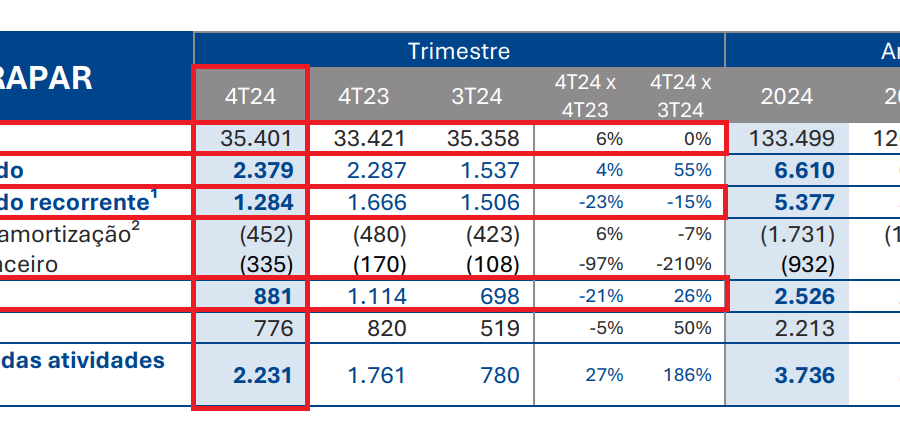
O BTG Pactual promoveu três alterações em sua carteira de dividendos para novembro e trouxe um nome que pode surpreender no fim do ano: a Ultrapar. A casa vê espaço para um pagamento extraordinário da companhia já em dezembro ou junto ao balanço do quarto trimestre, em fevereiro.
Saem B3, Compass e Cury. Entram Caixa Seguridade, Vivo e Ultrapar. A seleção mantém dez ativos e continua apostando em previsibilidade de resultados, geração de caixa e remuneração consistente ao acionista.
O gatilho da Ultrapar que o mercado não está precificando
Segundo os analistas, a Ultrapar tem capacidade para distribuir aproximadamente R$ 2 bilhões referentes ao segundo semestre de 2026. O valor equivale a cerca de 6% do valor de mercado da empresa — um percentual que, se confirmado, coloca a ação em outro patamar de atratividade.
Os papéis negociam hoje a 8,8 vezes o lucro estimado para 2027, bem abaixo da média histórica de 11,5 vezes dos últimos cinco anos. O banco destaca ainda a disciplina financeira da gestão, focada em controlar o endividamento e ampliar a distribuição de recursos.
Mas o efeito mais relevante aparece no operacional: a expectativa é de resultados fortes da Ipiranga no terceiro e no quarto trimestres, com margens elevadas e crescimento de volumes. O eventual fim dos subsídios ao diesel, que normalizaria as margens, já estaria incorporado ao preço.
Por que Caixa Seguridade e Vivo ganharam espaço
A Caixa Seguridade entra pela combinação de crescimento previsível do lucro, dividendos e capacidade de se beneficiar de juros elevados por mais tempo. Os seguros de longo prazo limitam oscilações de resultado, enquanto o crédito imobiliário e a expansão das reservas de previdência sustentam a operação.
Para 2027, o BTG projeta crescimento de 10% no lucro líquido e retorno em dividendos próximo de 7%. Mesmo com a pressão sobre o seguro prestamista, o resultado das aplicações financeiras oferece compensação.
Já a Vivo apoia-se na recorrência das receitas, na geração de caixa e na remuneração aos acionistas. A liderança no móvel, a expansão da fibra e o avanço em serviços digitais sustentam a tese.
Itaú e Petrobras seguem como âncoras de 15% cada
O Itaú Unibanco permanece como o banco de grande porte preferido. Em ambiente de juros altos e preocupação com qualidade de crédito em 2027, a gestão de riscos e a solidez do balanço preservam a rentabilidade.
Na Petrobras, a avaliação é que o resultado das eleições presidenciais dificilmente alterará a direção estratégica. O banco vê combinação favorável: produção elevada, menores custos de extração e forte utilização das refinarias. O plano estratégico previsto para 23 de novembro aparece como evento-chave para esclarecer investimentos, geração de caixa e dividendos.
Como ficou a carteira para novembro
- Itaú Unibanco (ITUB4) – 15% | Dividend yield 2027e: 6,5%
- Petrobras (PETR4) – 15% | Dividend yield 2027e: 8,0%
- Caixa Seguridade (CXSE3) – 10% | Dividend yield 2027e: 7,1%
- Vale (VALE3) – 10% | Dividend yield 2027e: 8,8%
- Sabesp (SBSP3) – 10% | Dividend yield 2027e: 2,7%
- Copel (CPLE3) – 10% | Dividend yield 2027e: 6,9%
- Telefônica Brasil — Vivo (VIVT3) – 10% | Dividend yield 2027e: 9,4%
- Axia Energia (AXIA3) – 10% | Dividend yield 2027e: 9,2%
- Allos (ALOS3) – 5% | Dividend yield 2027e: 10,1%
- Ultrapar (UGPA3) – 5% | Dividend yield 2027e: 4,6%
Desempenho recente e histórico da estratégia
A carteira recuou 11% em outubro, enquanto o IDIV e o Ibovespa caíram 9,9% cada. No ano, porém, a seleção acumula alta de 2,6% contra 2% do índice de dividendos. Desde o início da estratégia, em novembro de 2019, o retorno acumulado é de 132,5% — frente a 91,4% do IDIV e 56% do Ibovespa.
O que observar daqui para frente
Três eventos concentrados nas próximas semanas podem ditar o ritmo: o anúncio do dividendo extraordinário da Ultrapar, a divulgação do plano estratégico da Petrobras em 23 de novembro e a continuidade do ciclo de juros altos, que beneficia nomes como Caixa Seguridade e bancos de grande porte. A combinação de valuation descontado, gatilhos de caixa e previsibilidade operacional mantém a carteira com assimetria favorável — desde que o investidor tenha horizonte para atravessar a volatilidade de curto prazo.