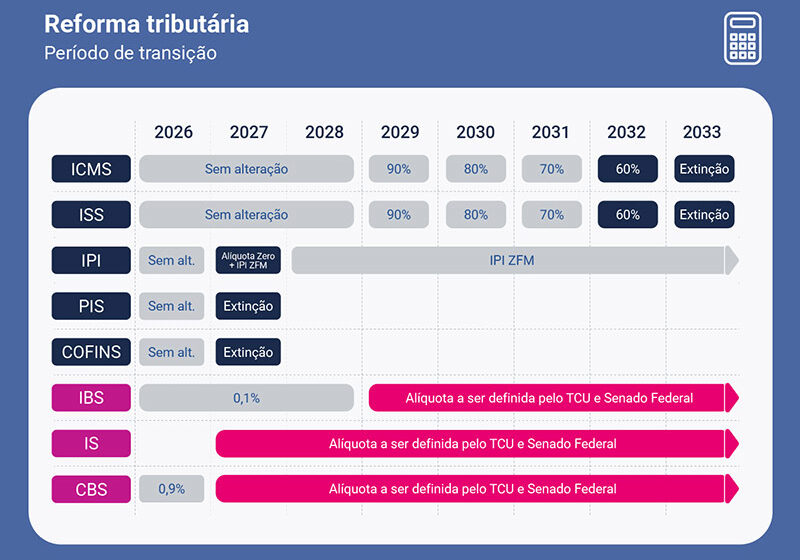
Mais de 20 entidades de Direito Tributário assinaram carta aberta exigindo que a Contribuição sobre Bens e Serviços (CBS) só comece a valer efetivamente em 2028. O motivo: o calendário atual deixa as empresas sem tempo hábil para se preparar.
O documento, divulgado no último sábado (31), aponta falhas críticas que tornam o início em janeiro de 2027 inviável. Não é oposição à reforma — é um alerta técnico.
O gargalo da alíquota: duas semanas para decidir tudo
O Senado pode definir a alíquota da CBS apenas em 15 de dezembro. Se isso acontecer, as companhias terão pouco mais de 15 dias para:
- Calcular o impacto real na carga tributária
- Renegociar contratos com fornecedores e clientes
- Rever preços de produtos e serviços
- Adaptar sistemas internos de gestão e emissão de notas
Para setores com particularidades complexas — saúde, construção, serviços financeiros —, o prazo é tecnicamente impossível.
Sistema de apuração assistida ainda não funciona
A ferramenta que deveria auxiliar o cálculo automático da CBS e do IBS (Imposto sobre Bens e Serviços) não está operacional. Sem ela, as empresas não conseguem testar procedimentos, validar créditos nem simular cenários.
O atraso na entrega do portal público reduziu drasticamente a janela de adaptação dos ERPs e softwares fiscais das companhias.
Conflito de competência judicial: o risco invisível
Em 2027, o IBS já incide com alíquota de 0,1%, embora a transição completa ocorra a partir de 2029. Como CBS e IBS podem incidir sobre a mesma operação, mas tramitam em esferas judiciárias diferentes, há risco real de decisões contraditórias para um mesmo fato gerador.
Não existe hoje estrutura processual para harmonizar esses julgamentos.
O que diz quem entende do assunto
Gustavo Brigagão, presidente do CESA (Centro de Estudos das Sociedades de Advogados), resume a posição das 26 signatárias:
“Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
A lista inclui AASP, IAB, OAB-DF, ABDF, IBET, IDT, Apet, Cenapret, FESDT, Tax & Women, Mulheres no Tributário e outras 14 entidades de peso.
O que propõem as entidades
A carta pede que 2027 seja reservado exclusivamente para testes e ajustes, com:
- Pleno funcionamento do sistema de apuração assistida
- Tempo para revisão de contratos e parametrização tributária
- Criação de mecanismos para evitar conflitos de competência entre IBS e CBS
- Alterações normativas que garantam previsibilidade
O que observar daqui para frente
O Senado tem até meados de dezembro para definir a alíquota. Se mantiver o cronograma original, janeiro de 2027 trará uma onda de questionamentos judiciais, autuações por erro de apuração e pressão sobre o caixa das empresas — especialmente as de menor porte, sem estrutura para absorver o choque de implementação.
Acompanhe a tramitação no Congresso e as manifestações do Ministério da Fazenda. A decisão sobre o adiamento deve sair nas próximas semanas e ditará o ritmo de adaptação de todo o setor produtivo.