Os Estados Unidos estão prestes a viver o maior ciclo de investimento setorial da história, com a inteligência artificial consumindo 3,6% do PIB ao ano até 2032. O volume supera a era das ferrovias e das rodovias, mas o verdadeiro perigo não está no tamanho da obra — e sim em como ela está sendo paga.
Um estudo da Columbia Business School revela que a farra de capital das big techs criou uma engenharia financeira opaca, onde a dívida privada substitui o caixa das gigantes. Se a rentabilidade prometida não aparecer, o efeito dominatório atinge muito mais do que o Vale do Silício.
O número que coloca a história no bolso
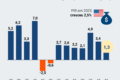
Entre 2025 e 2032, a média anual de gastos com infraestrutura de IA nos EUA deve beirar 3,6% do PIB. Para contextualizar: as ferrovias, motor da segunda revolução industrial, ficaram em 2,2% entre 1870 e 1890. O sistema interestadual de rodovias, pilar da logística moderna, consumiu 1,1% entre 1956 e 1973.
A diferença crucial é a velocidade. Ciclos anteriores levaram décadas para amadurecer. A expansão atual se concentra em uma janela estreita, ampliando o choque de oferta e a pressão por retorno imediato. Essa compressão temporal transforma o maior investimento da história no mais arriscado também.
Quando o capex engole o caixa operacional
Até 2020, Alphabet, Amazon, Meta, Microsoft e Oracle geravam US$ 155 bilhões a mais do que gastavam em equipamentos e imóveis. Em 2025, o superávit ainda existe — US$ 187 bilhões —, mas a margem evaporou. A relação entre investimento e geração de caixa saltou de 38% para 69% em apenas cinco anos.
O ponto de virada chega em 2026. Pela primeira vez, o capex projetado (US$ 801 bilhões) ultrapassa o fluxo de caixa operacional em US$ 93 bilhões. A cobertura cai para 113%. Nem todas as gigantes sangram igual:
- Oracle: investimentos superam o caixa em 138%.
- Amazon: déficit de 36% na geração de caixa.
- Meta: beira o empate técnico, com folga mínima.
- Alphabet e Microsoft: únicas que mantêm gastos abaixo da geração de caixa.
Esse descompasso força as empresas a buscar capital externo — e é aí que a estrutura fica turva.
O financiamento nas sombras: fundos imobiliários e private equity
O modelo marginal de funding mudou. Não são mais apenas as hyperscalers comprando servidores. Desenvolvedores especializados, REITs (fundos imobiliários), fundos de infraestrutura e private equity erguem os galpões e alugam a capacidade de volta para as big techs.
O estudo aponta três características que elevam o risco sistêmico:
- Opacidade: a dívida pública (bonds) é minoria; a maior parte vem de empréstimos sindicalizados e crédito privado, sem divulgação obrigatória.
- Concentração de inquilino: a receita do data center depende de um ou dois contratos de longo prazo com as mesmas gigantes.
- Obsolescência acelerada: uma mudança de arquitetura de chips pode tornar o ativo inútil antes de pagar a dívida.
Essa teia de contratos cruzados, participações minoritárias e financiamento compartilhado cria uma fragilidade sistêmica: se um elo quebra, a tensão se propaga instantaneamente aos demais.
O PIB já sente o peso — e a bolsa, a euforia
Não é apenas teoria. Dados do Fed mostram que equipamentos de TI, software e data centers adicionaram mais de 1 ponto percentual ao crescimento anualizado do PIB americano no primeiro trimestre. Metade desse impulso vazou para importações líquidas (Taiwan e Coreia do Sul), mas o efeito doméstico é real.
No mercado acionário, as “Sete Magníficas” carregam o índice nas costas. O rendimento real dos lucros ajustado ciclicamente (CAPE) está em 2,5% — praticamente colado na taxa de juros real. Historicamente, quando essa métrica atinge patamares tão baixos, a correção violenta segue no curto prazo. A aposta implícita é que os lucros cresçam num ritmo sem precedentes históricos.
O que observar daqui para frente
O ciclo não termina amanhã, mas três sinais antecipam o fim da fase expansiva: revisões para baixo no capex projetado para 2027, alargamento dos spreads de crédito privado no setor imobiliário de data centers e, principalmente, a incapacidade de traduzir capacidade instalada em receita recorrente com margem.
Para o investidor e o gestor de risco, a lição é clara: a tecnologia pode ser transformadora, mas o veículo financeiro que a carrega hoje tem pneus carecas e freios testados apenas em laboratório. Acompanhar a geração de caixa livre das hyperscalers — não o lucro contábil — passa a ser o termômetro mais confiável de quando a música para.