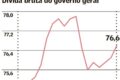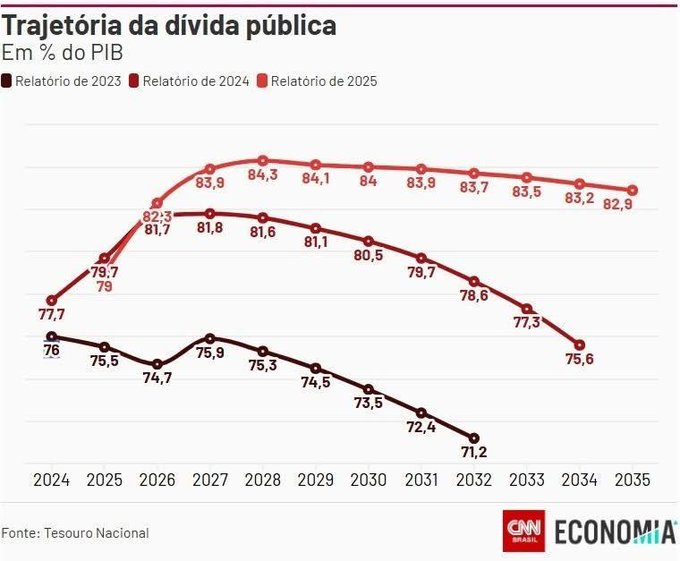
O Tesouro Nacional colocou um número na mesa que deveria tirar o sono de qualquer investidor: sem superávits primários, a dívida bruta do governo geral salta para 91,5% do PIB em pouco mais de uma década. O relatório de riscos fiscais, divulgado logo após as eleições, desenha dois futuros radicalmente opostos — e a diferença entre eles cabe em decisões que estão sendo costuradas agora.
Se o país conseguir manter um superávit de 0,5% do PIB por dez anos, a trajetória inverte: a dívida cai para 81,1%. Parece pouco? Não é. Essa margem de 10 pontos percentuais define se o Brasil gasta o próximo ciclo pagando juros ou investindo em crescimento.
O que os juros fazem com a conta no fim do mês
Entre 2026 e 2030, o custo da dívida vai empurrar o endividamento para cima em 8,4 pontos percentuais do PIB por ano. O crescimento econômico puxa na direção contrária, aliviando 6 pontos. O saldo líquido é negativo: a dívida sobe mesmo com a economia andando.
O resultado? A projeção base mostra 83,7% do PIB ao final de 2026 e 89,7% em 2030. Sem mudança de rota, a barreira dos 90% deixa de ser “risco de cauda” e vira cenário central.
O ajuste que o mercado espera (e o governo sinaliza)
O secretário do Tesouro, Rogério Ceron, e o ministro da Fazenda, Fernando Haddad, já admitem: o arcabouço atual não segura a onda sozinho. A equipe econômica prepara uma PEC para dar flexibilidade à meta fiscal e permitir congelamentos orçamentários mais agressivos se a trajetória da dívida piorar.
Outra frente em discussão: reduzir o teto de crescimento real das despesas obrigatórias dos atuais 2,5% para algo entre 1,5% e 2%. Na prática, significa frear a indexação de gastos a receitas — a raiz do descompasso estrutural.
Estatais: a conta que pode chegar de surpresa
O relatório acende um alerta vermelho para empresas públicas. Dois casos concretos já estão no radar:
- Correios: R$ 6 bilhões previstos no Orçamento de 2027 para capitalização, decorrentes de empréstimo de R$ 12 bilhões tomado em dezembro de 2025.
- Eletronuclear: deterioração financeira ligada aos custos de Angra 3 e receitas tarifárias insuficientes para cobrir Angra 1 e 2.
Aportes emergenciais em estatais não estão nas projeções oficiais de dívida — mas o Tesouro admite que podem se materializar “nos próximos anos”.
Três cenários, uma única variável decisiva
As simulações do Ministério da Fazenda mostram a amplitude do jogo:
- Cenário otimista (superávit + crescimento + juros menores): dívida a 71,3% do PIB em 2036.
- Cenário base (trajetória atual): 89,7% em 2030, caminhando para 91,5% em 2036.
- Cenário de estresse (déficits + estagnação + juros altos): 103,4% do PIB.
A diferença entre o melhor e o pior caso supera 30 pontos percentuais de PIB. Não é detalhe — é a diferença entre um país investível e um país em armadilha fiscal.
O que observar daqui para frente
Três gatilhos mudam a equação nos próximos meses: a tramitação da PEC fiscal no Congresso, a definição do novo teto de crescimento das despesas obrigatórias e a execução orçamentária do primeiro semestre de 2027. Se o superávit de 0,5% do PIB virar meta crível e não apenas “cenário de simulação”, a curva da dívida começa a dobrar. Caso contrário, o relatório de hoje vira profecia autorrealizável — e o custo de rolar a dívida dita o ritmo da economia brasileira por anos.