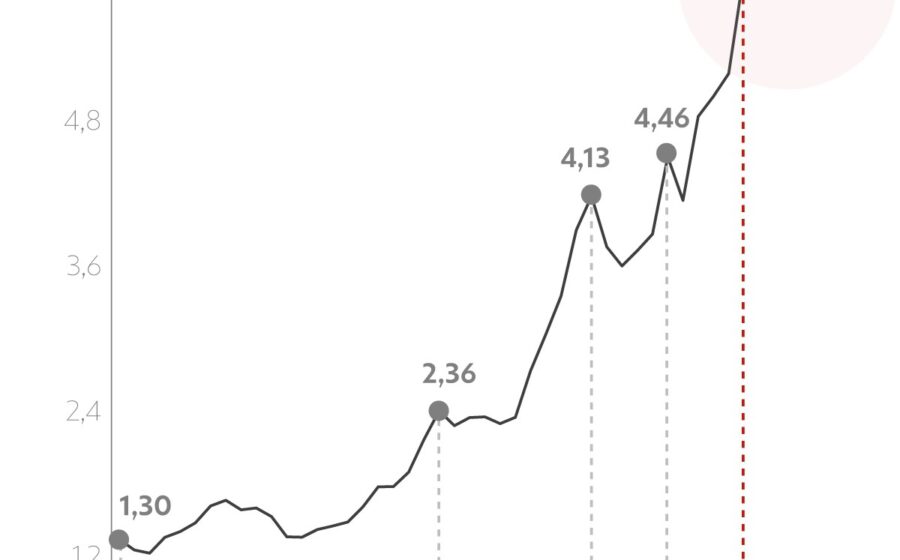
A demanda por proteína explodiu nos Estados Unidos, empurrando o preço do bife para perto de US$ 13 a libra — o maior patamar em décadas. O fenômeno vai muito além da inflação comum e redesenha o mapa do consumo animal no país. Entender essa dinâmica é essencial para quem acompanha commodities, varejo ou cadeias globais de suprimentos.
Três forças simultâneas explicam o salto: novas diretrizes federais que exaltam a proteína, a onda de medicamentos GLP-1 que exigem preservação de massa muscular e a indústria embarcando proteína em tudo, de cereais a macarrão com queijo. O resultado é um consumidor disposto a pagar mais, justo quando a oferta de gado encolheu ao menor nível em 70 anos.
O efeito nos pequenos negócios e no varejo
O rebanho bovino americano encolheu a ponto de tornar a carne um item de luxo relativo. O quilo do bife (convertido de libra) ultrapassa R$ 150 no câmbio atual, enquanto a carne moída beira R$ 83. No acumulado de dois anos, a alta passa de 16%.
Mesmo assim, a projeção do USDA indica que o americano médio comerá 27 kg de carne bovina em 2024 — acima dos 25 kg de 2014. O economista Glynn Tonsor, da Universidade Estadual do Kansas, resume: “O consumidor de alta renda nunca teve tanta disposição para pagar por qualidade premium”.
Para o varejo, a lição é clara: o mix de produtos precisa contemplar cortes de alto valor agregado, mas também alternativas acessíveis para não perder volume.
Frango: a proteína que venceu a disputa por volume
Enquanto a carne bovina virou artigo de luxo, o frango consolidou-se como a proteína animal mais barata e consumida. O frango inteiro custa cerca de US$ 2 a libra (R$ 10,85/kg), metade do preço dos cortes desossados.
A virada é histórica: nos anos 90, americano comia 29,5 kg de frango e 29,5 kg de carne bovina por ano. A expectativa para 2024 é de 49 kg de frango contra 27 kg de bovina. A eficiência biológica explica tudo — o frango atinge peso de abate em sete semanas; o boi leva quase dois anos.
Essa agilidade produtiva funciona como amortecedor de choques de oferta. Só um surto severo de gripe aviária conseguiria quebrar essa vantagem estrutural.
Ovos e suínos: estabilidade com asteriscos
Os ovos mantêm consumo estável em torno de 270 unidades por pessoa ao ano. O preço caiu de US$ 6,25 a dúzia (maio/2024) para US$ 2,25 atuais — alívio direto do fim do surto de gripe aviária que dizimou plantéis.
Já a carne suína vive estagnação de 40 anos: 22,7 kg per capita anuais, imunes a promoções. Costeletas custam um terço do bife, mas não seduzem. O USDA aponta um elo curioso: consumo de bacon cai quando a gasolina sobe, pois está atrelado a viagens de carro e refeições fora de casa.
Preços no atacado recuam e a produção encolhe levemente, sinalizando que a indústria não aposta em expansão de demanda no curto prazo.
Pescados, peru e o fracasso das alternativas vegetais
Peixes e frutos do mar quase dobraram desde os anos 60, chegando a 9 kg per capita em 2023. O crescimento vem todo do fresco e congelado; enlatados estagnaram. O risco aqui é cambial e geopolítico: 80% é importado, e as tarifas fizeram os preços subirem 6,9% no último ano.
O peru atinge o menor consumo desde 1986: 6 kg per capita. A ave vive de processados (frios, hambúrgueres, bacon de peru) e de dois picos sazonais — Ação de Graças e Natal. O preço do peru inteiro congelado subiu 29% no atacado em um ano.
- Soja: EUA produzem 1/3 da soja mundial, mas o americano come menos de 1 kg/ano de soja direta (tofu, leite, edamame). O grosso vira farelo para ração e óleo para processados.
- Plant-based: Beyond Meat vale US$ 125 milhões hoje — contra US$ 13 bi no IPO de 2019. Receita caiu 8,2% no trimestre encerrado em junho/2024; volume recuou 9,5%.
O que observar daqui para a frente
Três variáveis vão ditar os preços nos próximos trimestres: a velocidade de reconstrução do rebanho bovino (ciclo biológico lento), a ocorrência de novos surtos de gripe aviária em plantéis de postura e corte, e o apetite importador chinês por soja e milho — que pressiona o custo da ração e, por tabela, de todas as proteínas animais.
Para o investidor ou gestor de cadeia, a leitura é de assimetria: beef premium segue com poder de precificação, frango e ovos oferecem elasticidade de oferta, suínos e peru dependem de gatilhos macro (combustível, sazonalidade), e alternativas vegetais ainda buscam product-market fit real. O jogo não é mais sobre “carne vs. plantas” — é sobre ciclos biológicos, poder de renda e logística global.