O estado de São Paulo publicou no Diário Oficial desta quinta-feira (29) a sexta rodada de exclusões do regime de substituição tributária do ICMS. A partir de fevereiro de 2027, mais 74 mercadorias — entre elas materiais de construção, fornos de micro-ondas e margarinas — passam a recolher o imposto na própria etapa de venda, e não mais de forma antecipada pelo fabricante.
A medida reduz de 749 para 208 o número de itens enquadrados no ICMS-ST, uma queda de 72,2% em relação ao fim de 2025. Para o contribuinte, a mudança imediata é a devolução do controle sobre o caixa: o desembolso antecipado desaparece e a burocracia de compensações diminui.
Como o recolhimento muda na prática
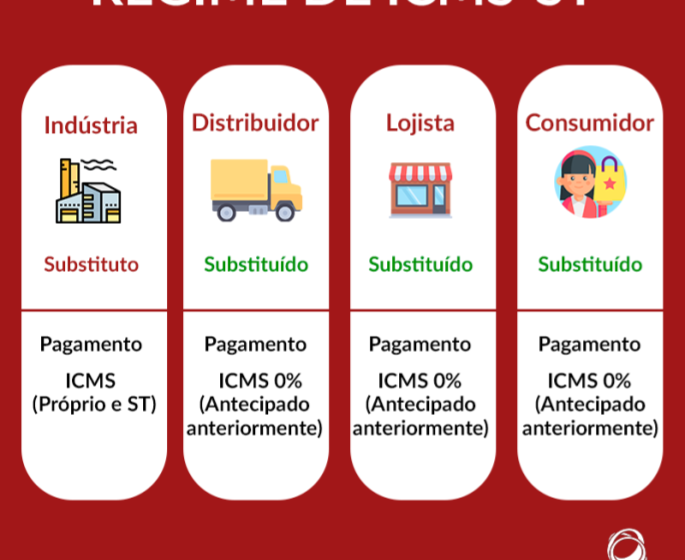
No modelo de substituição tributária, a indústria ou o importador paga o ICMS estimado de toda a cadeia — atacado, varejo e consumidor final — antes mesmo de a mercadoria circular. Sem o regime, cada elo recolhe o tributo somente quando realiza a sua venda.
Segundo a Secretaria da Fazenda, a alteração traz três efeitos diretos para as empresas:
- Fluxo de caixa liberado: não há mais necessidade de antecipar imposto de etapas futuras;
- Menos burocracia: elimina-se a obrigatoriedade de apurar e solicitar ressarcimento de créditos quando o presumido supera o real;
- Simplicidade operacional: a apuração passa a seguir o fluxo natural da nota fiscal.
O que sai da lista agora
A nova leva atinge setores de alto giro e pulverizados no varejo. Estão fora do regime:
- Materiais de construção (cimento, argamassas, revestimentos);
- Eletrodomésticos de linha branca (foco em fornos de micro-ondas);
- Margarinas e gorduras vegetais.
Em 2026, medicamentos, perfumaria, autopeças e pneumáticos já haviam deixado a substituição tributária. O movimento sinaliza que o fisco paulista mira segmentos onde a cadeia é longa e a estimativa de base de cálculo costuma gerar distorções.
O pano de fundo: Operação Ícaro e a quebra de confiança
A aceleração das exclusões não ocorre no vácuo. Em agosto de 2025, a Operação Ícaro expôs um esquema de fraudes na obtenção de créditos de ICMS-ST. Promotores apuraram que empresas, consultorias e auditores fiscais teriam manipulado documentos para inflar pedidos de ressarcimento, gerando prejuízo milionário aos cofres estaduais.
O escândalo forçou a Sefaz-SP a endurecer as normas de restituição de créditos e reforçou o argumento técnico para desmontar o regime: quanto mais itens em ST, maior a superfície de risco para fraudes de compensação.
Alinhamento com a Reforma Tributária
A reforma tributária em tramitação prevê a extinção do ICMS e, consequentemente, do regime de substituição. A estratégia paulista antecipa esse fim, transformando uma obrigação futura em vantagem competitiva imediata para os contribuintes localizados no estado.
Com a transição para o IBS (Imposto sobre Bens e Serviços), a escolha do regime de apuração deixa de ser automática e passa a ser decisão estratégica. Quem já opera fora do ST chega à nova sistemática com processos ajustados e menor passivo de créditos a regularizar.
O que observar daqui para frente
O calendário prevê vigência a partir de 1º de fevereiro de 2027. Até lá, as empresas afetadas devem revisar parametrizações de ERPs, contratos de fornecimento e planejamento de capital de giro. A expectativa do mercado é que novas listas de exclusão sejam publicadas até que o regime se torne residual, restrito a poucos setores de fiscalização sensível — como combustíveis e bebidas — ou até a entrada em vigor do novo modelo constitucional.