O Fundo Garantidor de Créditos (FGC) cobre até R$ 250 mil por instituição, mas a existência desse seguro não elimina o risco de quem emite o título. Entender a mecânica por trás da proteção é o que separa o investidor amador do profissional.
Muitos escolhem o CDB apenas pela taxa, assumindo que o FGC iguala todos os bancos. A realidade é outra: a garantia existe justamente porque o sistema bancário carrega uma fragilidade estrutural única.
A alavancagem invisível que ninguém comenta
Bancos operam com alavancagem muito superior à de empresas comuns. Captam volumes gigantes de terceiros mantendo uma fatia pequena de capital próprio. Um exemplo didático ilustra o perigo:
- Ativos totais: R$ 100 bilhões
- Patrimônio líquido: R$ 10 bilhões
- Perda de 5% nos ativos = R$ 5 bilhões
- Resultado: metade do capital some
Não significa falência iminente, mas mostra como choques modestos corroem a base de absorção de perdas. E há um gatilho ainda mais rápido que prejuízo contábil: a confiança.
O fio que derruba gigantes da noite para o dia
Diferente de uma fábrica, um banco pode ser forçado a devolver todas as dívidas de uma só vez se os depositantes entrarem em pânico. Como emprestou a maior parte do dinheiro, não tem caixa para honrar saques simultâneos — mesmo sendo solvente.
O ano de 2023 provou que tamanho e tradição não blindam ninguém. O Silicon Valley Bank quebrou em dias após corrida de depósitos. O Credit Suisse, ícone suíço centenário, precisou de resgate emergencial do UBS. Em ambos, a confiança evaporou antes dos ativos.
Como o FGC funciona na prática (e o que ele não faz)
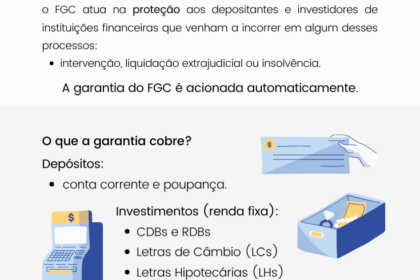
O FGC é uma entidade privada, sem fins lucrativos, financiada pelas próprias instituições associadas. Não é apólice individual, nem promessa ilimitada do Tesouro. O custo da proteção já embute nos spreads bancários — logo, não é “grátis”.
Cobertura ordinária abrange:
- CDBs, RDBs, LCIs, LCAs
- Depósitos à vista e poupança
Ficam de fora: debêntures, CRIs, CRAs, letras financeiras, cotas de fundos e títulos públicos federais.
Os limites que pegam todo mundo de surpresa
O teto é de R$ 250 mil por CPF/CNPJ por conglomerado financeiro, incluindo juros acumulados. Aplique R$ 240 mil que viraram R$ 270 mil com rendimentos: só R$ 250 mil voltam.
Existe ainda um teto global de R$ 1 milhão a cada quatro anos por documento. Diversificar entre bancos ajuda, mas exige conferir se não pertencem ao mesmo conglomerado — o que anula a separação.
Liquidez zero no pior momento
Na liquidação de um banco, o dinheiro não cai na conta no dia seguinte. Há processo de identificação de credores, conferência de saldos e tramites legais. Durante semanas ou meses, seu “reserva de emergência” vira ativo ilíquido.
Quem ultrapassa o limite sente na pele: com R$ 400 mil num único banco, R$ 150 mil ficam à mercê da recuperação judicial, sem prazo nem garantia de receber integral.
O viés perigoso da taxa maior “tanto faz, tem FGC”
Encontrar CDB a 120% do CDI versus 100% do CDI e escolher o primeiro só pela garantia é armadilha clássica. Rentabilidade extra costuma sinalizar maior necessidade de captação ou risco de crédito mais alto. O FGC amortece a queda, não transforma bancos frágeis em rochas.
O que observar daqui para frente
Trate o FGC como camada extra, não como tese de investimento. Para reservas de curto prazo, priorize emissores de alta qualidade e liquidez real. Para prazos longos, diversifique conglomerados, projete juros futuros no dimensionamento das posições e pergunte sempre: “essa taxa extra compensa o risco real que estou correndo?”. O seguro paga o acidente — mas não impede que ele aconteça.