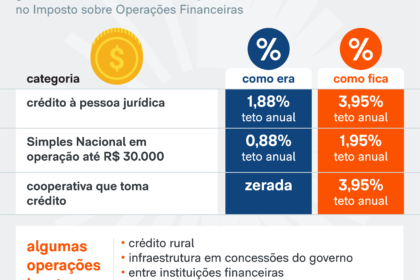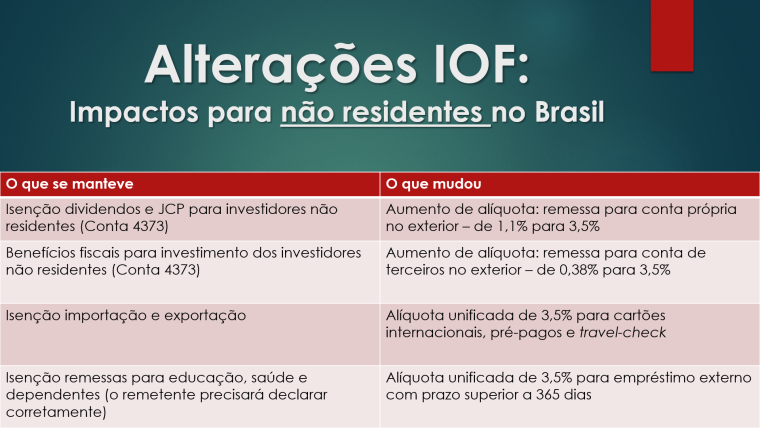
A alíquota de referência da CBS foi fixada em 11,3% pelo TCU — bem acima dos 9,21% que o mercado projetava. Ao mesmo tempo, o governo pode reabrir a discussão sobre tributar LCI, LCA, CRI, CRA e debêntures incentivadas via IOF. Duas frentes, mesmo risco: encarecer o crédito e a produção.
O Senado tem até 15 de dezembro para chancelar ou alterar o percentual da CBS. Enquanto isso, o fantasma de 2025 ronda o setor financeiro: o Congresso já derrubou um decreto semelhante por 383 votos a 98. O que muda agora?
Por que a CBS subiu tanto em relação à estimativa anterior
A reforma tributária prevê neutralidade arrecadatória: a troca de tributos não deve, em tese, aumentar nem reduzir a receita total. Mas a conta não fechou no número que se esperava.
O TCU aprovou por unanimidade a alíquota de 11,3% para 2027, quando a CBS substitui PIS, Cofins, IOF-seguros e parte do IPI. A diferença de mais de 2 pontos percentuais em relação à projeção de 9,21% não é um detalhe técnico — representa bilhões a mais na conta das empresas.
Segundo a Abrasca, que reúne mais de 450 companhias abertas, o aumento reflete a concessão de benefícios fiscais e regimes diferenciados durante a tramitação da reforma. Quanto mais exceções, maior a alíquota padrão para compensar.
O que está em jogo no Senado até 15 de dezembro
A decisão do TCU não é definitiva. Cabe ao Senado deliberar sobre o percentual final. A entidade pede transparência nas premissas do cálculo e alerta: a neutralidade deve considerar a carga efetivamente suportada pelas empresas, não apenas a arrecadação nominal.
Principais pontos que os senadores devem ponderar:
- Impacto setorial: segmentos com menos regimes especiais arcam com peso desproporcional
- Competitividade: alíquota mais alta encarece exportações e produção nacional
- Previsibilidade: investimentos de longo prazo dependem de regras estáveis
Mas o efeito mais relevante aparece em outro setor — o de financiamento de longo prazo.
O retorno da discussão sobre IOF em instrumentos de crédito
LCI, LCA, CRI, CRA e debêntures incentivadas financiam imobiliário, agronegócio e infraestrutura. Em 2025, o Congresso rejeitou duas tentativas de tributá-los: derrubou o decreto que elevava o IOF e deixou a MP 1.303 caducar.
A preocupação da Abrasca é que o governo tente contornar o Legislativo por novo decreto. A entidade argumenta que isso criaria insegurança jurídica: quem decide um investimento hoje precisa saber a carga tributária dos próximos anos.
“O que se espera é que a carga, que já é elevada, não aumente — nem pela calibragem da reforma nem por decreto”, afirma Cátilo Cândido, presidente-executivo da associação.
O custo real de tributar a captação de recursos
Taxar esses instrumentos gera arrecadação imediata, mas eleva o custo do crédito por um período longo. Projetos de infraestrutura, safras agrícolas e habitação popular dependem de funding barato e previsível.
Quando o spread bancário sobe por incerteza tributária, o efeito cascata atinge:
- Taxas de financiamento imobiliário e rural
- Viabilidade de projetos de energia, saneamento e logística
- Custo de capital de giro para médias e grandes empresas
A entidade reconhece a necessidade de ajuste fiscal, mas defende que ele venha da eficiência do gasto público, não do aumento de impostos sobre quem produz e financia a produção.
O que observar nas próximas semanas
Três movimentos definem o cenário de curto prazo: a votação no Senado sobre a alíquota da CBS até 15 de dezembro; eventuais sinais do Executivo sobre novo decreto de IOF; e a reação do mercado de capitais à precificação desses riscos.
Para o empresário e o investidor, a ordem prática é revisar projeções de fluxo de caixa considerando a alíquota de 11,3% como cenário-base, monitorar a tramitação no Senado e manter posição defensiva em ativos sensíveis a mudanças no IOF até que o ruído político arrefeça. A reforma tributária avança — mas a conta final ainda está em aberto.