A Abrasca, que reúne mais de 450 companhias abertas, acendeu o alerta: duas frentes tributárias distintas podem convergir para o mesmo resultado — elevar a conta de impostos de empresas e consumidores a partir de 2027. De um lado, a alíquota de referência da CBS (Contribuição sobre Bens e Serviços) fixada em 11,3% pelo TCU. Do outro, a ameaça de ressurreição da tributação via IOF sobre instrumentos que financiam o agronegócio, o setor imobiliário e a infraestrutura.
O Senado tem até 15 de dezembro para chancelar ou alterar o percentual da CBS. Enquanto isso, o mercado financeiro monitora se o governo tentará, por decreto, contornar derrotas legislativas recentes.
CBS: a conta subiu antes de começar a valer
A CBS substituirá PIS, Cofins, IOF-seguros e parte do IPI a partir de 2027. O princípio da reforma é neutralidade arrecadatória: a troca de tributos não deve, por si só, aumentar nem reduzir a arrecadação total. Mas o número aprovado por unanimidade no TCU — 11,3% — supera a projeção de 9,21% que vinha sendo trabalhada após as alterações feitas pelo Congresso.
Para a associação, a diferença não é detalhe técnico. Cada ponto percentual a mais representa bilhões em custos adicionais repassados a preços, margens ou investimentos adiados.
Por que a alíquota disparou?
A Abrasca aponta que a concessão de regimes diferenciados e benefícios setoriais durante a tramitação da reforma empurrou a conta para quem ficou fora das exceções. Quanto mais tratamentos favorecidos, maior a alíquota necessária para manter a arrecadação total — a chamada “neutralidade” que, na prática, penaliza o contribuinte padrão.
A entidade cobra transparência nas premissas do cálculo e pede que o Senado avalie o impacto econômico do percentual antes de referendá-lo.
O fantasma do IOF sobre funding de longo prazo
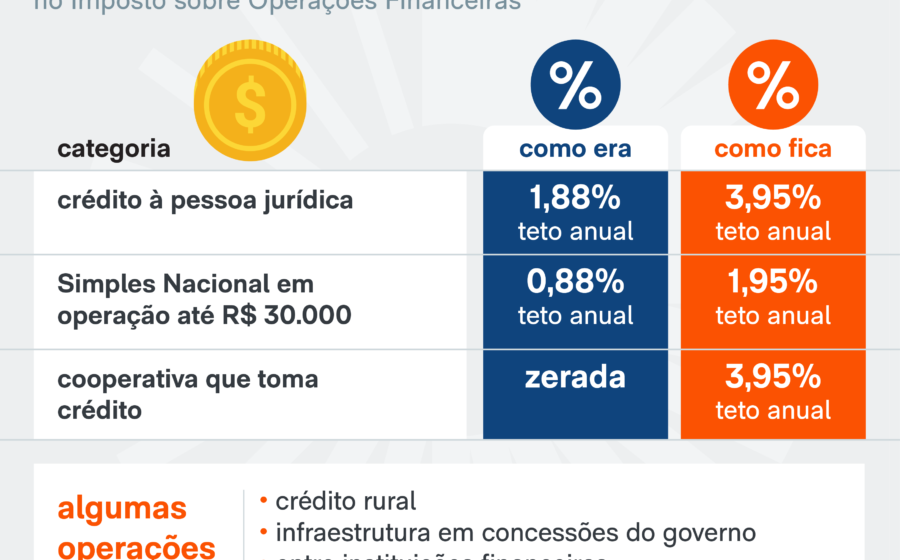
Paralelamente, o setor teme a reedição de uma ofensiva já derrotada em 2025. Naquele ano, a Câmara derrubou por 383 votos a 98 o decreto que elevava o IOF sobre aplicações financeiras. A MP 1.303, que previa mudanças na tributação de títulos, caducou sem votação.
Agora, o receio é que o governo use novo decreto para atingir:
- LCI e LCA — letras de crédito imobiliário e do agronegócio;
- CRI e CRA — certificados de recebíveis dos mesmos setores;
- Debêntures incentivadas — papéis que financiam infraestrutura com isenção de IR para pessoa física.
Esses instrumentos são a espinha dorsal do funding de longo prazo no Brasil. Tributá-los encarece o crédito para quem produz, exporta e constrói.
Decisão legislativa ou canetada executiva?
O argumento central da Abrasca é institucional: retomar por decreto o que o Legislativo rejeitou fere a separação de poderes e cria insegurança jurídica. Quem decide um investimento hoje precisa prever a carga tributária dos próximos anos. Mudar as regras por ato infralegal quebra essa previsibilidade.
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos. O que se espera é que a carga, que já é elevada, não aumente, nem pela calibragem da reforma nem por decreto”, resume Cátilo Cândido, presidente-executivo da entidade.
O que observar daqui para frente
Três datas e movimentos concentram a atenção:
- Até 15 de dezembro: votação no Senado sobre a alíquota da CBS;
- Primeiro semestre de 2026: eventual edição de decreto sobre IOF em títulos de crédito;
- 2027: entrada em vigor da CBS e extinção gradual de PIS/Cofins.
A Abrasca reconhece a necessidade de ajuste fiscal, mas defende que ele venha da eficiência do gasto — não do aumento da carga sobre quem financia a produção. No curto prazo, tributar funding pode até render arrecadação. No médio e longo, encarece o capital de giro, alonga prazos de retorno e desacelera projetos que o próprio país precisa.
Para o empresário e o investidor, a leitura é clara: o cenário de 2027 já está sendo desenhado agora. Acompanhar a tramitação no Senado e a disposição do governo para editar decretos não é detalhe burocrático — é variável de precificação de risco e de decisão de alocação de capital.