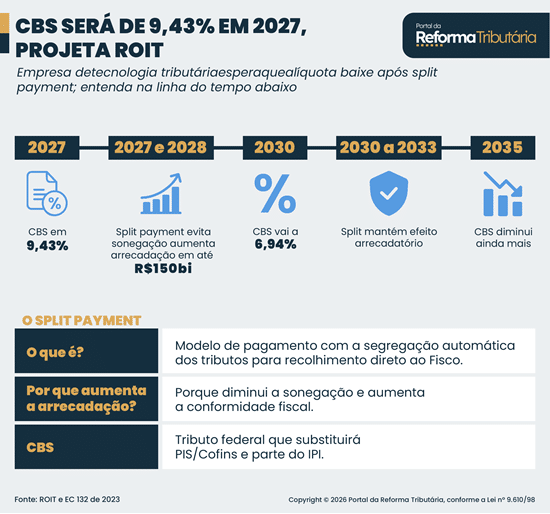
O Tribunal de Contas da União (TCU) fixou a alíquota de referência da CBS em 11,3%, patamar superior às projeções do mercado. A decisão, publicada na quarta-feira (28), acende um alerta vermelho para o caixa das varejistas a menos de três anos da estreia do novo tributo.
O número não é definitivo — depende de aval do Congresso —, mas já obriga redes de todo o porte a refazer planilhas de precificação e orçamento. O problema: o prazo para adaptação encolheu drasticamente.
O varejo não teve “dois a três meses” para calcular o impacto
Jorge Gonçalves Filho, presidente do Instituto para Desenvolvimento do Varejo (IDV), classifica o cenário como “preocupante”. A entidade reúne gigantes como Magazine Luiza, Pernambucanas e Renner.
Segundo ele, o setor precisaria de 60 a 90 dias apenas para rodar simulações de preço e impacto orçamentário. “Vai ser feito sobre um número que pode ser aprovado ou não pelo Congresso. Essa demora não é boa”, resume o executivo.
Repasse ao consumidor: a conta fecha em 30%?
Gonçalves Filho evita o termo “aumento de preço”. Prefere “repasse do imposto”: se a carga for 5%, o produto sai por 105; se for 30%, por 130. A estimativa atual aponta para uma alíquota combinada (CBS + IBS) beirando os 30% — bem acima do teto de 26,5% previsto para 2033.
- Alíquota de referência CBS (TCU): 11,3%
- Estimativa IVA Dual combinado: 26% a 27,91%
- Teto legal para 2033: 26,5%
- Projeção de mercado: próxima de 30%
Se a projeção se confirmar, o gatilho de revisão legal — previsto só para 2032 — teria de ser antecipado. “Se já está além do estimado, não precisa esperar 2032. Tem que rever agora”, defende o presidente do IDV.
Pequenas e médias correm risco de “apagar as luzes” no dia 1º
Enquanto as grandes redes já testam os sistemas da reforma, o executivo prevê um abismo para PMEs. “Médias e pequenas talvez nem estejam olhando para isso ainda. Chegam em 1º de janeiro sem estarem prontas”, alerta.
O split payment — recolhimento automático do tributo no ato do pagamento — é visto como antídoto contra sonegação. Mas há um efeito colateral: o descasamento de fluxo de caixa. Antes, a empresa recebia o crédito do fornecedor e pagava a diferença depois. Agora, o ciclo encurtou.
Duplo choque: reforma tributária e escala 5×2 no Natal
Mas o efeito mais relevante aparece no calendário trabalhista. A implementação da jornada 5×2 está marcada para meados de dezembro — pico de vendas do varejo.
“Poderíamos deixar a 5×2 para 1º de janeiro. Vai ficar difícil a adaptação e o atendimento no período de pico”, queixa-se Gonçalves Filho. Dois marcos regulatórios simultâneos, no pior momento sazonal.
O que observar daqui para frente
Três variáveis definirão o tamanho da conta no balanço de 2027: a votação no Congresso sobre a alíquota final, a eventual antecipação do gatilho de revisão do teto de 26,5% e a capacidade das PMEs de migrar sistemas a tempo. Quem não rodar cenários agora — com 11,3%, 26,5% e 30% — chega atrasado na largada.