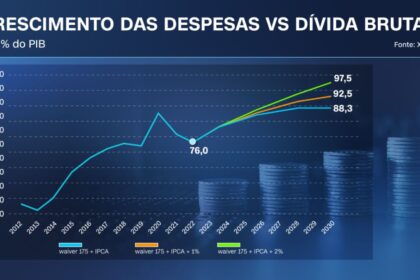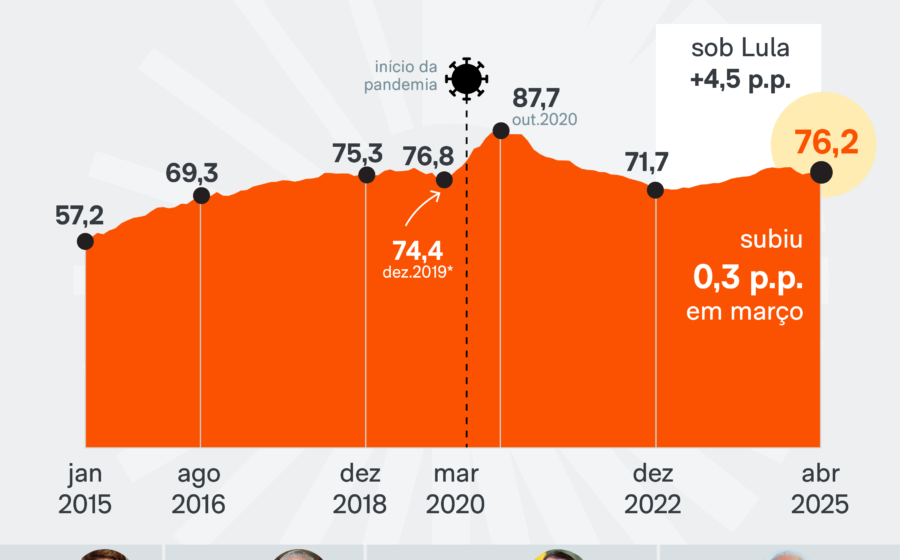
A dívida bruta do governo geral saltou de 71,7% para 82,9% do PIB em menos de quatro anos. O mercado aponta o dedo para os gastos públicos, mas um grupo crescente de economistas aponta para outro culpado: a taxa de juros real de 8,45%, a maior do planeta. O que está por trás dessa disputa narrativa — e qual o custo real para o seu bolso?
O número que assusta (e o que ele esconde)
Em agosto de 2026, o endividamento bruto atingiu 82,9% do PIB. No mesmo período, o Banco Central contabilizou R$ 1,1 trilhão em pagamentos de juros nos últimos 12 meses — o equivalente a 8,86% de tudo o que o país produz. Para colocar em perspectiva: apenas os juros nominais explicaram 4,2 pontos percentuais da alta da dívida/PIB só este ano.
Enquanto a imprensa econômica ecoa a cobrança por cortes de R$ 250 a R$ 450 bilhões nas despesas primárias, especialistas ouvidos pela reportagem sustentam que a equação não fecha pelo lado do gasto.
Por que não há risco de calote — nem de inflação descontrolada
A professora Simone Deos, do Instituto de Economia da Unicamp, é direta: a dívida pública brasileira é denominada em reais. A história não registra nenhum país que tenha deixado de honrar compromissos em moeda própria por falta de recursos. O risco de insolvência existiria se a dívida fosse em dólares — o que não é o caso.
Fernando Henrique Lemos Rodrigues, da UFRRJ, reforça: a relação dívida/PIB ainda está dentro de parâmetros internacionais aceitáveis para uma economia da complexidade do Brasil. Comparar o Tesouro Nacional a uma família que não pode gastar mais do que ganha, diz ele, é um erro conceitual grave. O Estado tem capacidade de arrecadação, alongamento de prazos e receitas de estatais que uma dona de casa não possui.
O clube dos endividados: Brasil nem está no topo
Dados do FMI de 2024 mostram que várias economias avançadas convivem com níveis de endividamento superiores ou semelhantes sem colapso:
- Japão: 236% do PIB
- Estados Unidos: 120%
- Itália: 135%
- Reino Unido: 101%
- Canadá: 110%
- Índia: 81,2%
A diferença, aponta Simone, é para onde vai o dinheiro. No Brasil, uma fatia cada vez maior do PIB é transferida para rentistas via juros — não para investimento, saúde ou educação.
A “chantagem” do mercado e o ciclo vicioso dos juros altos
Para Fernando Henrique, a pressão por ajuste fiscal via corte de gastos funciona como uma “chantagem” coordenada. O Banco Central condicionou a queda da Selic à geração de superávits primários. Mas o mercado sabe que cortes profundos em direitos sociais são politicamente inviáveis. Resultado: a taxa permanece elevada, garantindo rentabilidade aos fundos que têm cerca de 90% do retorno atrelado à dívida pública.
O argumento do BC — de que déficits primários pressionam a inflação — esbarra na realidade: a inflação está “bastante controlada”, nas palavras do próprio professor da UFRRJ. Haveria espaço para redução mais agressiva dos juros não fosse a influência do que ele chama de “pessoal da Faria Lima” sobre a autoridade monetária.
Há ainda um fator externo: juros baixos nos países desenvolvidos criam pressão para que emergentes como Brasil, México, Turquia, Indonésia e Rússia mantenham taxas elevadas, atraindo capital especulativo.
Existe saída? Especialistas desenham alternativas
Simone Deos defende que o debate sobre qualidade e eficiência do gasto é legítimo — mas não pode servir de pretexto para desmontar políticas sociais. A pesquisadora propõe uma mudança na “cartilha” do Banco Central: uso coordenado das reservas internacionais (US$ 350 bilhões) para intervenção no câmbio, um dos principais vetores de inflação no Brasil, permitindo queda dos juros e estabilização da dívida sem arrocho fiscal.
Fernando Henrique vai além: o Estado precisa fortalecer o orçamento social e os investimentos em estatais. Um gasto que parece piorar as contas no curto prazo gera renda, emprego e novos investimentos — que voltam como arrecadação no médio prazo. É a lógica do desenvolvimento, não a da austeridade recessiva.
O que observar daqui para frente
Três variáveis definirão o rumo da dívida nos próximos trimestres: a trajetória da Selic nas próximas reuniões do Copom, a capacidade do governo de negociar um arcabouço fiscal que não dependa exclusivamente de cortes lineares, e o comportamento do dólar frente às reservas. Se a taxa de juros real não cair, a dinâmica atual — juros pagando juros, dívida subindo, mercado cobrando mais ajuste — tende a se autoalimentar. O empresário e o investidor que ignorarem esse ciclo correm o risco de planejar cenários baseados em uma premissa que os próprios dados já contestam.