A Abrasca, associação que reúne mais de 450 companhias abertas, acendeu o alerta vermelho: duas frentes tributárias podem elevar a conta para empresas e consumidores já em 2027. A alíquota de referência da CBS foi fixada em 11,3% pelo TCU — bem acima dos 9,21% projetados —, e o governo ensaia retomar a taxação de instrumentos que financiam o agronegócio e a construção civil.
O impacto não fica restrito aos balanços corporativos. Quem paga a fatura, no fim da cadeia, é o consumidor final.
CBS: a conta chegou mais cara que o esperado
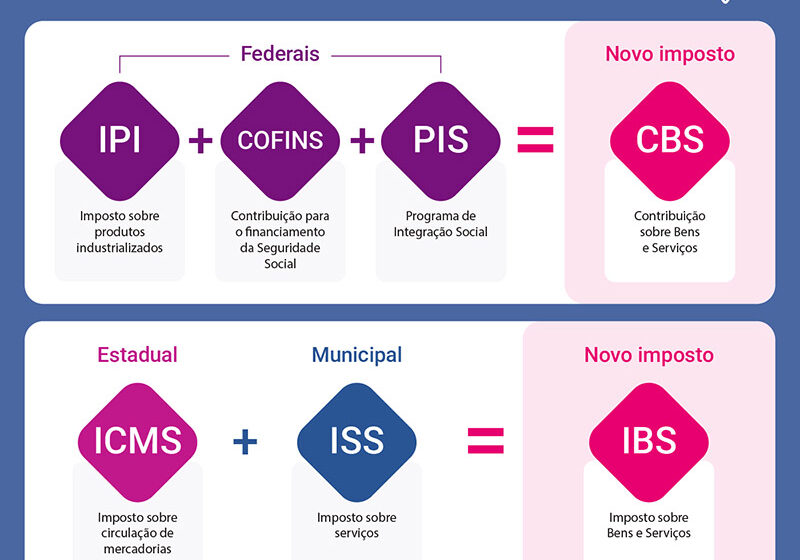
O novo tributo federal, que substituirá PIS, Cofins, parte do IPI e o IOF sobre seguros a partir de 2027, teve sua alíquota de referência aprovada por unanimidade pelo Tribunal de Contas da União na última quarta-feira (28). O percentual de 11,3% supera em mais de dois pontos percentuais a estimativa que vinha sendo trabalhada desde a tramitação da reforma no Congresso.
O número ainda precisa do aval do Senado, que tem até 15 de dezembro para deliberar. Mas a sinalização já preocupa.
Por que a alíquota subiu tanto?
Para a Abrasca, a explicação está na concessão de benefícios fiscais e regimes diferenciados durante a votação da reforma. A lógica é simples: quanto mais exceções, maior a alíquota padrão para manter a neutralidade arrecadatória — princípio que impede que a mudança de sistema, por si só, altere o volume total de arrecadação.
- Alíquota de referência TCU: 11,3%
- Estimativa anterior: 9,21%
- Início da vigência: 2027
- Prazo para decisão do Senado: 15 de dezembro
A entidade pede transparência nos critérios de cálculo e defende que o Senado avalie os efeitos da alíquota sobre a atividade econômica antes de referendá-la.
IOF: o retorno de uma discussão que o Congresso já enterrou
Paralelamente, o receio é que o governo retome, por decreto, a tributação sobre LCI, LCA, CRI, CRA e debêntures incentivadas. Esses títulos são a espinha dorsal do financiamento imobiliário, do agronegócio e de projetos de infraestrutura no país.
Em 2025, o Legislativo já disse não a essa ideia. A Câmara derrubou por 383 votos a 98 o decreto que elevava o IOF, e a MP 1.303, que previa mudanças na tributação de aplicações financeiras, perdeu a validade sem ser votada.
Segurança jurídica em xeque
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos”, afirma Cátilo Cândido, presidente-executivo da Abrasca. “O que se espera é que a carga, que já é elevada, não aumente — nem pela calibragem da reforma, nem por decreto.”
Retomar a discussão por decreto, na visão da entidade, seria contornar uma decisão soberana do Parlamento. Além do risco institucional, o efeito prático seria encarecer o crédito para empresas e projetos produtivos justamente quando o país precisa de investimento.
O que observar daqui para frente
A Abrasca reconhece a necessidade de ajuste fiscal, mas defende que ele venha do lado da despesa — com ganhos de eficiência no gasto público — e não de novos aumentos de carga sobre quem produz e financia a produção. A equação é clara: tributar fontes de financiamento pode gerar receita imediata, mas eleva o custo do crédito por um horizonte longo.
Duas datas merecem marcação na agenda: a votação do Senado sobre a alíquota da CBS até 15 de dezembro e qualquer sinalização do Executivo sobre decretos tributários que afetem títulos de crédito. O cenário para 2027 ainda está em aberto, mas a margem de manobra para surpresas negativas acaba de aumentar.