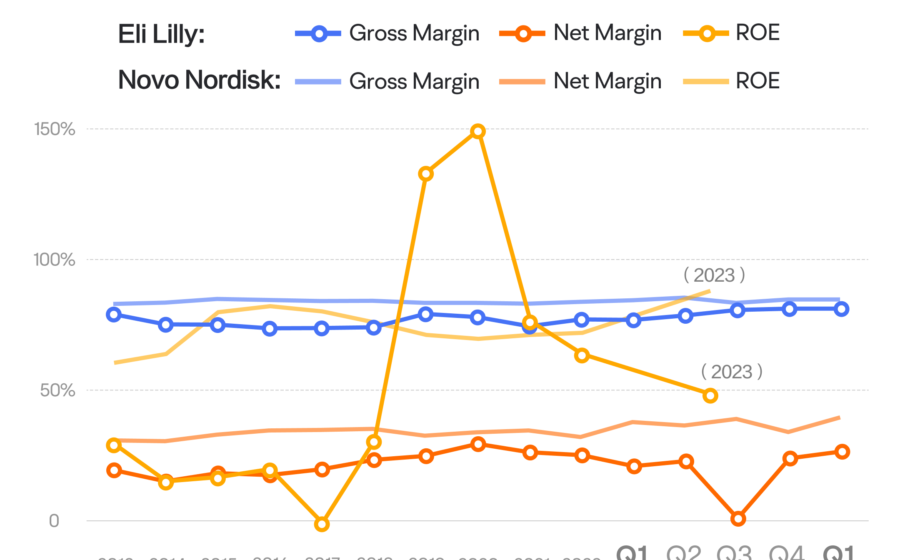
A Eli Lilly acaba de cravara maior cotação de sua história na Bolsa de Nova York, impulsionada por uma combinação rara: lucro acima do esperado, guidance elevado pela segunda vez no ano e uma carteira de medicamentos contra obesidade que não para de crescer. As ações tocaram US$ 1.390 na abertura de quinta-feira (29), valorizando 27% apenas em 2024.
Mas nem tudo são flores no balanço do terceiro trimestre. Um detalhe específico preocupa analistas e pode ditar o ritmo da ação nos próximos meses.
Os números que impressionaram o mercado
O faturamento trimestral saltou quase 40%, atingindo US$ 24,4 bilhões. O grande motor continua sendo a dupla injetável para perda de peso:
- Mounjaro: vendas de US$ 10,7 bilhões (+65% ano a ano)
- Zepbound: receita de US$ 5,3 bilhões (+49% na mesma base)
O lucro líquido avançou 16%, para US$ 6,4 bilhões. Com isso, a farmacêutica de Indianápolis elevou a projeção de receita anual para a faixa de US$ 91 a 92 bilhões — antes, a estimativa máxima era US$ 87 bilhões.
O ponto de atenção que ninguém ignora
O comprimido Foundayo, grande aposta da Lilly para competir no segmento oral, decepcionou. Foram US$ 184 milhões em vendas no trimestre, contra US$ 234 milhões previstos pelo consenso da Visible Alpha.
Na mesma semana, o Wegovy, da rival Novo Nordisk, registrou 173,1 mil prescrições semanais nos EUA. O Foundayo ficou em 58 mil. A diferença expõe o desafio da Lilly em um nicho onde a dinamarquesa saiu na frente.
Por que a queda do Foundayo não derrubou a ação
Analistas do BMO Capital Markets classificaram o resultado do oral como “muito abaixo das expectativas”, mas ponderaram que a força do negócio principal — os injetáveis — torna o tropeço menos relevante no curto prazo.
Além disso, a empresa tem um trunfo regulatório a caminho. A FDA avalia autorizar o Foundayo também para diabetes tipo 2. O CEO Dave Ricks revelou que cerca de metade das prescrições de GLP-1 nos EUA já visa essa indicação. Uma aprovação funcionaria como “mais um pilar” para o medicamento.
Expansão agressiva além da obesidade
O caixa gerado pelos emagrecedores financia uma onda de aquisições sem precedentes. Segundo dados da LSEG, a Lilly anunciou US$ 31 bilhões em fusões e aquisições apenas em 2024, abrangendo oncologia, neurociência e até psicodélicos — caso da compra da AtaiBeckley, por até US$ 3,8 bilhões, fechada em julho.
O custo aparece no guidance de lucro por ação: a projeção caiu para US$ 35-36, ante o teto anterior de US$ 36,50.
O que observar daqui para frente
Três variáveis devem ditar o ritmo da ação nos próximos trimestres: a velocidade de expansão da cobertura de planos de saúde para obesidade nos EUA, a decisão da FDA sobre o Foundayo no diabetes e o avanço clínico do retatrutide, candidato de nova geração ainda em desenvolvimento. A combinação entre fluxo de caixa robusto e pipeline diversificado mantém a tese de longo prazo atrativa — mas a execução no segmento oral será o teste de fogo para sustentar o trilhão de dólares em valor de mercado.