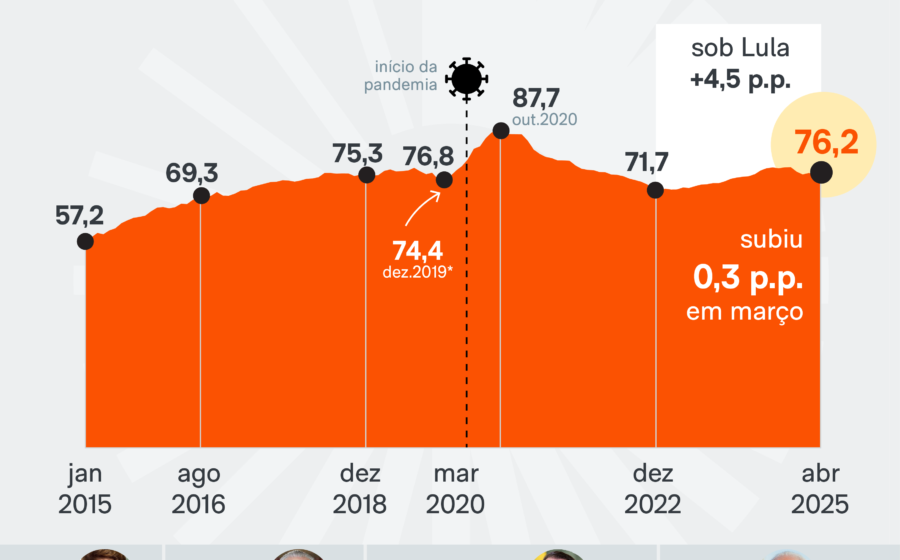
A dívida bruta do Brasil saltou de 71,7% para 82,9% do PIB em menos de quatro anos, mas o diagnóstico do mercado financeiro sobre a causa e a cura desse fenômeno está sendo contestado por economistas de peso. O que está por trás dessa divergência pode definir o rumo da sua empresa e dos seus investimentos nos próximos meses.
Enquanto a ala liberal pressiona por um corte profundo nas despesas públicas — a Forbes chegou a citar R$ 450 bilhões com base em estudos do IFI —, especialistas ouvidos pela reportagem afirmam que a tesoura nos gastos sociais não só é desnecessária como ignora o verdadeiro motor do endividamento.
O vilão tem nome e sobrenome: juros reais de 8,45%
O Brasil ostenta a maior taxa de juros real do planeta, segundo levantamento da consultoria Moneyou. Nos últimos 12 meses, o custo para servir a dívida consumiu R$ 1,1 trilhão — o equivalente a 8,86% de tudo o que o país produz.
Só em 2026, os juros nominais responderam por 4,2 pontos percentuais da alta da razão dívida/PIB. Em termos práticos: sem essa conta, a trajetória seria estável ou até cadente.
Risco de calote? “Não existe”, dizem especialistas
A professora Simone Deos, do Instituto de Economia da Unicamp, é taxativa: não há risco de default nem de disparada inflacionária decorrente do endividamento atual. O motivo é estrutural.
- A dívida é denominadada em reais, não em moeda estrangeira.
- Nenhum país deixou de pagar dívida interna por falta de recursos na história.
- O risco real surgiria se os títulos fossem em dólares.
Fernando Henrique Lemos Rodrigues, da UFRRJ, reforça: a proporção atual ainda está dentro de parâmetros internacionais aceitáveis para uma economia da complexidade do Brasil.
O clube dos endividados: Brasil não está sozinho
A comparação internacional desmonta a narrativa de emergência fiscal. Dados do FMI de 2024 mostram economias consolidadas com dívidas bem superiores:
- Japão: 236% do PIB
- Estados Unidos: 120%
- Reino Unido: 101%
- Itália: 135%
- Canadá: 110%
- Índia: 81,2%
Para Simone Deos, o problema não é o tamanho da dívida, mas para onde vai o dinheiro. “Uma parcela cada vez maior do PIB é transferida para rentistas via pagamento de juros”, resume.
Chantagem do mercado ou responsabilidade fiscal?
Rodrigues classifica a pressão por cortes como “chantagem” com objetivo claro: manter a Selic elevada. O argumento: o Banco Central condiciona a queda dos juros à geração de superávits primários — receitas maiores que despesas, excluindo o serviço da dívida.
Como o governo não consegue cortar o que o mercado pede sem atingir direitos sociais, a exigência vira justificativa para não baixar a taxa. “Um fundo de aplicação tem cerca de 90% da rentabilidade vindo da dívida pública”, explica o professor.
Inflação controlada, espaço para cortar juros
O IPCA roda dentro da meta. Para os economistas heterodoxos, não há fundamento técnico para manter o custo do dinheiro no patamar atual. O BC, porém, alega pressões inflacionárias e déficits primários.
Rodrigues aponta outro fator: juros baixos nos países desenvolvidos criam incentivo para manter taxas altas em emergentes como Brasil, México, Turquia, Rússia e Indonésia — o chamado carry trade.
Alternativas que ninguém debate na Faria Lima
Simone Deos propõe uma rota diferente: redução coordenada dos juros com atuação no câmbio. O Brasil tem US$ 350 bilhões em reservas — poder de fogo suficiente para segurar a volatilidade cambial, um dos principais gatilhos inflacionários internos.
“Uma queda dos juros é mais do que suficiente para estabilizar a dívida. Precisa de ação coordenada do BC no câmbio. No mais, discutir qualidade do gasto é válido, mas sem prejudicar políticas sociais”, afirma.
Rodrigues vai além: gasto público bem direcionado gera renda, emprego e investimento, que voltam como arrecadação. Fortalecer o orçamento social e o investimento em estatais seria, na visão dele, o caminho para o desenvolvimento — não o ajuste recessivo.
O que observar daqui para frente
O cabo de guerra está posto: de um lado, a pressão por superávits primários via cortes; do outro, a defesa de juros menores e política cambial ativa. Para o empresário e o investidor, três variáveis merecem monitoramento constante nas próximas reuniões do Copom e nos relatórios do IFI: a trajetória da Selic, o comportamento do dólar frente às reservas e a disposição política para enfrentar a regra de condicionamento do BC. Quem antecipar a quebra desse impasse sai na frente — seja na alocação de ativos, seja no planejamento estratégico do negócio.