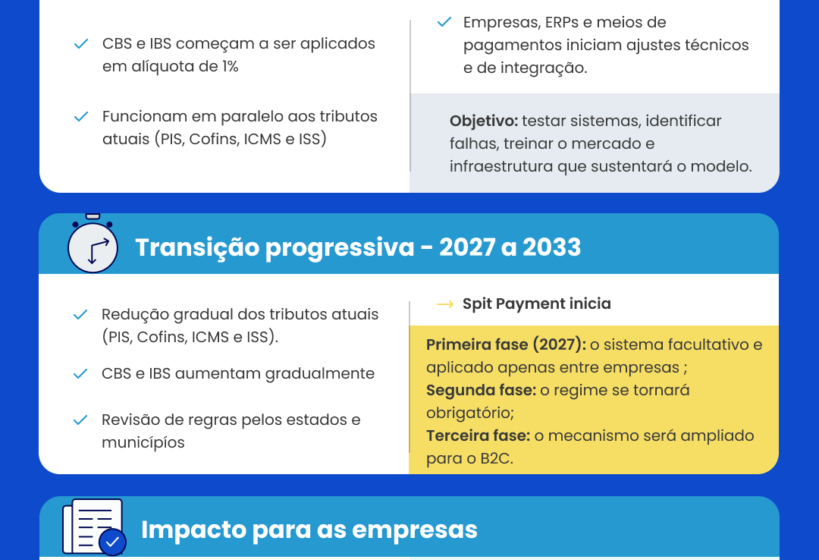
O split payment da reforma tributária estreia em agosto de 2027 e se torna obrigatório para empresas em até dois anos. A regra muda a forma como o caixa gira: o imposto sai na hora do pagamento e volta como crédito para o comprador. Entender o calendário não é burocracia — é sobrevivência financeira.
O que muda na prática a partir de agosto de 2027
O sistema separa automaticamente a CBS (federal) e o IBS (estadual/municipal) no momento da transferência. O valor vai direto para o Fisco e o comprador recebe o crédito instantâneo ou em poucos dias. PIS, Cofins, IOF-Seguros e IPI (quase todo) deixam de existir.
Até a obrigatoriedade, o uso é facultativo. Quem aderir cedo ganha previsibilidade; quem esperar corre o risco de ter de adaptar sistemas às pressas. A plataforma, porém, só roda em transações B2B — ambas as partes com CNPJ e nota fiscal dos novos tributos.
Cronograma oficial: testes e lançamento em etapas
O governo dividiu a implantação em três ondas de testes monitorados e duas datas de abertura geral. Perder uma dessas janelas pode travar sua operação.
- 1º de março de 2027: Testes em TEF (mesma instituição financeira).
- 3 de maio de 2027: Testes em TED, Pix chave e QR Code estático (comprador informa o split).
- 1º de julho de 2027: Testes em boleto e Pix QR Code Dinâmico/Automático (vendedor informa o split).
A disponibilidade total para o mercado ocorre em dois degraus:
- 2 de agosto de 2027: TEF, TED, Pix chave e QR estático.
- 4 de outubro de 2027: Boleto, Pix QR Code Dinâmico e Pix Automático.
Cartões de crédito e débito ficam fora desta primeira versão. A integração com bancos começou este mês com cinco instituições; a meta é chegar a 20 até o fim do ano.
Quem fica de fora — e por que isso importa para o varejo
Pessoas físicas, MEIs e nanoempreendedores (entregadores, motoristas de app dentro do teto) não entram no split agora. A Receita e o Comitê Gestor ainda não estudaram a viabilidade técnica e o custo para operações B2C.
No varejo, a lei prevê alíquota reduzida, mas exigiria nova arquitetura tecnológica. Enquanto isso, o foco é fazer o B2B funcionar — é o volume dessas transações que bancará a infraestrutura.
A conta que os bancos querem cobrar (e o governo resiste)
Não há definição sobre a remuneração das instituições financeiras. Os bancos propuseram duas opções:
- R$ 0,39 fixos por transação;
- R$ 0,56 menos o ganho que o banco tem com o “float” (o tempo que o dinheiro fica no caixa).
O governo contrapropõe pagar apenas a diferença entre os R$ 0,39 e o rendimento do float. O impasse segue em aberto e impactará o custo final de cada pagamento.
Impacto real no seu fluxo de caixa
Especialistas alertam: o golpe no caixa atinge o fornecedor que recebe à vista ou em prazo inferior a 60 dias e não tem créditos de insumos para compensar. Nesses casos, o capital de giro encolhe na hora.
Nas operações via boleto e Pix dinâmico/automático, há consulta em tempo real à Receita. Se o crédito já existe ou o imposto foi pago, o split não ocorre. No TEF, TED e Pix chave, não há consulta prévia; a restituição leva até três dias úteis — a Receita quer reduzir para 24 horas.
O que observar daqui para frente
A obrigatoriedade no B2B é a peça-chave para viabilizar economicamente o sistema. Acompanhe três frentes: a definição da tarifa bancária (que repassa custo ao empresário), a expansão dos testes para 20 instituições ainda este ano e eventuais portarias do Comitê Gestor antecipando ou atrasando as datas. Quem mapear esses movimentos agora evita susto no balanço de 2027.