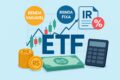
ETFs de renda fixa prometem taxa zero de IOF, alíquota de 15% no IR e fim do come-cotas — mas a conta real só fecha para quem entende a regra do prazo médio da carteira. O segredo não está no custo, e sim em como o Fisco calcula o imposto.
Com uma única aplicação, o investidor acessa dezenas de títulos públicos. Parece imbatível, mas a vantagem tributária pode virar prejuízo se o índice escolhido não combinar com o seu horizonte.
O que muda na prática para o seu bolso
Diferente dos fundos tradicionais, o IR nos ETFs de renda fixa não depende de quanto tempo você fica investido. A alíquota é definida pelo prazo médio dos títulos dentro da carteira do fundo, calculado pelas regras da Receita Federal.
Se o prazo médio superar 720 dias, a mordida é de 15% sobre o ganho — mesmo que você venda no mês seguinte. Para prazos menores, a tabela regressiva (22,5% a 20%) entra em ação, podendo tornar o ETF mais caro que um CDB equivalente.
A simulação que revela a diferença
Imagine duas aplicações de R$ 100 mil com ganho idêntico de R$ 5.000 em 180 dias:
- ETF enquadrado em 15%: IR de R$ 750 → líquido de R$ 4.250
- CDB com alíquota de 22,5%: IR de R$ 1.125 → líquido de R$ 3.875
A economia de R$ 375 parece atrativa. Só que o exemplo assume riscos iguais — o que raramente acontece na vida real.
O risco invisível: preço de mercado vs. valor patrimonial
Cotas de ETF são negociadas na Bolsa. O preço que você paga (ou recebe ao vender) pode se afastar do valor real da carteira, especialmente em momentos de estresse ou baixa liquidez.
Se os juros subirem, um ETF carregado em títulos longos acumula perdas de marcação a mercado. A ausência de IOF não protege contra isso: vender no prejuízo apaga qualquer ganho tributário.
Some-se a isso a corretagem (ainda que zero em algumas corretoras), as taxas da B3 e o spread de compra e venda. A conta final só fecha se a saída for planejada.
Quando o ETF vence o título direto
A grande vantagem aparece no longo prazo. Quem compra Tesouro IPCA+ 2045 e mantém até o vencimento adia o IR naturalmente. Mas quem precisa renovar a posição periodicamente — trocando títulos vencidos por novos — paga imposto a cada giro.
No ETF, a renovação acontece internamente, sem tributação para o cotista. O dinheiro que iria para o Fisco segue rendendo juros compostos. Em horizontes de 10, 15 anos, a diferença de patrimônio final pode ser expressiva.
O que o gestor passivo não faz por você
O ETF não tem data de vencimento. Não há promessa de valor futuro. Se o índice IMA-B estiver concentrado em papéis longos e a Selic disparar, o fundo segue a regra — e você absorve a volatilidade.
Não há Fundo Garantidor de Créditos. Não há gestão ativa para reduzir duration antecipando cenários. A decisão de qual índice seguir (IRF-M, IMA-B, IMA-Geral) continua 100% sua.
Checklist antes de aplicar
- Confira o prazo médio da carteira no site do gestor — ele dita a alíquota de IR
- Verifique a liquidez média diária do ETF (volume financeiro e spread)
- Compare a taxa de administração + custos de negociação vs. fundo equivalente
- Defina se seu objetivo é acompanhar um índice por anos ou garantir valor em data certa
O que observar daqui para frente
A indústria lança novos índices e ETFs a cada trimestre. Fique atento a mudanças na composição dos benchmarks — elas alteram o prazo médio e, consequentemente, sua alíquota de IR. O investidor eficiente não compra e esquece: monitora a estrutura do fundo e reavalia se a estratégia ainda casa com o plano de vida. A eficiência tributária só existe quando o veículo serve ao destino, não o contrário.