ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa zero de come-cotas e alíquota fixa de 15% para prazos longos, mas a vantagem some se você vender no momento errado. Entender a mecânica tributária é o que separa o investidor amador do profissional.
A estrutura parece imbatível: simplicidade, custo baixo e eficiência fiscal. Porém, a ausência de data de vencimento e a marcação a mercado trazem riscos que o prospecto não explica sozinho.
O segredo que o come-cotas esconde
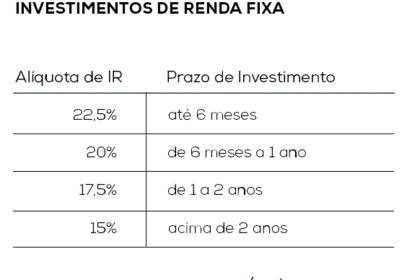
Em fundos tradicionais, o Leão morde a cada seis meses. Nos ETFs de renda fixa enquadrados no regime específico, não existe come-cotas. O imposto só incide na venda, com alíquota de 15% para carteiras com prazo médio acima de 720 dias — independentemente de você segurar por 3 meses ou 10 anos.
Na prática, o dinheiro que iria para a Receita fica rendendo juros compostos. Em uma simulação de R$ 100 mil com ganho de R$ 5 mil em 180 dias, a economia tributária frente a um CDB (22,5%) chega a R$ 375. Parece pouco, mas em décadas de reinvestimento a diferença explode.
Mas atenção: a alíquota não depende do seu prazo, e sim do prazo médio dos títulos dentro do fundo. ETFs de curto prazo (IMAB5, por exemplo) tributam como fundos de curto prazo (22,5% a 20%), anulando o benefício.
Por que “comprar e esquecer” pode ser perigoso
Diferente de um Tesouro IPCA+ 2045 levado ao vencimento, o ETF não tem data para acabar. O gestor troca títulos vencidos por novos seguindo o índice. Se os juros disparam, o preço da cota cai — e você realiza o prejuízo se precisar vender.
Em 2021, quem entrou em ETFs de títulos longos (IRF-M, IMA-B) viu perdas de dois dígitos em meses. A liquidez diária na Bolsa vira armadilha quando o spread de compra/venda abre ou o preço descola do valor patrimonial (VP).
Lista rápida: quando o ETF vence o título direto
- Horizonte longo (5+ anos) com estratégia buy and hold de índice.
- Valor inicial baixo para diversificar vencimentos (um lote costuma custar < R$ 500).
- Vontade de evitar reinvestimento manual e come-cotas semestrais.
- Carteira com prazo médio > 720 dias (alíquota de 15%).
O custo invisível que ninguém calcula
Taxa de administração baixa (0,10% a 0,25% a.a.) não conta a história toda. Some: corretagem (mesmo “zero” pode ter taxa B3), spread de liquidez, diferença entre preço de tela e VP, e o IR retido na fonte na venda. Em operações curtas, esses custos devoram a vantagem fiscal.
Além disso, não há FGC. Se a corretora falir, os ativos estão seguros na B3, mas risco de mercado é 100% seu. O gestor passivo não reduz duration antecipando alta de juros — ele apenas replica o índice.
O veredito prático para sua carteira
Use ETFs de renda fixa como “bloco de construção” da alocação estratégica em renda fixa indexada (IMA-B) ou prefixada (IRF-M) para prazos longos. Para objetivos datados — entrada da faculdade, compra de imóvel, aposentadoria com data marcada — títulos individuais com vencimento alinhado seguem imbatíveis: eliminam risco de marcação a mercado e travam a taxa real.
O que observar daqui pra frente: a curva de juros brasileira. Com Selic em ciclo de queda, ETFs de duration longa (IMA-B, IRF-M+12) tendem a se valorizar, mas a volatilidade sobe. Monitore o prazo médio do fundo (disponível no site da B3/gestora) e o prêmio/desconto sobre o VP antes de cada aporte. A eficiência tributária só brilha se você não for forçado a vender no fundo do poço.