O presidente eleito pela quarta vez tem nas mãos as ferramentas para estabilizar a dívida pública e forçar a queda dos juros, mas o mercado financeiro ainda não comprou essa tese. A desconfiança fez o dólar disparar quase 9% e os juros longos saltarem mais de 2 pontos percentuais logo após o segundo turno. A volatilidade deve persistir até que um sinal claro venha da equipe econômica.
O tamanho do problema nas contas públicas
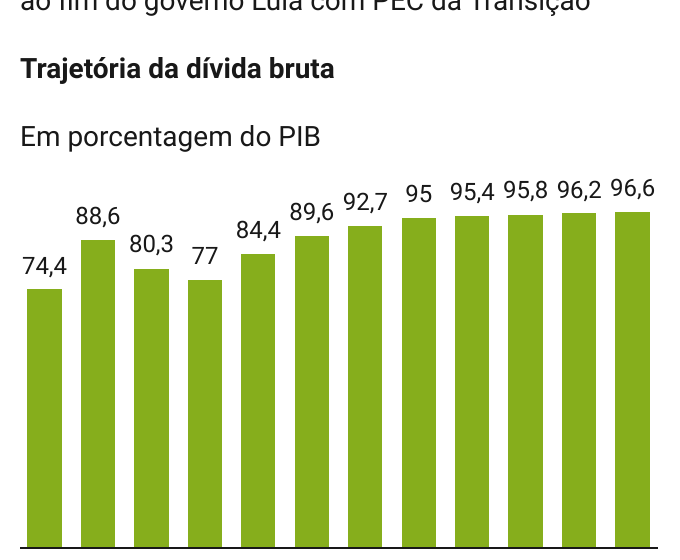
A dívida bruta chegou a 82,9% do PIB. Não é um número novo, mas a velocidade dos juros reais transforma esse estoque em uma armadilha: a conta de juros cresce mais que a economia. O déficit primário, porém, não mostra descontrole — caiu de 2,4% do PIB em 2023 para 0,4% em 2024, com projeção de 0,5% em 2025 e retorno a 0,4% em 2026.
O nó está no gasto primário. Ele avança cerca de 6% ao ano em termos reais, três vezes o ritmo do PIB. Enquanto essa dinâmica não inverter, superávits primários — necessários para estabilizar a dívida — seguem fora do radar. A meta do atual arcabouço (Lei Complementar 200/2023) previa 1% de superávit já neste momento.
O que o passado ensina sobre o futuro
Não é a primeira vez que o cenário parece adverso. Nos dois primeiros mandatos (2003–2010), a média de superávit primário foi de 2,4% e 1,9% do PIB, respectivamente. A dívida caiu, a composição melhorou e as reservas internacionais subiram a patamares recordes. A burocracia do Tesouro, inclusive, segue tecnicamente preparada para gerir o passivo.
A diferença agora é a regra do jogo: o ajuste não pode ser concentrado apenas no aumento de receitas, erro que não deve se repetir. O condão da queda de juros está em reduzir a taxa de variação real da despesa.
O cardápio de medidas que o mercado espera
Um plano crível, gradual e anunciado com antecedência é a única forma de comprar previsibilidade. Especialistas apontam um conjunto de ações prioritárias:
- Submeter todos os gastos ao teto do arcabouço fiscal vigente;
- Conter supersalários no funcionalismo;
- Cortar fortemente gastos tributários (renúncias e isenções);
- Reduzir emendas parlamentares;
- Rever a previdência militar;
- Separar política de salário mínimo da previdenciária;
- Debater vinculações, Fundeb e subsídios;
- Avançar na tributação da renda (títulos isentos e alíquotas efetivas).
Por que o gradualismo é a única saída
Um ajuste brusco jogaria a economia em recessão e atingiria as políticas sociais. O “caminho do meio” exige credibilidade imediata: nomes com reputação, programas bem desenhados e a sinalização de que o superávit primário voltará a existir em prazo razoável. Não se decide o ajuste ano a ano; forja-se um programa completo.
O ministro Haddad já entregou o imposto mínimo de 10% para alta renda, mas restam benesses como títulos privados isentos. A reforma da renda é a frente mais importante para o lado da receita, mas o eixo central segue sendo a despesa.
O que observar daqui para frente
O teste não é ideológico, é aritmético. O mercado precifica pessimismo; o governo precisa entregar sinais concretos de que a trajetória do gasto real vai convergir para algo próximo ao crescimento do PIB. Se o plano vier completo, gradual e com apoio político, a onda de alta dos juros se desmancha — e o espaço para o Banco Central cortar a Selic se abre naturalmente. Acompanhe a tramitação das medidas de contenção de despesa no Congresso: é ali que a credibilidade será confirmada ou perdida.